Không tiền mặt, không tín dụng, không lãi suất
Đối với Marcus Khoo, nước hoa chưa bao giờ có trong danh sách mua sắm của anh ấy bởi nó khá đắt đỏ. Tuy nhiên, việc sử dụng dịch vụ có tên Rely, Khoo có thể dễ dàng quyết định mua một loại sản phẩm giá 56 đô la Singapore (41 USD), bởi có thể trả góp và được thanh toán thành 4 đợi, với hai tuần một đợt và không có lãi suất.
Dịch vụ BNPL đang bùng nổ tại thị trường châu Á - Minh họa: SCMP
Khoo đã sử dụng phương thức mua sắm này này ba lần trong năm nay cho biết: “Tôi thích nó vì ban đầu tôi chỉ phải trả ít để có được một món đồ và không phải trả lãi suất, nó không giống như thẻ tín dụng hay các mô hình mua trả góp phức tạp khác”.
Rely là một trong số hàng chục nhà cung cấp loại hình dịch vụ mới này - được viết tắt là BNPL theo cụm từ “buy now, pay later” - đang mọc lên như nấm sau mưa trên khắp châu Á, được dự báo sẽ tăng gấp đôi thị phần trên thị trường thanh toán thương mại điện tử trong khu vực, từ 0,6% đến 1,3%.
Đây đang là phương thức thanh toán trực tuyến có tốc độ phát triển nhanh nhất ở một loạt quốc gia, bao gồm Úc, Nhật Bản, Malaysia và Singapore. Có nghĩa, mô hình mua sắm trả sau này sẽ khiến thẻ tín dụng, chuyển khoản ngân hàng, giao dịch tiền mặt và thẻ trả trước mất thị phần nhanh chóng tới đây.
Người mua sắm trực tuyến của Trung Quốc từ lâu đã quen với những gì được gọi là các khoản cho vay siêu nhỏ. Ant Group, một công ty con của tập đoàn Alibaba Group Holding, đã vận hành dịch vụ Huabei từ năm 2014, trong khi đối thủ JD.com ra mắt Baitiao cũng trong khoảng thời gian này.
Han Feng, một đối tác tại McKinsey ở Thượng Hải, cho biết: “Ngành công nghiệp mua ngay, trả sau ở Trung Quốc đã phát triển nhanh chóng trong vài năm qua, mặc dù mọi người thường coi đó là hình thức cho vay vi mô trực tuyến”.
Các cơ quan quản lý internet của Trung Quốc đã tập trung điều chỉnh việc vay vi mô trực tuyến, khi đưa ra các quy tắc dự thảo vào tháng 11/2020 để xác định lại sự phát triển của fintech, yêu cầu các bên cho vay phải bỏ thêm vốn tự có để thực hiện các khoản vay mới.
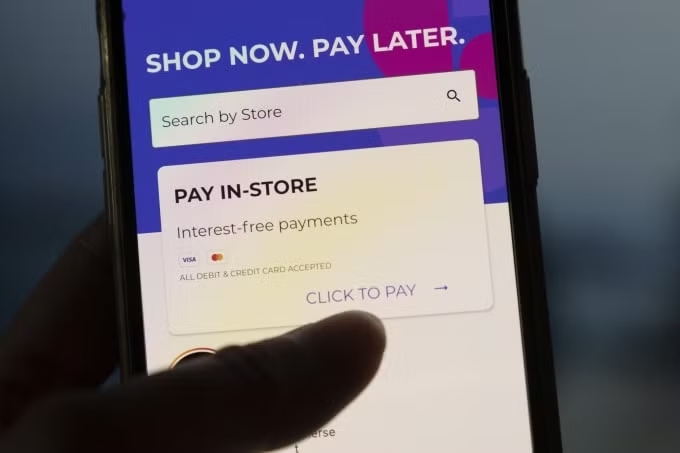
Ảnh chụp màn hình của Rely, một ứng dụng điện thoại thông minh cung cấp dịch vụ mua ngay - trả sau (BNPL) - Ảnh: Bloomberg
Các sản phẩm cho vay vi mô trực tuyến của Trung Quốc khác với các dịch vụ BNPL ở phương Tây. Huabei, có nghĩa là “chỉ cần chi tiêu”, hoạt động giống như một thẻ tín dụng ảo cung cấp cho người vay khoản vay không lãi suất lên đến 40 ngày.
Một số dịch vụ kiểu này khác - như Maiya và Happay của LexinFintech - đang cung cấp các khoản vay BNPL không lãi suất. Hồng Kông, Singapore và phần còn lại của châu Á cũng đang nóng lên với BNPL.
Han Feng, một đối tác của McKinsey tại Thượng Hải nói: “Xu hướng cho vay vi mô trực tuyến đang chậm lại ở Trung Quốc, nhưng đối với một số thị trường Đông Nam Á, vẫn có cơ hội tăng trưởng tốt, đặc biệt là Thái Lan và Ấn Độ, những nơi thiếu thẻ tín dụng. Khu vực này bây giờ giống như giai đoạn đầu của thị trường Trung Quốc”.
Nhà đầu tư này cho biết thêm rằng các công ty fintech của Trung Quốc cũng đang đổ tiền vào Đông Nam Á. Ant Group sở hữu 6,3% Paytm của Ấn Độ và 39% Kakao Pay của Hàn Quốc, cả hai đều có dịch vụ BNPL.
Warren Hayashi, một giám đốc châu Á của công ty xử lý thanh toán Adyen của Hà Lan, cho biết: “Mặc dù việc thanh toán kỹ thuật số đã diễn ra trên toàn cầu từ lâu, nhưng cái thiếu trước đây chính là việc người mua có thể trả góp thành nhiều lần”.
Các dịch vụ BNPL đã được thúc đẩy mạnh mẽ trong đại dịch Covid-19 toàn cầu, khi các quy tắc giãn cách xã hội đã thúc đẩy việc chuyển từ sử dụng tiền mặt sang thanh toán trực tuyến không tiếp xúc.
Arvin Singh, đồng sáng lập của dịch vụ BNPL, Hoolah ở Singapore, cho biết thế hệ Z - những người sinh từ cuối những năm 1990 đến đầu những năm 2010 - là những người hứng thú nhất các dịch vụ BNPL.
Ra mắt vào năm 2018, Hoolah cung cấp dịch vụ BNPL tại Hồng Kông, Malaysia và Singapore thông qua các cửa hàng như Zalora, Klipsch và GNC. Công ty này từ chối tiết lộ số lượng người dùng của mình, nhưng trích dẫn mức tăng trưởng 400% về người dùng trong năm ngoái.
Singh phân tích: “Những người mua sắm này - từ 25 đến 35 tuổi - rất hiểu biết, họ coi trọng sự linh hoạt trong thanh toán. Dịch vụ này còn rất thích hợp cho những người có ít khả năng tiếp cận các dịch vụ ngân hàng, như không thể làm được thẻ tín dụng”.
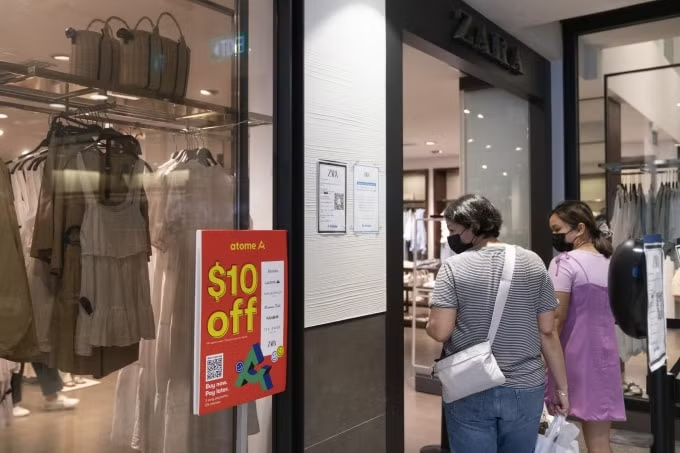
Rỗng túi? Không sao, cứ ra cửa hàng và lấy hàng về!
Không giống như loại hình mua trả góp truyền thống, dịch vụ BNPL là sản phẩm của Internet di động, cung cấp các khoản vay không tính lãi đối với các khoản tiền nhỏ, thường ở mức trung bình khoảng 100 USD.
Họ nhận được sản phẩm sau khi thanh toán đợt đầu tiên và sẽ trả góp thông qua một phần mềm hoặc ví điện tử mà không mất lãi suất. Người tiêu dùng có thể mua hàng trực tuyến hoặc đến mua trực tiếp tại các cửa hàng, nơi mà họ chỉ cần thực hiện một động tác quét mã QR là có thể mang hàng về, dù không có tiền mặt và cũng chẳng có tiền trong tài khoản.
Đối với các đại lý bán hàng, các sản phẩm BNPL thường được các nhà cung cấp tính giá cao hơn. Nhưng các cửa hàng vẫn được hưởng lợi, bởi có nhiều hàng hóa hơn và có nhiều khách hơn. Nhà cung cấp BNPL còn chịu rủi ro về tài chính cho họ, tức trả trước đầy đủ cho người bán và xử lý việc trả nợ của người mua.
Atome, một nhà cung cấp BNPL của Singapore hoạt động tại 9 thị trường châu Á, tính phí người bán cao hơn từ 1 đến 3% giao dịch so với mức phí của công ty thẻ tín dụng.
Tổng giám đốc của Atome Hong Kong, Eric Yu, cho biết: “Chúng tôi chấp nhận rủi ro khi khách hàng không thanh toán. Đổi lại chúng tôi không mất các chi phí như tiếp thị, chứng từ và thẻ tín dụng…”. Kể từ khi thành lập vào năm 2019, Atome có 20 triệu người dùng ở Trung Quốc và Hồng Kông.
Theo dự báo của FIS-Worldpay, cơn sốt BNPL sẽ thu hút các ngân hàng truyền thống nhảy vào cuộc cạnh tranh, đơn giản họ không thể bỏ qua một thị trường có mức tăng trưởng tới 43% trong ít nhất 3 năm tới này.
Trong bối cảnh nhu cầu châu Á đang vươn lên trở thành thị trường tiêu thụ hàng hóa tiêu dùng hàng đầu thế giới, các công nghệ tài chính mới đua nhau ra đời, nhắm vào những khách hàng trẻ như thế hệ Z, cho thấy một xu hướng tiếp cận mới trong hoạt động thương mại điện tử, thanh toán trực tuyến.
Bỏ qua những yếu tố rủi ro, các dịch vụ như BNPL có thể là một hình thức thúc đẩy tiêu dùng và xa hơn là kích thích nền kinh tế phát triển trong bối cảnh nhiều nước đang săn đón làn sóng "chi tiêu trả thù", một cách gọi cho việc mua sắm "điên cuồng" để khỏa lấp nỗi buồn vì các hạn chế Covid-19 đã ngăn cản các hoạt động tụ tập, mua sắm và du lịch...