Đừng đánh đồng tiêu dùng cá nhân và cho vay cá nhân
TS Võ Trí Thành, Chuyên gia kinh tế cho biết, đại dịch Covid-19 khiến nền kinh tế gặp khó khăn, tuy nhiên, Việt Nam là quốc gia đặc thù nhờ văn hóa “tiết kiệm” ở tầng lớp trung lưu mới nổi, những người có việc làm và thu nhập.
Trong tài chính tiêu dùng, đánh đồng tiêu dùng cá nhân và cho vay cá nhân là không phù hợp, bởi đánh giá rủi ro sẽ khác nhau. Tiêu dùng cá nhân một nửa là bất động sản, trong đó đầu tư và đầu cơ không nhỏ. Tổng tín dụng ngân hàng cho vay liên quan đến bất động sản là gần 20% năm 2019, trong đó 1/3 là chủ đầu tư dự án và còn lại là khách hàng. Rủi ro trong đầu tư và đầu cơ lớn.
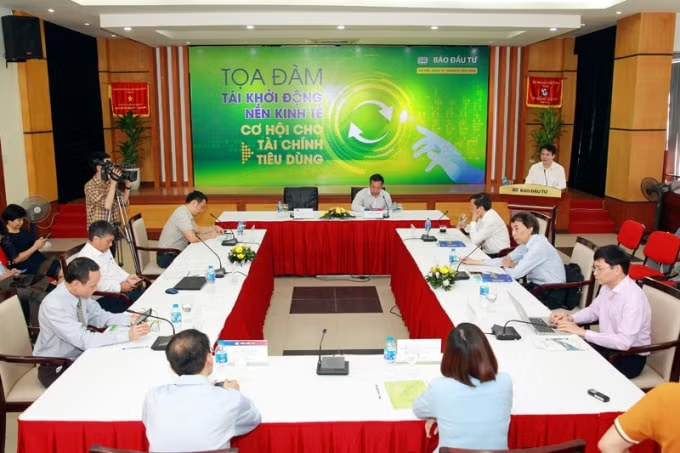
Nên có tài chính tiêu dùng cho đám hiếu, đám hỷ... là ý kiến của các chuyên gia tại cuộc Tọa đàm. Ảnh: Chí Cường
Đánh giá tác động của Covid-19 khiến thu nhập giảm, việc làm giảm, ông Thành cho rằng, quan trọng là hành vi, lối sống đang thay đổi. Đó là thay đổi ngắn hạn hay dài hạn, ông Thành đặt vấn đề.
Về mặt giải pháp, ông Thành cho rằng cần phải hiểu người tiêu dùng hơn rất nhiều.
Về vĩ mô, có mấy vấn đề cần quan tâm: nhà ở xã hội, đào tạo việc làm, chuyển đổi số…
Về luật, một số nước có Luật Bảo vệ tài chính tiêu dùng, trong khi Việt Nam vẫn cơ bản giải quyết trên Luật Dân sự.
Cho vay tiêu dùng phải gắn với việc làm thu nhập. Thứ hai là hành vi lối sống. Thứ ba là lòng tin. Thứ tư là rủi ro tài chính, bao gồm cả vĩ mô và vi mô, ông Thành nhận định.
Nên có tài chính tiêu dùng cho... đám hiếu, đám hỷ
Bàn về khái niệm tài chính tiêu dùng, TS Cấn Văn Lực, Chuyên gia Kinh tế cho biết, tín dụng tiêu dùng bao gồm cả tài chính tiêu dùng.
Dư địa tài chính tiêu dùng rất lớn nếu nhìn về quy mô và mạng lưới hoạt động: hiện nay chưa có thống kê cụ thể, nhưng ước tính, dư nợ tín dụng tiêu dùng đến cuối năm 2019 khoảng 1,68 triệu tỷ đồng (gấp 7 lần so với mức 230.000 tỷ đồng năm 2012).
Tỷ trọng tín dụng tiêu dùng trong tổng dư nợ nền kinh tế khoảng 20,5%, gấp 2,5 lần so với năm 2012 (khoảng 8%). Mức tăng trưởng của tín dụng tiêu dùng khoảng 20% mỗi năm là tương đối tích cực so với tín dụng toàn ngành (khoảng 14-15%).
Tuy nhiên, nếu bóc tách phần tín dụng phục vụ mua nhà, sửa nhà (khoảng 40% tổng tín dụng tiêu dùng), thì dư nợ tín dụng tiêu dùng cuối năm 2019 chỉ khoảng 12,3% tổng dư nợ nền kinh tế.
Trong tổng dư nợ tín dụng tiêu dùng (1,68 triệu tỷ đồng nêu trên), dư nợ của 16 công ty tài chính chiếm khoảng 7,7% (tương đương 130.000 tỷ đồng), còn lại là từ các Ngân hàng thương mại (chiếm 88%) và các tổ chức tài chính khác (khoảng 4%).
Để phát triển thị trường tài chính tiêu dùng Việt Nam một cách lành mạnh, bền vững TS. Cấn Văn Lực cho rằng, các cơ quan quản lý cần tiếp tục hoàn thiện hành lang pháp lý trong việc quản lý, giám sát các công ty tài chính, nhất là các qui định về chuẩn an toàn cũng như những sản phẩm mới như cho vay đám hiếu, đám hỷ, chữa bệnh…
Đồng thời, tạo điều kiện cho các Công ty tài chính (CTTC) quy mô vừa và nhỏ phát triển, nhằm tăng tính cạnh tranh, hạn chế rủi ro tập trung vào số ít CTTC lớn. Điều này sẽ giúp giảm lãi suất, tăng đa dạng về sản phẩm-dịch vụ, mang lại nhiều lợi ích hơn cho người tiêu dùng cũng như nền kinh tế.
Đồng thời, nhanh chóng hoàn thiện hệ thống cơ sở dữ liệu dân cư quốc gia. Việc này không chỉ giúp cho các CTTC có thể hoạt động dễ dàng và hiệu quả hơn, mà còn giúp cho tất cả các tổ chức tài chính khác đưa ra được những sản phẩm, dịch vụ dựa trên công nghệ số (tài chính số, ngân hàng số, nhận diện số, phân tích khách hàng…) để mang lại nhiều tiện ích và trải nghiệm tốt hơn cho khách hàng.
Đối với các công ty tài chính tiêu dùng, ông Lực cho rằng cần rà soát, điều chỉnh chiến lược kinh doanh; phát triển mô hình kinh doanh mới phù hợp với xu hướng thị trường sau dịch bệnh. Trong đó, đặc biệt lưu tâm đến những thay đổi về xu hướng tiêu dùng, thị hiếu mới của khách hàng để phát triển các chính sách, sản phẩm phù hợp.
TS Lực lưu ý, vấn đề tăng cường nền tảng công nghệ phục vụ cho vay tiêu dùng, giảm chi phí, tăng năng suất lao động, qua đó tăng sức cạnh tranh so với các mô hình kinh doanh mới (Fintech, cho vay ngang hàng…) cũng là một giải pháp bức thiết.
Bên cạnh đó, ông Lực cũng cho rằng các công ty tài chính cần chú trọng quản trị rủi ro tín dụng, cân đối phù hợp giữa rủi ro và lãi suất cho vay, đưa về mức hợp lý để thu hút người dân tăng vay tiêu dùng và giảm rủi ro không trả được nợ, xây dựng và phát triển đội ngũ nhân sự để phát triển hiệu quả, bền vững…
Ngọc An