Bài liên quan
Thận trọng khi nới room tín dụng tiêu dùng
Bắt giữ đối tượng cho vay ‘tín dụng đen’, lãi suất 360%/năm
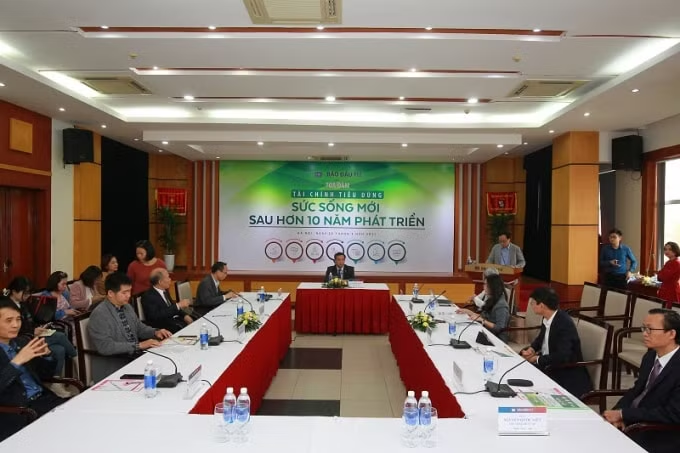
Toàn cảnh buổi Toạ đàm.
Hãy để tín dụng tiêu dùng kinh doanh đúng sứ mệnh phục vụ và thoả mãn nhu cầu của người tiêu dùng
Nhìn nhận về vấn đề phát triển tín dụng tiêu dùng tại Việt Nam, ông Phan Đức Hiếu - Phó Viện trưởng Viện quản lý Kinh tế Trung ương (VICEM) cho biết, hiện nay sản phẩm thẻ tín dụng phát triển rất mạnh, vậy liệu đây có phải là đối tượng mà tín dụng tiêu dùng (TDTD) phải dè chừng hay không. Tuy nhiên, TDTD chủ yếu phục vụ khách hàng dưới chuẩn nên đây không phải là vấn đề lớn mà có 2 vấn đề cần quan tâm trong câu chuyện này.
"Thứ nhất, thị trường TDTD có góp phần tín dụng đen hay không? Có thể nhưng không thể bởi tín dụng đen cho vay trong bối cảnh khác. Thứ hai, liệu có hay không việc mô hình TDTD sẽ dẹp được tín dụng đen? Câu trả lời là có nhưng không phải là sứ mệnh của TDTD", ông Hiếu nêu.
Cũng theo ông Hiếu, trên thế giới, có rất nhiều quốc gia coi TDTD là một chỉ số tiêu dùng để định hướng điều hành kinh tế và điều hành sản xuất, chính vì thế ý nghĩa của TDTD ở các nước này là rất lớn. Ở các quốc gia, khi doanh nghiệp kinh doanh thì việc xác định cách thức xuất như thế nào Chính phủ không can thiệp được.
"Vì thế, vấn đề cần xem xét ở đây là TDTD khác gì với tín dụng thông thường? Đó là so với tín dụng thông thường thì TDTD có nhiều lợi thế như nhanh gọn, không cần đảm bảo tài sản nên các tiêu chí cũng rất mong manh", vị chuyên gia này cho biết.
Theo ông Hiếu, Chính phủ không cần thúc đẩy TDTD mà chỉ cần để cho nó phát triển theo nhu cầu của thị trường tiêu dùng. Và không nên gắn cho TDTD với bất kỳ sứ mệnh hay nhiệm vụ nào cả.
"Chính phủ không có sứ mệnh thúc đẩy tín dụng tiêu dùng mà cái cần là Ngân hàng Nhà nước cần có khung thể chế, bất kể hình thức kinh doanh nào cũng có rủi ro, miễn sao không vượt quá chỉ tiêu tín dụng. Vì khi để TDTD đi quá giới hạn này thì sẽ mang lại rủi ro cho người tiêu dùng và cả cho cả tổ chức tín dụng", ông Hiếu đánh giá.
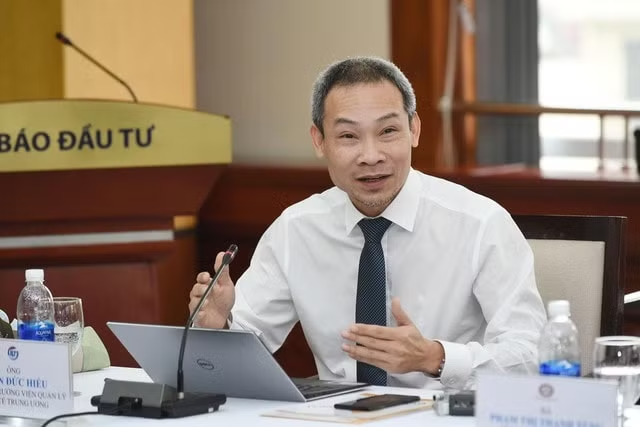
Ông Phạm Đức Hiếu - phó Viện trưởng Viện quản lý Kinh tế Trung ương (VICEM).
Do đó, về bảo vệ người tiêu dùng, cần nâng cao nhận thức cho họ trước khi tham gia vào thị trường này, nhưng cùng với đó cũng phải để người vay tự chịu trách nhiệm với việc họ đã làm – vì hơn ai hết họ phải tính đến “phá sản cá nhân”.
Còn về vấn đề bảo vệ tổ chức cho vay thì trong quá trình tranh chấp hợp đồng dẫn đến kéo dài nhiều năm hoặc không có cơ hội giải quyết văn minh là rào cản lớn nhất. Nếu quản trị được những vấn đề này thì mới phát triển được tín dụng tiêu dùng. "Hãy để TDTD kinh doanh đúng sứ mệnh phục vụ và thoả mãn nhu cầu của người tiêu dùng", ông Hiếu nhấn mạnh.
Bổ sung thêm ý kiến của ông Phan Đức Hiếu, ông Ngô Trọng Minh – chủ toạ buổi Toạ đàm cho rằng, Chính phủ không có sứ mệnh thúc đẩy tín dụng tiêu dùng mà đóng vai trò là bà đỡ để TDTD phát triển.
Nâng cao nhận thức và đủ công cụ quản lý là từ khoá để TDTD lớn mạnh
Dưới góc nhìn của chuyên gia kinh tế, TS Cấn Văn Lực thông tin, 10 năm qua, tín dụng tiêu dùng tại Việt Nam đã có bước phát triển nhảy vọt. Dư nợ TDTD cuối năm 2020 đạt khoảng 1,8 triệu tỷ đồng, chiếm khoảng 20% tổng dư nợ nền kinh tế, gấp 2,5 lần so với năm 2012 (khoảng 8%). Trong đó, đối với tín dụng bất động sản nhà ở đạt khoảng 1 triệu tỷ đồng (chiếm khoảng 55,5%), theo chỉ đạo của Chính phủ, từ năm 2019, loại tín dụng này được thống kê vào nhóm tín dụng bất động sản).
Trong 5 năm qua, tín dụng tiêu dùng (gồm cả tín dụng BĐS nhà ở) tăng trưởng khoảng 20%/năm - là tương đối tích cực so với tín dụng toàn ngành (tăng khoảng 15,4%).
“Tuy nhiên, nếu bóc tách phần tín dụng BĐS nhà ở, thì tín dụng tiêu dùng tại Việt Nam chỉ khoảng 800 nghìn tỷ đồng, chiếm khoảng 8,7% tổng dư nợ của nền kinh tế, thấp hơn nhiều so với các nước như Malaysia, Trung Quốc, Thái Lan, Indonesia, Hàn Quốc... với tỷ trọng tín dụng tiêu dùng (không bao gồm tín dụng BĐS nhà ở) chiếm khoảng 15-35%/tổng dư nợ thì tiềm năng phát triển thị trường này tại Việt Nam là còn rất lớn”, ông Lực nhận định.
Cùng với đó, thị trường tài chính tiêu dùng còn có một số bất cập như quy mô còn nhỏ, thị trường phát triển còn tập trung chủ yếu vào một số công ty lớn (3 công ty hàng đầu chiếm đến hơn 75% thị phần); kiến thức về tài chính - tín dụng của người dân còn hạn chế; thiếu thông tin minh bạch, dữ liệu chuẩn về khách hàng; bản thân các công ty tài chính còn khó khăn về huy động vốn do thị trường vốn còn chưa phát triển…
Do đó, để phát triển thị trường tài chính tiêu dùng Việt Nam một cách “lành mạnh”, về phía cơ quan quản lý cần phải tiếp tục hoàn thiện hành lang pháp lý trong việc quản lý, giám sát các CTTC (nhất là các qui định về chuẩn mực an toàn cũng như minh bạch thông tin, tiếp thị sản phẩm, quản trị rủi ro...).
Riêng đối với các tổ chức tín dụng cần phát triển mô hình kinh doanh mới phù hợp với xu hướng thị trường trong và sau dịch bệnh. Đặc biệt, chú trọng phát triển các nền tảng công nghệ phục vụ cho vay tiêu dùng, giảm chi phí, tăng năng suất lao động, phối hợp phát triển các mô hình kinh doanh mới như Fintech, cho vay ngang hàng, Mobile money..."Cùng với đó, cân đối phù hợp giữa rủi ro và lãi suất cho vay với mức lãi suất hợp lý để góp phần giảm rủi ro không trả được nợ vì lãi suất quá cao", ông Lực nhấn mạnh.
Còn chuyên gia kinh tế Đinh Trọng Thịnh cho rằng, hiện có khoảng 47% người Việt tham gia vay tiền, nhưng chỉ có 18,5% là vay từ những tổ chức tín dụng và các tổ chức tài chính chính thức, phần còn lại là vay từ người thân, bạn bè hoặc “tín dụng đen”.
Theo ông Thịnh, "khi các hộ gia đình và các chủ thể có thể dễ dàng tiếp cận kênh tài chính tiêu dùng nhằm đáp ứng nhu cầu tiêu dùng, nhu cầu vốn nhỏ lẻ, sẽ hạn chế được tình trạng tín dụng đen, tín dụng ngầm trên thị trường, góp phần tăng thu ngân sách nhà nước, tránh được các bất ổn trong đời sống xã hội...”.
"Do đó, trong tình hình có đại dịch Covid-19 và cuộc cách mạng công nghệ 4.0, các công ty tài chính phải rà soát lại chiến lược kinh doanh để chuyển đổi cho phù hợp với tình hình mới, đặc biệt là chuyển đổi số… Trên cơ sở đó, có thể giảm lãi suất cho khách hàng, nâng cao cơ hội cạnh tranh với các công ty tài chính khác”, ông Thịnh nhấn mạnh.
Về phía cơ quan quản lý Nhà nước, bà Phạm Thị Thanh Tùng - Phó Vụ trưởng Vụ Tín dụng các ngành kinh tế – Ngân hàng Nhà nước (NHNN) cho biết, NHNN đang nghiên cứu trình cấp có thẩm quyền ban hành nhiều chính sách hỗ trợ phát triển tài chính tiêu dùng như triển khai thí điểm dùng tài khoản viễn thông thanh toán cho các hàng hóa, dịch vụ có giá trị nhỏ (Mobile Money); thử nghiệm có kiểm soát cho hoạt động Fintech; Nghị định thay thế Quyết định số 20/2017/QĐ-TTg về hoạt động tài chính vi mô...
Đồng thời, NHNN theo thẩm quyền đã ban hành các quy định pháp lý phù hợp đối với các sản phẩm, mô hình, dịch vụ. Cùng với đó là ứng dụng công nghệ định danh và nhận biết khách hàng điện tử, quy định về mở tài khoản thanh toán của cá nhân bằng phương thức điện tử - eKYC, nghiên cứu, tìm hiểu công nghệ Blockchain ứng dụng trong lĩnh vực thanh toán; ứng dụng công nghệ dữ liệu lớn (Big Data), trí tuệ nhân tạo vào một số lĩnh vực ngân hàng, bà Tùng thông tin.
Bà Tùng nói" “Cho vay tiêu dùng là sản phẩm cho vay dưới dạng tín chấp hoặc thế chấp, nhằm hỗ trợ nguồn tài chính cho các nhu cầu mua sắm hàng gia dụng, mua xe, du học, khám chữa bệnh và các nhu cầu thiết yếu khác trong cuộc sống. Cho vay tiêu dùng một mặt giúp đáp ứng nhu cầu của người dân chi tiêu, nâng cao khả năng tiếp cận tài chính của đại bộ phận người dân, mặt khác còn có ý nghĩa lớn trong việc kích cầu nền kinh tế và hỗ trợ tăng trưởng kinh tế".
"Trong thời gian qua, hệ thống các tổ chức tín dụng nói chung, đặc biệt là các công ty tài chính tiêu dùng đã phát triển mạnh mẽ nhằm đáp ứng kịp thời nhu cầu vốn phục vụ tiêu dùng của người dân, góp phần cải thiện chất lượng cuộc sống, gia tăng công bằng xã hội”, đại diện NHNN phân tích.
Khánh Linh