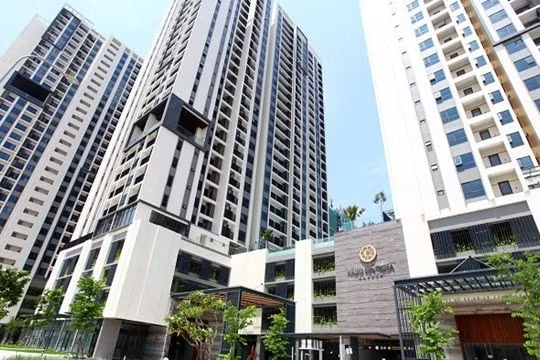
Vùng ven sôi động nhưng nhà phổ thông vẫn khan hiếm
Theo báo cáo nghiên cứu thị trường bất động sản quý II/2025 do Avison Young Việt Nam công bố, tại các thành phố trọng điểm như TP.HCM, Hà Nội và các vùng giáp ranh, thị trường tiếp tục ghi nhận sự tăng trưởng về cả nguồn cung lẫn giá bán. Trong đó, mặt bằng giá sơ cấp ghi nhận mức tăng từ 2 – 6% tùy loại hình và khu vực, phản ánh sự phục hồi rõ nét của thị trường sau giai đoạn điều chỉnh kéo dài.
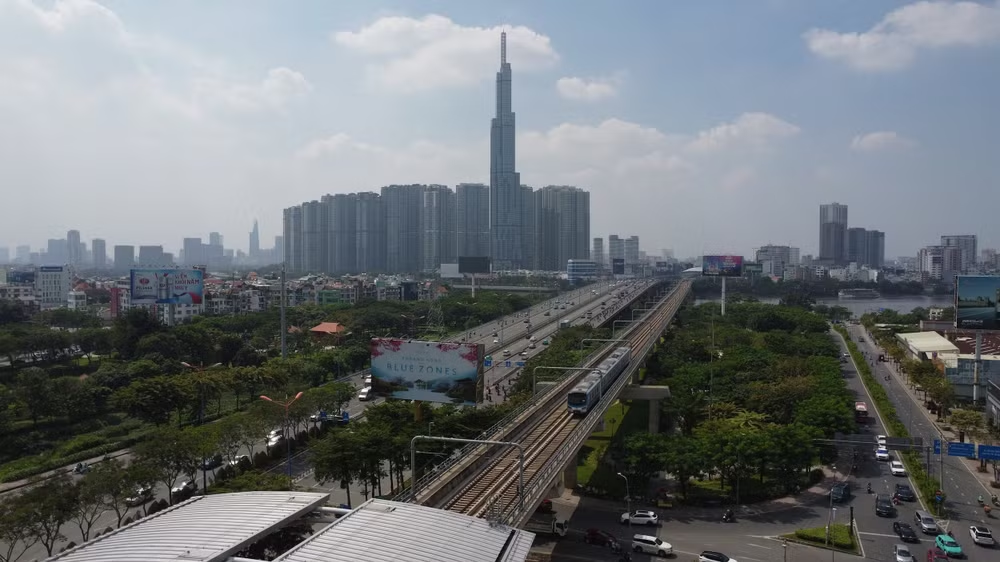
Cụ thể, tại TP.HCM, quý II/2025 chứng kiến sự ra mắt của nhiều dự án mới. Giá sơ cấp tại các dự án mở bán lần đầu tăng từ 4 – 6%, trong khi các dự án hiện hữu cũng ghi nhận mức tăng 2 – 4% so với quý trước. Không chỉ khu trung tâm, vùng ven như thuộc các địa bàn Thủ Đức, Bình Chánh, Nhà Bè (cũ) cũng bắt đầu tăng tốc trở lại, đặc biệt tại các điểm hưởng lợi từ tuyến Vành đai 3 và các tuyến metro.
Tại Bình Dương, thị trường sôi động với các dự án mới tại Dĩ An, Thuận An, Thủ Dầu Một. Mức giá sơ cấp dao động từ 38,6 – 50 triệu đồng/m2, cao hơn nhiều so với giai đoạn 2018 – 2020. Giá bán tăng mạnh nhờ hệ thống giao thông liên kết với TP.HCM ngày càng hoàn thiện như cao tốc Mỹ Phước – Tân Vạn, tuyến metro Bến Thành – Suối Tiên kéo dài.
Tuy nhiên, một vấn đề nổi cộm là sự mất cân đối trong cơ cấu sản phẩm. Phân khúc nhà ở phổ thông, trung cấp ngày càng khan hiếm do chi phí đầu vào cao và rào cản pháp lý kéo dài, trong khi sản phẩm cao cấp, hạng sang lại dư thừa. Điều này khiến người có nhu cầu mua nhà ở thực gặp khó khăn tiếp cận.
Xu hướng phát triển dự án cũng đang dịch chuyển mạnh về các đô thị vệ tinh và các tỉnh thành cấp 2, nơi còn quỹ đất lớn và chính sách thu hút đầu tư linh hoạt hơn. Các khu vực như Long An, Đồng Nai, Bắc Ninh, Hưng Yên, Quảng Ninh được đánh giá là tâm điểm tiếp theo với các đại đô thị quy mô lớn.
Cùng chung nhận định, TS. Nguyễn Văn Đính – Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS) cho biết: "Thị trường năm 2025 có thể tăng trưởng khoảng 10% so với năm trước, nhờ loạt dự án được tháo gỡ pháp lý và triển khai trở lại từ năm 2024".
Theo VARS, nguồn cung chủ yếu đến từ các đại đô thị của các chủ đầu tư lớn tại Hà Nội và TP.HCM. Cụ thể, Hà Nội và vùng vệ tinh dự kiến cung cấp khoảng 37.000 sản phẩm mới trong năm 2025, trong khi TP.HCM và các khu vực giáp ranh như Bình Dương, Long An, Đồng Nai có thể tung ra thị trường khoảng 18.000 sản phẩm.
Phân khúc căn hộ được dự báo sẽ dẫn dắt thanh khoản thị trường. Bên cạnh đó, đất nền pháp lý rõ ràng, đã tách thửa tại các khu vực có hạ tầng phát triển cũng đang được nhiều nhà đầu tư cá nhân quan tâm trở lại. Xu hướng “dịch chuyển về vùng ven” tiếp tục hiện hữu, khi các đô thị cấp 2, cấp 3 với giá bán mềm và dư địa tăng trưởng lớn trở thành lựa chọn hấp dẫn.
Văn phòng hạng B tăng giá, khuyến nghị bám sát quy hoạch và hạ tầng
Không chỉ thị trường nhà ở, phân khúc văn phòng cho thuê cũng có nhiều chuyển động tích cực trong quý II/2025. Theo Avison Young Việt Nam, nhu cầu thuê văn phòng chất lượng cao, tích hợp đa chức năng và thân thiện môi trường đang thúc đẩy các nhà phát triển nâng cấp sản phẩm. Giá thuê trung bình và tỷ lệ lấp đầy đều duy trì xu hướng tăng tại các đô thị lớn.
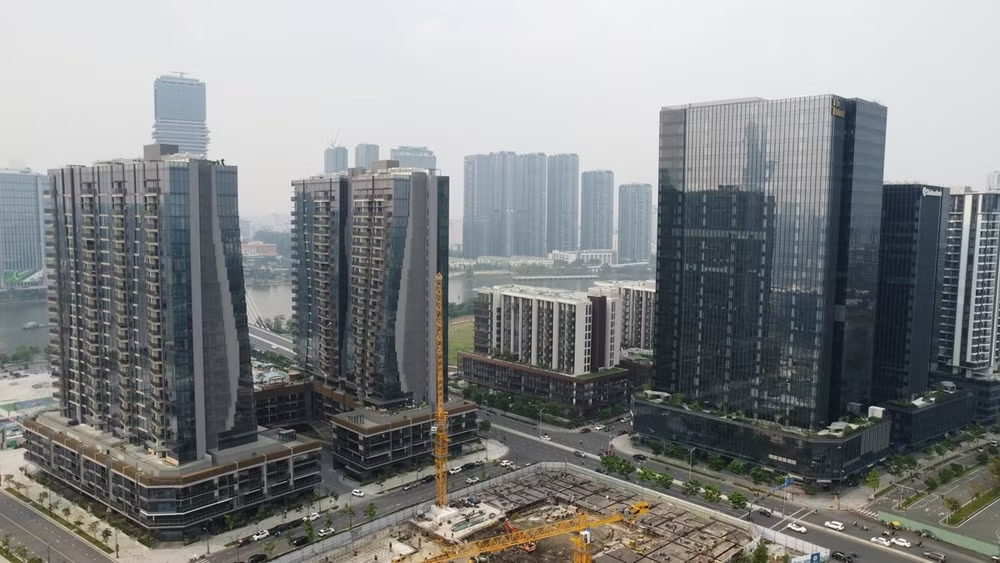
Tại TP.HCM, quý II ghi nhận hai dự án mới đi vào hoạt động là Betrimex Tower và Yteco Office Tower, cung cấp thêm 15.200 m2 diện tích sàn. Giá thuê văn phòng hạng B tại khu trung tâm tăng 5% so với quý I, đạt mức 29,5 USD/m2/tháng. Các văn phòng hạng A và không gian làm việc linh hoạt cũng ghi nhận tỷ lệ lấp đầy khả quan.
Ông David Jackson – Tổng Giám đốc Avison Young Việt Nam cho rằng, thị trường Việt Nam đang bước vào giai đoạn tái định hình dưới tác động của ba bộ luật mới có hiệu lực từ tháng 8/2024, gồm Luật Đất đai, Luật Kinh doanh Bất động sản và Luật Nhà ở. Sự minh bạch hóa pháp lý sẽ là cú hích dài hạn, giúp thị trường hoạt động chuyên nghiệp và bền vững hơn.
Theo chuyên gia này, các tài sản ngoại vi có kết nối hạ tầng tốt đang được tái định giá, cho thấy đây là xu hướng trung hạn, phản ánh quá trình đô thị hóa và dịch chuyển nhân khẩu học. Chuyên gia này nhấn mạnh: "Nhà đầu tư cần theo sát quy hoạch sử dụng đất, chiến lược phát triển hạ tầng và dòng vốn để đón đầu các cơ hội phân vùng mới".
Đặc biệt, cả Avison Young và VARS đều đồng thuận rằng thị trường bất động sản Việt Nam đang bước vào giai đoạn phục hồi tích cực. Tuy nhiên, sự phân hóa về khu vực, chủ đầu tư, pháp lý và phân khúc sẽ là đặc trưng của giai đoạn tới, buộc nhà đầu tư và người mua phải chủ động nghiên cứu, lựa chọn kỹ lưỡng hơn trước khi xuống tiền.