Bài liên quan
Tổng cục Thuế ra hướng dẫn mới về quyết toán thuế thu nhập cá nhân
Sau loạt cán bộ bị khởi tố, Tổng cục Thuế bất ngờ yêu cầu các Cục Thuế chấn chỉnh
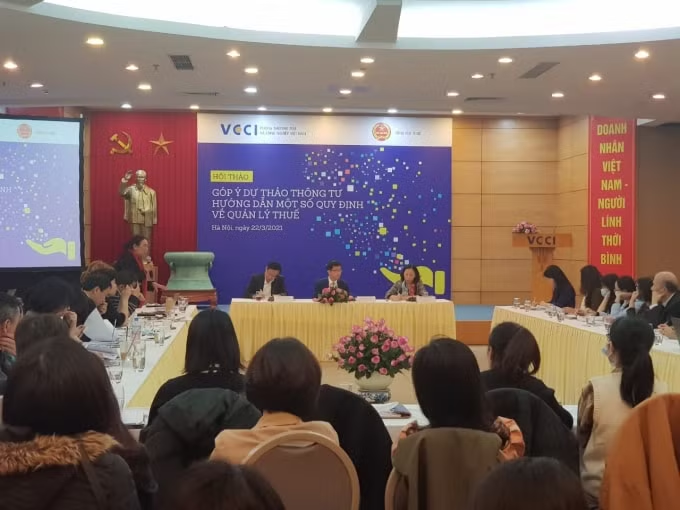
Toàn cảnh buổi Hội thảo. Ảnh KL.
Sẽ hoàn trả thuế qua số tài khoản cá nhân
Phát biểu tại Hội thảo, bà Lưu Thị Duyên Hải đến từ Tổng cục Thuế (Bộ Tài chính) cho biết, theo số liệu của Tổng cục Thuế, hiện Việt Nam có số người nộp thuế đến từ doanh nghiệp siêu nhỏ chiếm tới 50%. Tuy nhiên, Thông tư hướng dẫn về quản lý thuế lần này lại nhắm vào nhóm đối tượng nộp thuế lớn là các tập đoàn, tổng công ty, doanh nghiệp lớn…
Về vấn đề liên quan đến công tác hoàn thuế thì điểm mới trong Thông tư lần này là người nộp thuế được hồi tố từ thời điểm nộp thuế. Tuy nhiên, nếu nộp thuế quá 10 năm sẽ không được hoàn trả.
Góp ý với từng điểm mới được đề cập trong dự thảo thông tư bà Nguyễn Thị Cúc - Chủ tịch Hội tư vấn Thuế Việt Nam cho rằng, dự thảo Thông tư về quản lý thuế lần này đã khắc phục được nhiều nhược điểm so với thông tư ban hành trước đây, trong đó nổi bật nhất là thuế thu nhập thuế giá trị gia tăng.
Nhưng bên cạnh đó vẫn tồn tại những bất cập như nghị định đã quy định số tạm nộp 3 quý không thấp hơn 75% tổng số thuế phải nộp của năm. Quy định này sẽ khắc phục được tình trạng doanh nghiệp dồn nộp vào các tháng cuối năm, giúp cân đối ngân sách nhà nước, tuy nhiên, cũng phát sinh một số bất cập đó là trong quá trình sản xuất kinh doanh, thuế thu nhập doanh nghiệp không phải tháng nào cũng giống nhau, có doanh nghiệp đầu năm có doanh thu cao, nên phát sinh số thuế phải nộp cao, nhưng cũng có doanh nghiệp doanh thu quý cuối năm cao và dồn số thuế phải nộp vào cuối năm.
Theo quy định tại Nghị định 126, nếu trong quý IV hàng năm doanh nghiệp tập trung sản xuất kinh doanh để hoàn thành kế hoạch, có thể dẫn đến số thuế phải nộp trên 25%. Trong trường hợp này, doanh nghiệp không thể cân đối doanh thu để tính tiền nộp thuế. Vậy nên nhiều doanh nghiệp vướng vào tình huống tự nhiên bị phạt, bà Cúc nhận định.
Hướng dẫn về thuế dài quá, đọc trước quên sau
Nhìn nhận về vấn đề này, Luật sư Hoàng Đàn đến từ Hội các nhà quản trị doanh nghiệp (VACD) cho rằng, Thông tư này quá “ôm đồm” bởi doanh nghiệp cần thông tư hướng dẫn cụ thể mà không làm khó doanh nghiệp. Với Thông tư hướng dẫn lần này đã điều chỉnh quá nhiều nội dung nhưng vẫn chưa phù hợp. Hiện hệ thống thuế Việt Nam cồng kềnh nhất thế giới, vì thế cần phải giảm số lượng các thông tư, văn bản hướng dẫn, ông Đàn nêu kiến nghị.
Đồng quan điểm bà Hà Thị Thanh cũng cho rằng hướng dẫn về thuế dài quá, đọc trước quên sau vì thế Bộ tài chính nên tách các thông tư, nghị định với những hướng dẫn cụ thể hơn. Đưa dẫn chứng cho nhận định này, bà Thanh nêu thực trạng về phần nổi cộm nhất trong thông tư là địa điểm kinh doanh.
Ở Việt Nam doanh nghiệp hay tập đoàn cũng cùng một địa điểm kinh doanh, trong khi đó đơn vị phụ thuộc có rất nhiều địa điểm, văn phòng chi nhánh, vì thế không được phân biệt trong kê khai trụ sở chính, nơi nào địa điểm kinh doanh.
“Mang về nhà cũng là địa điểm kinh doanh, vậy liệu ngành thuế có chấp nhận hay không, do đó, ngành thuế cần làm rõ quy định này. Cùng với đó, nên thống nhất địa điểm là tỉnh để văn bản nhẹ nhàng để tránh nói đi nói lại nhiều trong văn bản. Ngoài ra với vấn đề theo VND hay ngoại tệ cũng vậy”, bà Thanh kiến nghị.
Còn bà Hà Thị Tường Vy – Chi hội Kế toán hàng nghề Việt Nam (VICA) cho rằng, việc ban hành thông tư là rất cần thiết, tuy nhiên Luật quản lý Thuế và Nghị định 126 có nhiều nội dung khó hiểu nếu không có hướng dẫn thì không thực hiện được trong thực tiễn.
Góp ý về vấn đề kê khai nghĩa vụ nộp thuế, bà Đặng Thị Bình An đến từ Công ty TNHH Tư vấn Thuế C&A, cho rằng, cần bổ sung và làm rõ một số nội dung chưa được quy định cụ thể tại Luật quản lý thuế và Nghị định 126/2020. Đó là đối với người nộp thuế khai thuế theo tháng theo quý chỉ phải nộp hồ sơ khai thuế thoe các tháng, quý có phát sinh nghĩa vụ thế, theo đó các tháng không phát sinh thì không phải nộp hồ sơ kê khai.
Tuy nhiên để người nộp thuế hiểu đúng quy định này thì Thông tư nên quy định cụ thể theo hướng, người nộp thuế kinh doanh thường xuyên nộp hồ sơ khai theo tháng, quý theo thời hạn quy định tại điều 44 Luật Quản lý thuế kể cả trường hợp các tháng, quý không phát sinh nghĩa vụ nộp thuế. Việc quy định này giúp cơ quan thuế quản lý, cập nhật. được tình hình sản xuất kinh doanh và kê khai thuế của người nộp thuế. Ngoài ra, nếu không quy định thì các tháng, quý người nộp thuế không phát sinh nghĩa vụ thuế hay chưa nộp, nộp chậm, bà An lý giải.
Đáng chú ý, trong trường hợp doanh nghiệp giải thể thì khi áp dụng Thông tư này sẽ "dở khóc dở cười" vì trên thực tế doanh nghiệp muốn giải thể nhưng phải mất tận 2 năm nằm chờ, có những doanh nghiệp cần giải thể tại thời điểm xin giải thể thì lại phải chờ đủ điều kiện khiến doanh nghiệp rất thiệt thòi, thậm chí có thể nói hiện nay việc chấm dứt mã số thuế đang bị bỏ rơi…
Liên quan đến việc chuyển nhượng gián tiếp, đặc biệt doanh nghiệp có vốn đầu tư nước ngoài hiện giờ có chính sách thu rồi nhưng thu thế nào không có hướng dẫn và không rõ ràng… đó là lỗ hổng gây thất thu thuế vì họ muốn nộp cũng không thấy hướng dẫn nộp cụ thể, Phó tổng giám đốc Công ty CPTV EY Việt Nam nêu thực trạng.
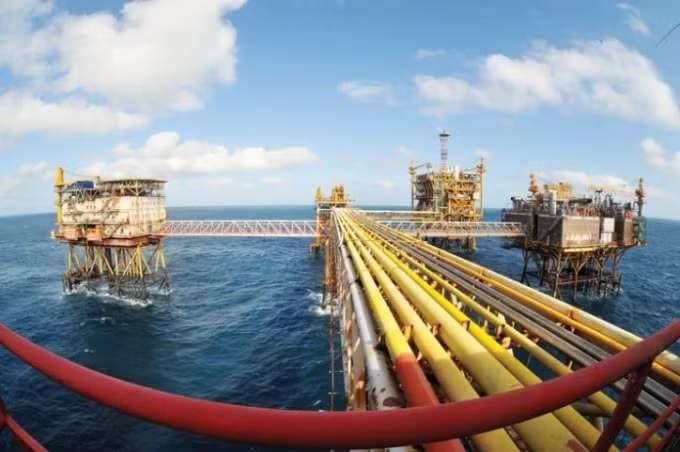
Theo đại diện PVN, việc bán khí được thu về bằng tiền đồng nhưng với quy định này phải nộp bằng USD dẫn đến chi phí tài chính phát sinh ảnh hưởng đến dòng tiền của doanh nghiệp.
Đề nghị thu thuế trên hoá đơn
Đến từ Tập đoàn Dầu khí Việt Nam (PVN), bà Nguyễn Thị Minh Hà cho biết, cuộc góp ý Dự thảo này là cơ hội để đơn vị này nói ra nỗi lòng của mình, đặc biệt về đồng tiền nộp thuế.
Theo bà Hà, tại điều 44 Luật quản lý thuế, nghĩa vụ ngành dầu khí đều nộp thuế bằng ngoại tệ, được thực hiện từ rất lâu và thuận lợi. Tuy nhiên đối với từng hạng mục để phân bổ ra thị trường thì phải vận hành theo một chuỗi nên các hợp đồng thương mại đều được đóng thuế trên hợp đồng đó.
“Việc bán khí được thu về bằng tiền đồng nhưng với quy định này phải nộp bằng USD dẫn đến chi phí tài chính phát sinh ảnh hưởng đến dòng tiền của doanh nghiệp. Nhưng “khó xử” nhất vẫn là các đối tác của Tập đoàn Dầu khí với vai trò bên mua khí sẽ yêu cầu thay đổi hợp đồng.
Trong khi tất cả các hợp đồng phân phối khí từ "thượng nguồn đến hạ nguồn" đã được chốt sổ từ trước, đặc biệt có những hợp động phải mất tới 8 năm mới đàm phán xong. Vì thế, liệu có bắt buộc đơn vị này phải nộp bằng USD hay không trong khi đó doanh nghiệp nộp thuế theo quy đổi”, bà Hà nêu thực trạng.
Cùng với đó, đơn vị này cũng kiến nghị về tỷ giá, bán ra bằng đồng tiền nào phải đóng thuế vào bằng đồng tiền đó, tuy nhiên đề nghị thu trên hoá đơn, vì hợp đồng mua bán khí rất phức tạp, đại diện PVN kiến nghị.
Ở góc nhìn của chuyên gia kinh tế, ông Đinh Trọng Thịnh cho rằng dự thảo Thông tư lần này là bước tiến trong hoạch định chính sách của Bộ Tài chính. Tuy nhiên, có một số vấn đề thông tư cần tiếp tục làm rõ để phù hợp với bối cảnh hiện nay.
Trong đó, vấn đề ngoại tệ liên quan nhiều đến quyền lợi của các doanh nghiệp ngoại tệ, do đó, có một số điểm cần làm rõ những loại ngoại tệ nào được coi là ngoại tệ chuyển đổi để tiết kiệm chi phí và thời gian và cái nào lấy giá mua vào bán ra, thời điểm nào?
Đặc biệt, với công nghệ hiện nay, doanh nghiệp có thể tính được cụ thể doanh thu, chi phí cụ thể từng ngày nên chúng ta cần nói rõ phân bổ chi tiết cho doanh nghiệp, đặc biệt với thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân... Vì thế, quy định tạo thuận lợi cho công tác thu thuế nhưng cũng phải tạo thuận lợi cho doanh nghiệp, vị chuyên gia này nhấn mạnh.
Khánh Linh