Quy định mới về khấu trừ thuế tiêu thụ đặc biệt

(CLO) Chính phủ vừa ban hành Nghị định số 14/2019/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 108/2015/NĐ-CP ngày 28/10/2015 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật thuế tiêu thụ đặc biệt và Luật sửa đổi, bổ sung một số điều của Luật thuế tiêu thụ đặc biệt.
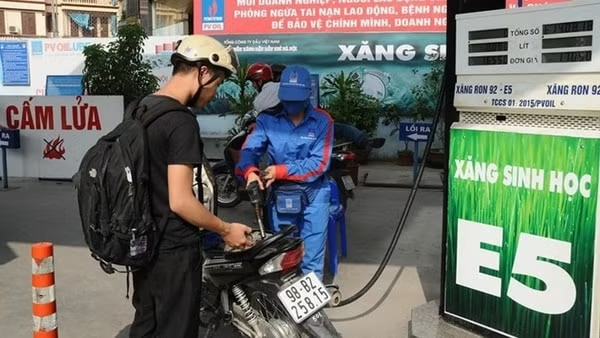
Việc kê khai nộp thuế, khấu trừ thuế tiêu thụ đặc biệt đối với xăng sinh học được thực hiện tại cơ quan thuế địa phương. Ảnh minh họa

Việc kê khai nộp thuế, khấu trừ thuế tiêu thụ đặc biệt đối với xăng sinh học được thực hiện tại cơ quan thuế địa phương. Ảnh minh họa

Trong đó, Nghị định số 14/2019/NĐ-CP đã sửa đổi, bổ sung quy định về việc khấu trừ thuế.

Nghị định mới quy định người nộp thuế sản xuất hàng hóa thuộc đối tượng chịu thuế tiêu thụ đặc biệt bằng các nguyên liệu chịu thuế tiêu thụ đặc biệt được khấu trừ số thuế tiêu thụ đặc biệt đã nộp đối với nguyên liệu nhập khẩu hoặc đã trả đối với nguyên liệu mua trực tiếp từ cơ sở sản xuất trong nước khi xác định số thuế tiêu thụ đặc biệt phải nộp. Số thuế tiêu thụ đặc biệt được khấu trừ tương ứng với số thuế tiêu thụ đặc biệt của nguyên liệu đã sử dụng để sản xuất hàng hóa chịu thuế tiêu thụ đặc biệt bán ra.

Riêng đối với xăng sinh học, số thuế tiêu thụ đặc biệt được khấu trừ của kỳ khai thuế được căn cứ vào số thuế tiêu thụ đặc biệt đã nộp hoặc đã trả trên một đơn vị nguyên liệu mua vào của kỳ khai thuế trước liền kề của xăng khoáng để sản xuất xăng sinh học.

Đối với các doanh nghiệp được phép sản xuất, pha chế xăng sinh học, việc kê khai nộp thuế, khấu trừ thuế tiêu thụ đặc biệt được thực hiện tại cơ quan thuế địa phương nơi doanh nghiệp đóng trụ sở chính. Số thuế tiêu thụ đặc biệt chưa được khấu trừ hết của xăng khoáng nguyên liệu dùng để sản xuất, pha chế xăng sinh học được bù trừ với số thuế tiêu thụ đặc biệt phải nộp của hàng hóa, dịch vụ khác phát sinh trong kỳ. Trường hợp sau khi bù trừ, còn số thuế tiêu thụ đặc biệt chưa được khấu trừ hết của xăng khoáng nguyên liệu dùng để sản xuất, pha chế xăng sinh học thì được khấu trừ vào kỳ tiếp theo hoặc hoàn trả.

Nghị định 14/2019/NĐ-CP cũng nêu rõ, người nộp thuế tiêu thụ đặc biệt đối với hàng hóa chịu thuế tiêu thụ đặc biệt nhập khẩu được khấu trừ số thuế tiêu thụ đặc biệt đã nộp ở khâu nhập khẩu bao gồm cả số thuế tiêu thụ đặc biệt đã nộp theo Quyết định ấn định thuế của cơ quan hải quan, trừ trường hợp cơ quan hải quan xử phạt về gian lận, trốn thuế khi xác định số thuế tiêu thụ đặc biệt phải nộp bán ra trong nước.

Số thuế tiêu thụ đặc biệt được khấu trừ tương ứng với số thuế tiêu thụ đặc biệt của hàng hóa nhập khẩu chịu thuế tiêu thụ đặc biệt bán ra và chỉ được khấu trừ tối đa bằng tương ứng số thuế tiêu thụ đặc biệt tính được ở khâu bán ra trong nước. Phần chênh lệch không được khấu trừ giữa số thuế tiêu thụ đặc biệt đã nộp ở khâu nhập khẩu với số thuế tiêu thụ đặc biệt bán ra trong nước, người nộp thuế được hạch toán vào chi phí để tính thuế thu nhập doanh nghiệp.

PV
Xem thêm

VNG (VNZ) báo lãi 420 tỷ đồng quý III, doanh thu trò chơi quốc tế giảm 23%

VNG (VNZ) báo lãi 420 tỷ đồng quý III, doanh thu trò chơi quốc tế giảm 23%

(CLO) Công ty CP Tập đoàn VNG (mã chứng khoán: VNZ) vừa ghi nhận lợi nhuận sau thuế 420 tỷ đồng trong quý III/2026, cải thiện so với khoản lỗ 7,2 tỷ đồng cùng kỳ năm trước. Sau 9 tháng, doanh nghiệp báo lãi 1.013 tỷ đồng, mảng trò chơi trực tuyến tiếp tục đóng góp doanh thu lớn nhất.

Lễ ký kết các biên bản ghi nhớ giữa các trường đại học hàng đầu của Việt Nam và Indonesia trước sự chứng kiến của các đại biểu, quan khách.

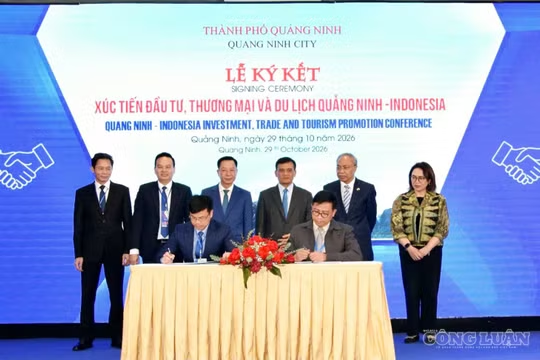
Quảng Ninh và Indonesia mở rộng không gian hợp tác chiến lược toàn diện

(CLO) Tối 29/10, tại TP. Hạ Long, UBND tỉnh Quảng Ninh đã tổ chức Hội nghị Xúc tiến đầu tư, thương mại và du lịch Quảng Ninh – Indonesia năm 2026. Sự kiện thu hút hơn 300 đại biểu, mở ra nhiều cơ hội hợp tác sâu rộng về hạ tầng khu công nghiệp, du lịch và đặc biệt là kết nối chuỗi cung ứng Halal toàn cầu, đánh dấu bằng 3 thỏa thuận hợp tác được ký kết.

Từ nhà máy đến cộng đồng: Khi phát triển bền vững không dừng lại sau cánh cổng

Từ nhà máy đến cộng đồng: Khi phát triển bền vững không dừng lại sau cánh cổng

Không chỉ giảm phát thải hay tiết kiệm tài nguyên trong sản xuất, Vinamilk đang từng bước mở rộng phạm vi của phát triển bền vững ra toàn bộ hệ sinh thái, từ người nông dân, nhà cung cấp, cộng đồng doanh nghiệp đến người tiêu dùng. Hành trình ấy cho thấy, những tác động tích cực chỉ thực sự bền vững khi được lan tỏa và duy trì bởi nhiều bên cùng tham gia.

VNDIRECT (VND) lãi quý III giảm gần 65%, doanh thu môi giới lao dốc

VNDIRECT (VND) lãi quý III giảm gần 65%, doanh thu môi giới lao dốc

(CLO) Lợi nhuận sau thuế quý III/2026 của CTCP Chứng khoán VNDIRECT giảm gần 65% trong bối cảnh doanh thu môi giới lao dốc và các khoản lỗ từ tài sản tài chính gia tăng. Dù vậy, lũy kế 9 tháng đầu năm, doanh nghiệp vẫn ghi nhận lợi nhuận sau thuế hơn 1.757 tỷ đồng, tăng khoảng 5% so với cùng kỳ năm trước.

LPBank lãi 10.421 tỷ đồng lợi nhuận trước thuế sau 9 tháng đầu năm 2026

LPBank lãi 10.421 tỷ đồng lợi nhuận trước thuế sau 9 tháng đầu năm 2026

Ngân hàng Lộc Phát Việt Nam (LPBank – mã HOSE: LPB) vừa công bố Báo cáo tài chính quý III với nhiều điểm nhấn đáng chú ý. Tính đến ngày 30/9/2026, ngân hàng đạt 10.421 tỷ đồng lợi nhuận trước thuế lũy kế, tổng tài sản đạt 694.183 tỷ đồng, tăng trưởng tương ứng gần 9% và 29% so với cùng kỳ.

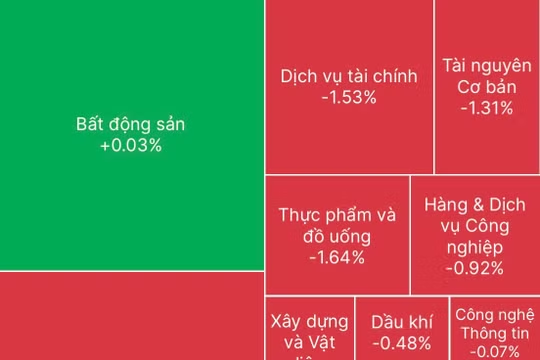
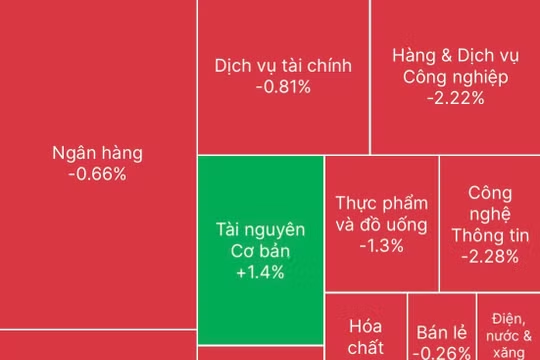
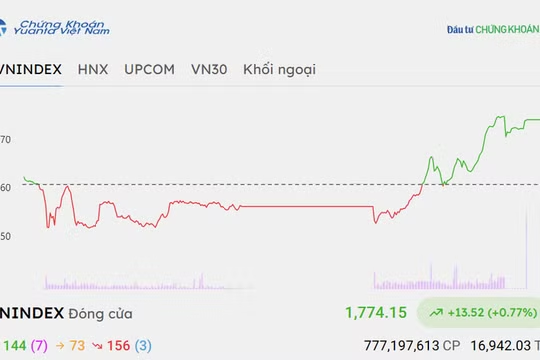
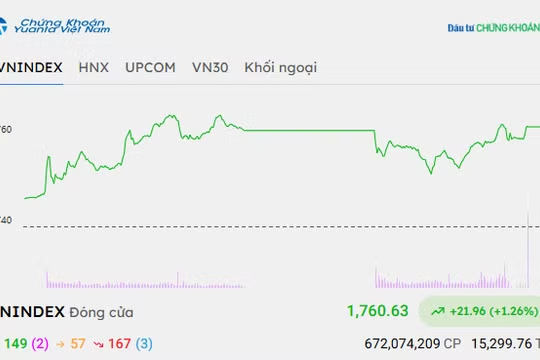
Chứng khoán hôm nay 20/10/2026: VN-Index hồi phục nhẹ

Chứng khoán hôm nay 20/10/2026: VN-Index hồi phục nhẹ

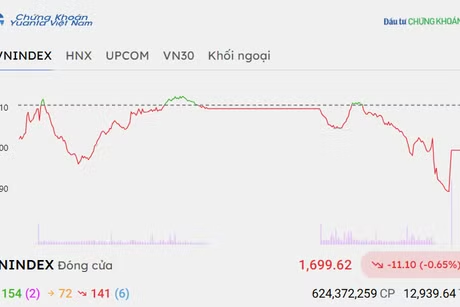
(CLO) Chứng khoán hôm nay 20/10/2026 ghi nhận lực cầu bắt đáy ở vùng giá thấp giúp VN-Index hồi phục nhẹ trong phiên chiều, song đà tăng thiếu đồng thuận khi nhóm ngân hàng và VHM vẫn là lực cản chính.

Cỡ chữ bài viết: