Tăng cao tín dụng tiêu dùng
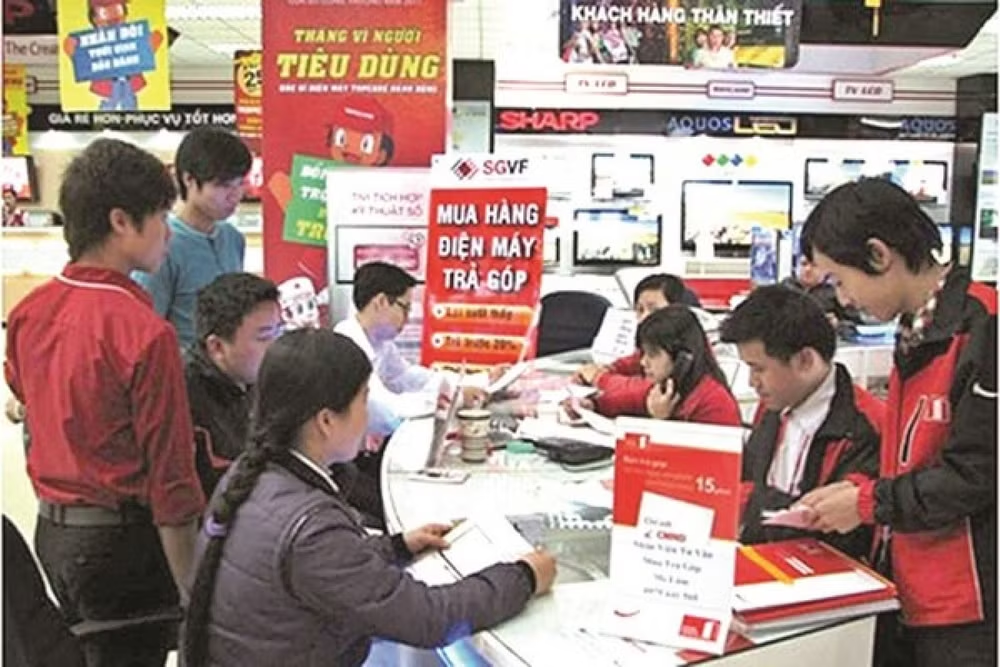
Nới room tín dụng tiêu dung là cần thiết nhưng phải hết sức thận trọng (Ảnh TL)
Dù chỉ mới xuất hiện trong thời gian gần đây song không thể phủ nhận được hình thức cho vay tiêu dùng đã và đang giải quyết nhu cầu về vốn cho một bộ phận lớn người dân. Tuy nhiên có nên nới room thay thay đổi hạn mức cho tín dụng tiêu dùng để đẩy lùi tín dụng đen đang là câu hỏi câu hỏi được nhiều người quan tâm đưa ra.
Tại Điều 3 Thông tư 43/2016 của Ngân hàng Nhà nước (NHNN) room trong cho vay tiêu dùng của công ty tài chính là 100 triệu. Tuy nhiên, hiện đang có nhiều ý kiến cho rằng: Không nên nới room nào cho tín dụng tiêu dùng, cả vi mô lẫn vĩ mô. Hiện nay, tín dụng tiêu dùng có tỷ lệ khoảng 20% trên tổng dư nợ nhưng có thể còn cao hơn nhiều.
Một số nhà phân tích cho biết, room vĩ mô hiện nay là không hợp lý vì so với các nước xung quanh tín dụng tiêu dùng của mình còn thấp và đang phát triển. Phải để cho các ngân hàng, công ty tài chính được tự do lựa chọn mức tăng phù hợp, họ được chọn phân khúc phù hợp với túi tiền, khách hàng của họ.
Tính đến cuối năm 2012, tổng dư nợ cho vay tiêu dùng khoảng 230.000 tỷ đồng, chiếm 8% tổng dư nợ tín dụng của nền kinh tế nhưng đến cuối năm 2018, dư nợ tín dụng tiêu dùng đạt khoảng 1,4 triệu tỷ đồng (gấp 6 lần năm 2012), chiếm khoảng 19,4% tổng dư nợ của nền kinh tế.
Tuy nhiên, nếu bóc tách phần tín dụng tiêu dùng nhưng chủ yếu phục vụ mua nhà, sửa nhà (chiếm khoảng 40% tổng tín dụng tiêu dùng), thì dư nợ tín dụng tiêu dùng tại Việt Nam đến cuối năm 2018 chỉ chiếm khoảng 12% tổng dư nợ nền kinh tế (so với tỷ lệ 21% của Trung Quốc hay 34,6% của ASEAN-5).
Theo Vụ Chính sách tiền tệ (NHNN) từng phân tích rằng, bên cạnh những mặt được của tín dụng tiêu dùng nếu phát triển quá nhanh cũng sẽ để lại mặt trái cần khắc phục. Đó là rủi ro vĩ mô, hệ thống như lãi suất tăng, cú sốc về thu nhập hay cú sốc về của cải. Những rủi ro này thường ảnh hưởng trực tiếp đến khả năng chi trả lãi và gốc của người đi vay.
Cần phòng ngừa rủi ro
Tín dụng tiêu dung đã tăng nhanh trong thời gian gần đây (Ảnh TL)
Lãi suất cho vay tiêu dùng thường là lãi suất cao và thả nổi; tiếp đến là rủi ro vay mượn quá mức. Rủi ro này chủ yếu do người đi vay tiêu dùng ít có các kiến thức về đánh giá và phòng ngừa rủi ro hơn các doanh nghiệp. Do đó, họ thường đánh giá quá cao khả năng trả nợ của mình và đánh giá quá thấp các rủi ro đối với dòng tiền trong tương lai của mình.
Rủi ro tiếp theo là rủi ro bong bóng. Kinh tế tăng trưởng tốt, khả năng tiếp cận nguồn vốn tín dụng tiêu dùng cho việc mua sắm nhà, nâng cấp nhà ở tăng lên. Điều này làm cho giá nhà đất tăng lên, kích thích người dân vay tiêu dùng để đầu cơ nhà, đất bằng cách vay tiêu dùng để xây nhà để ở sau đó bán đi để mua nhà khác.
Nếu điều này xảy ra trên quy mô lớn sẽ làm bong bóng nhà đất tăng lên, nhưng vấn đề này chưa phải quá là quan tâm. Hiện nay, tỷ trọng tín dụng tiêu dùng đã cao hơn 25% GDP, do đó các rủi ro vĩ mô, rủi ro hệ thống có thể gây ra những tổn thất lớn cho nền kinh tế và bản thân hệ thống các tín dụng tiêu dùng. Do đó, cần phải có một hệ thống cảnh báo, đánh giá, kiểm soát chặt chẽ hơn đối với sự phát triển của tín dụng tiêu dùng để đảm bảo ngăn ngừa các rủi có thể xảy ra.
Ngoài ra, rủi ro bong bóng đang tăng lên khi nhu cầu tín dụng tiêu dùng cho việc mua, xây nhà để ở tăng lên và giá nhà đất đang tăng có thể khuyến khích người dân tham gia thị trường đầu cơ bất động sản.
Thừa nhận rằng, có cầu ắt có cung; do nhu cầu tiếp cận vốn nhanh, gọn của người dân luôn thường trực, dẫn đến việc xuất hiện các đối tượng cho vay nặng lãi. Nhiều khi các hợp đồng tín dụng đen rất đơn giản và dễ hiểu như "vay 1.000.000 đồng, trả lãi 5.000 đồng/ngày". Và nhiều người đi vay cũng hoàn toàn nhận thức được mức trả nợ như vậy là cao hay thấp khi tính ra số phần trăm. Tuy nhiên, vấn đề nằm ở chỗ một số người tìm đến tín dụng đen thường ở trong tình trạng không có giải pháp nào khác.
Giới chuyên gia cho rằng cần tăng cường công tác thông tin truyền thông về tín dụng tiêu dùng trên toàn quốc, nhất là các địa bàn đang là điểm nóng về tín dụng đen. Từ đó để người dân nắm bắt đầy đủ các chính sách tín dụng ngân hàng, đặc biệt là chính sách tín dụng tiêu dùng và chủ động tiếp cận với nguồn vốn tín dụng ngân hàng hoặc đề nghị ngân hàng thực hiện các biện pháp cơ cấu lại nợ khi gặp khó khăn không trả được nợ đúng hạn.