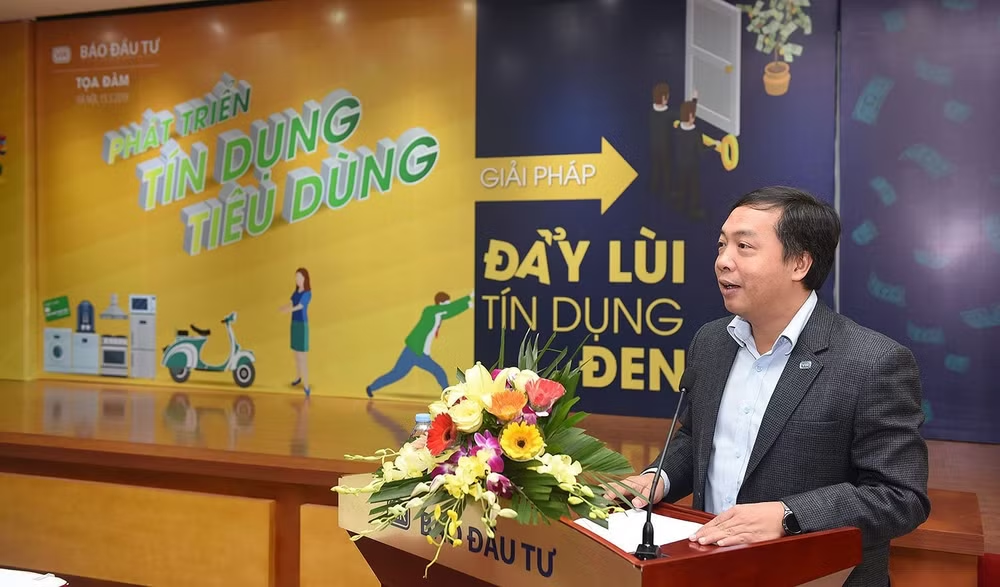
Tổng biên tập Báo Đầu tư Lê Trọng Minh. Ảnh/baodautu.vn
"Phát triển tín dụng tiêu dùng - Giải pháp đẩy lùi tín dụng đen" chính là chủ đề trong buổi tọa đàm về hoạt động cho vay tiêu dùng năm thứ ba.
Cho vay tiêu dùng tại Việt Nam là một lĩnh vực kinh doanh đang có tốc độ phát triển nhanh, đáp ứng tốt nhu cầu tài chính của các cá nhân. Các sản phẩm cho vay tiêu dùng ngày càng được hoàn thiện và phân phối rộng khắp cả nước nhờ sự năng động của các ngân hàng và các công ty tài chính tiêu dùng.
Mặc dù vậy, bên cạnh hệ thống tài chính tiêu dùng chính thức có sự quản lý nhà nước thì hệ thống cho vay tiêu dùng phi chính thức, thường được gọi với tên khác là “tín dụng đen” cũng bùng nổ, tạo nhiều hệ lụy xấu với đời sống kinh tế - xã hội tại một số địa phương trong cả nước.
Theo ông Lê Trọng Minh, Tổng biên tập Báo Đầu tư cho biết: "Tín dụng đen đang là chủ đề được dư luận đặc biệt quan tâm bởi những hệ lụy xấu mà nó mang lại. Mặc dù không phải mới xuất hiện nhưng sự bùng nổ của hình thức tín dụng tiêu dùng bất hợp pháp gắn với những hoạt động tội phạm và vi phạm pháp luật gây bất ổn xã hội đang đặt ra câu hỏi bức thiết, cần làm gì để đẩy lùi tín dụng đen?".
Cũng theo ông Lê Trọng Minh, câu trả lời không đơn giản trong bối cảnh tài chính tiêu dùng đang tăng trưởng rất mạnh mẽ trong thị trường 95 triệu dân với quy mô hàng triệu tỷ đồng.
Trong số những giải pháp đưa ra, tất cả đều có mục đích chung là thúc đẩy sự lành mạnh của hệ thống tin dụng tiêu dùng chính thức, tăng cơ hội và khả năng tiếp cận cho người dân, đẩy lùi tín dụng đen và hạ nguy cơ của những hình thức tín dụng tiêu dùng không chính thức khác.
Theo TS. Nguyễn Đình Cung, Viện trưởng Viện Nghiên cứu quản lý kinh tế Trung ương cho biết, hộ gia đình là thành phần rất quan trọng trong nền kinh tế bởi vừa là bên cung cấp vừa là bên sử dụng vốn, cụ thể, vay trực tiếp và gián tiếp qua các tổ chức trung gian. Tuy nhiên, thị trường chính thức chỉ đáp ứng được một phần nhu cầu của thị trường là điểm lợi cho các mô hình kinh doanh mới. Thiếu hụt nguồn cung đối với các khoản vay có giá trị nhỏ (50 triệu đồng).
Viện trưởng Viện Nghiên cứu quản lý kinh tế Trung ương cho hay, trong khoảng 2 năm trở lại đây, có thể thấy thị trường tài chính tiêu dùng Việt Nam cũng đã có những xu hướng phát triển rất sát với thị trường thế giới với sự xuất hiện của các mô hình cho vay trực tuyến, các mô hình cho vay ngang hàng được cung cấp bởi các công ty Fintech. Thế nhưng, cũng có thể thấy rằng, quy mô của nhóm này vẫn còn rất nhỏ bé.
Điều đáng nói là, mức độ tiếp cận tín dụng của người dân tại các tổ chức tài chính thức như là tổ chức tín dụng hiện còn hạn chế.
Kết quả nghiên cứu của Ngân hàng Thế giới tại Việt Nam năm 2014 cho thấy, tỷ lệ người trưởng thành (từ 15 tuổi trở lên) có ít nhất một khoản vay trong vòng 1 năm trở lại đây là 46,8%, tuy nhiên, tỷ lệ người có khoản vay tại các tổ chức tài chính chính thức chỉ ở mức 18,4%, trong đó thấp nhất là ở nhóm khách hàng trẻ tuổi (từ 15 đến 24 tuổi) chỉ đạt 3,08%.
Có khoảng 13,2% người tham gia cuộc khảo sát này cho biết, họ đã từng vay tại các điểm bán hàng thông qua các hợp đồng vay trả góp hoặc thẻ tín dụng, trong đó 1,5% là đang có dư nợ vay tiêu dùng theo hình thức này. 20,9% người tham gia cuộc khảo sát cho biết không thể tiếp cận bất cứ hình thức tín dụng nào khi có các nhu cầu tài chính khẩn cấp. Tỷ lệ này ở nhóm nữ giới là 23,4%, người nghèo là 30,9%, người trẻ tuổi là 24,1%, và đối với nhóm khách hàng ở khu vực nông thôn là 24,4%.
Giải pháp thúc đẩy mảng tín dụng tiêu dùng phát triển, TS. Trần Kim Anh, Phó Vụ trưởng Vụ Kinh tế tổng hợp, Ban Kinh tế Trung ương đề xuất 5 vấn đề cụ thể như sau:
Thứ nhất, đẩy mạnh cải cách thủ tục hành chính trong hoạt động tín dụng, ngân hàng. Cải tiến quy trình, thủ tục cho vay, rút ngắn thời gian xét duyệt cho vay. Đa dạng hóa các loại sản phẩm tín dụng, dịch vụ ngân hàng, các gói tín dụng hỗ trợ phù hợp với từng phân khúc, đối tượng khách hàng.
Thứ hai, mở rộng mạng lưới hoạt động của các tổ chức tín dụng ở những địa bàn có mạng lưới hoạt động ngân hàng chưa tương xứng với nhu cầu tiếp cận tín dụng, dịch vụ ngân hàng của người dân, nhất là những địa bàn đang là điểm nóng về tín dụng đen hiện nay để tăng khả năng tiếp cận vốn tín dụng của người dân. Trong đó, Ngân hàng Nhà nước khuyến khích ngân hàng thương mại phát triển mô hình ngân hàng lưu động ở những vùng khó khăn, không có điều kiện thành lập chi nhánh, phòng giao dịch.
Thứ ba, giáo dục nhận thức cho người dân. Thực tế hiện nay, nhiều khách hàng cho vay tiêu dùng không ý thức được đầy đủ rủi ro nên không trả nợ và lãi đúng kỳ hạn, dẫn tới nợ xấu.
Thứ tư, giảm thiểu rủi ro tín dụng tiêu dùng. Bài học kinh nghiệm từ Thái Lan, việc dòng vốn tiêu dùng chảy vào bất động sản và chứng khoán không kiểm soát dẫn đến hàng loạt công ty tài chính sụp đổ là bài học kinh nghiệm quý giá cho quá trình vận hành và quản lý các dòng vốn của hệ thống ngân hàng nói chung và các công ty tài chính nói riên.
Thứ năm, tăng cường công tác thông tin truyền thông về tín dụng tiêu dùng trên toàn quốc, nhất là các địa bàn đang là điểm nóng về tín dụng đen để người dân nắm bắt đầy đủ các chính sách tín dụng ngân hàng, đặc biệt là chính sách tín dụng tiêu dùng và chủ động tiếp cận với nguồn vốn tín dụng ngân hàng hoặc đề nghị ngân hàng thực hiện các biện pháp cơ cấu lại nợ khi gặp khó khăn không trả được nợ đúng hạn.