Thực trạng lãi suất
Hiện nay có tới 69% người Việt chưa có tài khoản ngân hàng, chưa tiếp cận được các dịch vụ tài chính ngân hàng và hơn 33,4 triệu người đang lao động ở khu vực phi chính thức. Những người này được coi là đối tượng khách hàng chính mà các doanh nghiệp cầm đồ và doanh nghiệp tài chính vi mô hướng đến.
Trong khi đó, theo thống kê của FiinGroup, tỷ lệ dư nợ tín dụng tiêu dùng/GDP của Việt Nam còn rất thấp so với các quốc gia trong khu vực. Hiện nay, tỷ lệ dư nợ tín dụng tiêu dùng/GDP của Hong Kong đang là 90,54%; Hàn Quốc, Malaysia, Nhật Bản, Sigapore, Đài Loan, Trung Quốc đều trên 50%, trong khi ở Việt Nam tỷ lệ này mới là 27,17%.
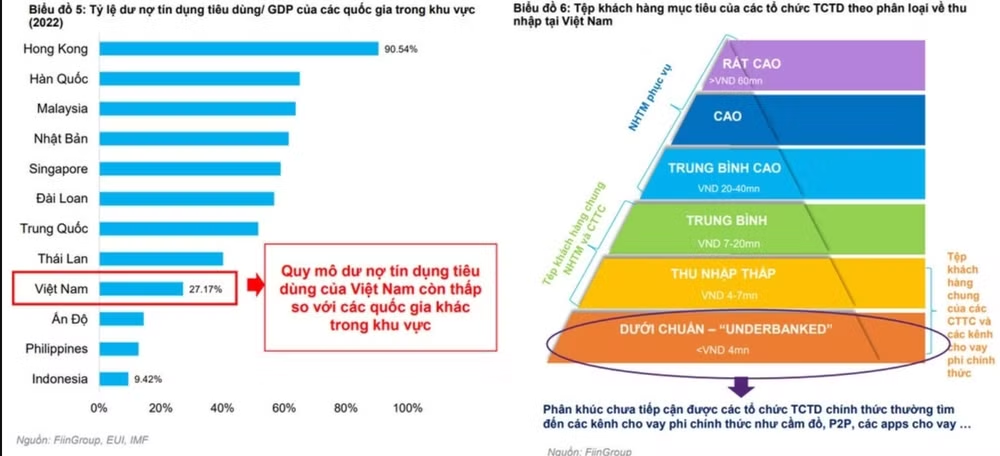
Quy mô dư nợ tín dụng tiêu dùng của Việt Nam còn thấp (Ảnh: Fiin Group)
Từ các số liệu trên cho thấy, các hoạt động cho vay tiêu dùng vẫn chưa đáp ứng được đủ nhu cầu của thị trường. Việc này đến từ nhiều yếu tố như khả năng thu hồi nợ, quy trình thẩm định cho vay hay quan trọng nhất là lãi suất cho vay có phù hợp mức độ rủi ro hiện tại.
Qua tìm hiểu, một số nước trong khu vục có quy định cụ thể về lãi suất cho vay và các loại phí với dịch vụ cầm đồ có sự khác biệt lớn so với Việt Nam. Như tại Singapore, quy định lãi suất trần không vượt quá 1,5%/tháng và có quy định cụ thể về các khoản phụ phí như sau: Thu phí 2 USD đối với các thủ tục thay đổi thông tin không trọng yếu liên quan tới khoản cầm đồ; Thu phí 10 USD đối với chuộc lại tài sản cầm cố khi người chuộc không còn giữ giấy chứng nhận cầm cố; Thu phí 10 USD đối với trường hợp chủ tài sản đến chuộc lại tài sản thuộc sở hữu của mình, do người khác cầm cố và có quy định rõ không được phép thu thêm bất kỳ khoản phí nào ngoài những khoản trên. Qua tìm hiểu, một số nước trong khu vực châu Á như Singapore, Thái Lan, Hồng Kong, Maylaysia cũng đưa ra các quy định cụ thể về lãi suất cho vay và các loại phí với dịch vụ cầm đồ. Và quy định cụ thể tổng các chi phí vay các công ty cầm đồ được phép thu bao gồm lãi suất hàng tháng, các khoản phí thẩm định khoản vay, phí tất toán trước hạn, phí quản lý tài sản cụ thể, phí đối với các thủ tục thay đổi thông tin không trọng yếu liên quan tới khoản cầm đồ. Ngoài ra còn thu một mức phí nhất định đối với trường hợp chủ tài sản đến chuộc lại tài sản thuộc sở hữu của mình, do người khác cầm cố và có quy định rõ không được phép thu thêm bất kỳ khoản phí nào ngoài những khoản trên.
Còn tại Việt Nam, hiện các công ty tài chính hoạt động dưới sự quản lý của Luật Tổ chức tín dụng thì có thể tự điều chỉnh lãi suất dưới sự cấp phép của Ngân hàng Nhà nước.
Trong khi đó, các công ty cho vay cầm đồ hoạt động dưới sự điều chỉnh của Bộ luật Dân sự, phải giới hạn lãi suất cho vay không quá 20%/năm, nhưng có thể thu thêm các khoản phí phục vụ cho chi phí khoản vay. Hiện cũng chưa có các quy định cụ thể về các mức phí như phí thẩm định điều kiện cho vay, phí quản lý tài sản cầm cố…
Vấn đề lãi suất là mối quan tâm đầu tiên với người vay tiêu dùng.
Tuy nhiên do bản chất đều là hoạt động cho vay tiêu dùng nhưng có các quy định và mức lãi suất khác nhau, nhiều ý kiến cho rằng các hoạt động cho vay tài chính tiêu dùng nên có một điều luật chung để quản lý các hoạt động cho vay được hiệu quả. Bên cạnh đó, nhiều chuyên gia cũng cho rằng, trong tầm nhìn dài hạn nên nghiên cứu bỏ trần lãi suất trong Bộ luật Dân sự. Thay vào đó, chỉ để lại trần lãi suất quy định về hoạt động “tín dụng đen”.
Có nên bỏ trần lãi suất?
Nói về vấn đề lãi suất cho vay của các công ty cầm đồ, Luật sư Trương Thanh Đức - Giám đốc công ty luật ANVI cho rằng các doanh nghiệp cho vay tiêu dùng cũng như dịch vụ cho vay cầm đồ đang gặp khó khăn trong việc cho vay với quy định về trần lãi suất và phí dịch vụ. Vì vậy, cơ quan quản lý phải có những quy định để làm sao điều chỉnh, quản lý được các hoạt động này; cần có hành lang pháp lý để vừa tạo điều kiện cho thị trường phát triển nhưng không để vượt ra ngoài tầm kiểm soát.
Luật sư Đức cũng nhận định hoạt động của các công ty cho vay cầm đồ đến nay vẫn là hợp pháp, hợp lệ, chính thống bởi họ hoạt động theo sự cho phép của cơ quan Nhà nước. Các hoạt động của công ty cầm đồ cũng cần thiết với thị trường. Có điều tất cả mọi vấn đề đều có mặt trái, hạn chế và dịch vụ cầm đồ cũng không hề ngoại lệ.
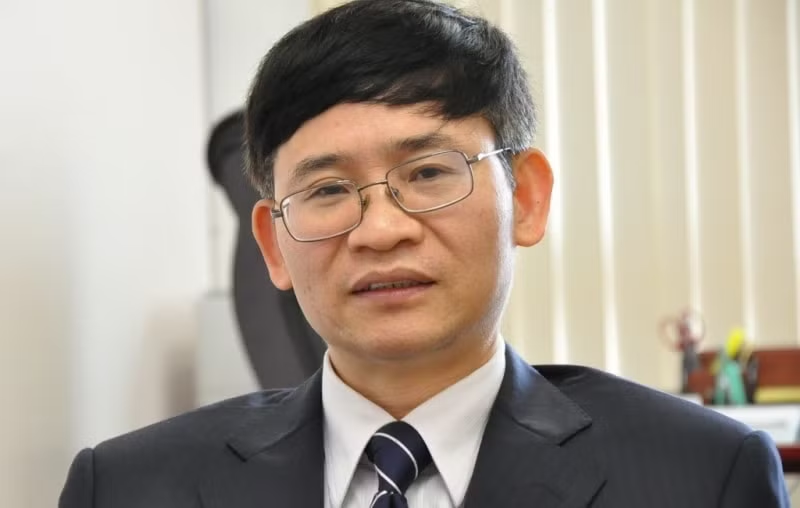
Luật sư Trương Thanh Đức - Giám đốc Công ty luật ANVI
Trước đây pháp luật cũng đã có quy định cụ thể về dịch vụ cho vay cầm đồ, nhưng các quy định đó có nhiều vấn đề không hợp lý nên đã bị bỏ đi. Còn ở thời điểm hiện tại, cơ chế pháp lý cho dịch vụ này cũng đã có, quan trọng là ở cách hiểu và áp dụng cho chuẩn mực và hợp lý.
“Về vấn đề lãi suất của dịch vụ cho vay cầm đồ, ông Đức cho rằng muốn áp mức lãi suất trần thì chỉ nên áp vào ngân hàng và tổ chức tài chính. Còn trong mối quan hệ dân sự hay bất kì mối quan hệ nào khác thì không nên có mức trần. Thay vào đó nên dựa vào nguyên lý, nguyên tắc và tinh thần và thị trường.
Thay vào đó, chỉ nên có mức trần duy nhất để định tội vay lãi nặng. Nếu để thì nên hoạch định một mức nào đó thật cụ thể. Với mức lãi suất thì chỉ nên dựa vào thị trường, không nên tự nghĩ ra một con số để áp vào mức trần nào đó mà không dựa vào đâu. Còn nếu không thì nên giữ theo cách hiện tại, giữ mức trần nhưng cho các công ty cầm đồ thu phí”, luật sư Đức phân tích.
Tuy nhiên, một số ý kiến vẫn cho rằng, nếu để các công ty cầm đồ thực hiện thu phí như thời điểm hiện tại, vẫn còn có những quy định cụ thể để quản lý mức phí, loại phí có thể áp vào hoạt động cho vay cầm đồ. Đó là cách để hỗ trợ bên vay không phải chịu các khoản phí vô lý, dẫn tới phí và lãi vay tổng thể trên hợp đồng quá cao và giúp bên cho vay có hướng dẫn hoạt động cụ thể để định hướng phát triển được rõ ràng hơn.
Về vấn đề này, trả lời tại tọa đàm "Thực trạng và giải pháp phát triển lành mạnh thị trường tài chính tiêu dùng Việt Nam", ông Lê Xuân Đồng, Giám đốc Điều hành, Khối Dịch vụ Nghiên cứu Thị Trường và Tư vấn, FiinGroup cho rằng, cần ban hành quy định cụ thể về trần lãi suất cho vay và các loại phí dịch vụ kèm theo của loại hình tổ chức tín dụng phi chính thức, chứ không chỉ là trần lãi suất cho vay như quy định hiện tại trong Bộ Luật Dân sự 2015.
Đồng quan điểm nói trên, luật sư Nguyễn Trinh Đức – thành viên sáng lập Công ty luật ICIC cũng nhận định, lãi suất trong hoạt động kinh doanh dịch vụ cầm đồ không được vượt quá 20%/năm, nhưng lại không có quy định về các loại phí.
Mặc dù các loại phí này là hợp lý và các doanh nghiệp kinh doanh dịch vụ cầm đồ phải bỏ ra để chi trả cho những khoản chi phí thực tế phát sinh trong quá trình cung cấp dịch vụ đến khách hàng. Vì vậy, cơ quan quản lý cần đề xuất ra thông tư hướng dẫn, trần tổng lãi suất và các khoản phí để dễ dàng quản lý hơn.
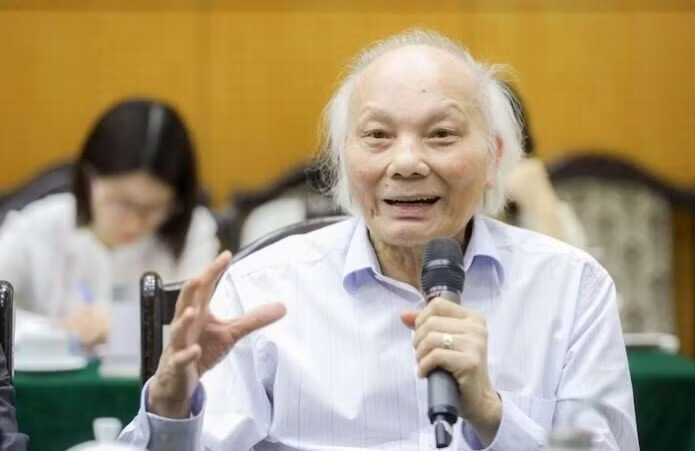
GS-TSKH. Nguyễn Mại - Chủ tịch Hiệp hội Doanh nghiệp đầu tư nước ngoài.
Tuy nhiên, khi được hỏi về việc có nên bỏ trần lãi suất trong tầm nhìn ngắn hạn hay không, GS-TSKH. Nguyễn Mại - Chủ tịch Hiệp hội Doanh nghiệp đầu tư nước ngoài lại cho rằng trong thời gian hiện tại thì chưa nên bỏ, cần có định hướng dài hơi hơn vì đây là giai đoạn đầu phát triển của thị trường cho vay tiêu dùng.
“Điều kiện để bỏ trần lãi suất thì phải cần phát triển thêm một thời gian nữa. Mặc dù chúng ta vẫn hướng đến nhưng cần phải tính toán, bởi cái chúng ta muốn không phải chỉ phát triển các công ty cầm đồ mà còn mong muốn tạo cho nhóm người dưới chuẩn được vay lãi suất tương đối thấp, đảm bảo sinh hoạt. Đây là lợi ích của cả 2 bên, cho nên về sau này nếu cần chúng ta sẽ tính tới chuyện bỏ trần lãi suất”, GS-TSKH. Nguyễn Mại nhận định.