Thẻ tín dụng nội địa chưa phổ biến trong công nhân, người lao động
Trong bối cảnh chuyển đổi số đang diễn ra mạnh mẽ, thanh toán không dùng tiền mặt ngày càng trở thành một phần thiết yếu của đời sống kinh tế - xã hội. Cùng với sự phát triển của các phương thức thanh toán số, thẻ tín dụng nội địa có tiềm năng trở thành một công cụ thanh toán và tiếp cận tín dụng chính thức thuận tiện hơn đối với người dân, trong đó có công nhân, người lao động.
Tại Hội thảo “Giải pháp mở rộng tiếp cận thẻ tín dụng nội địa cho người lao động, đẩy lùi tín dụng đen” do Báo Lao động tổ chức ngày 19/11, ông Lê Anh Dũng, Phó Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam (NHNN) cho biết: Đối với người lao động, thẻ tín dụng có thể hỗ trợ thanh toán các khoản chi tiêu phát sinh, tạo thêm lựa chọn tài chính ngắn hạn và góp phần hình thành lịch sử tín dụng.
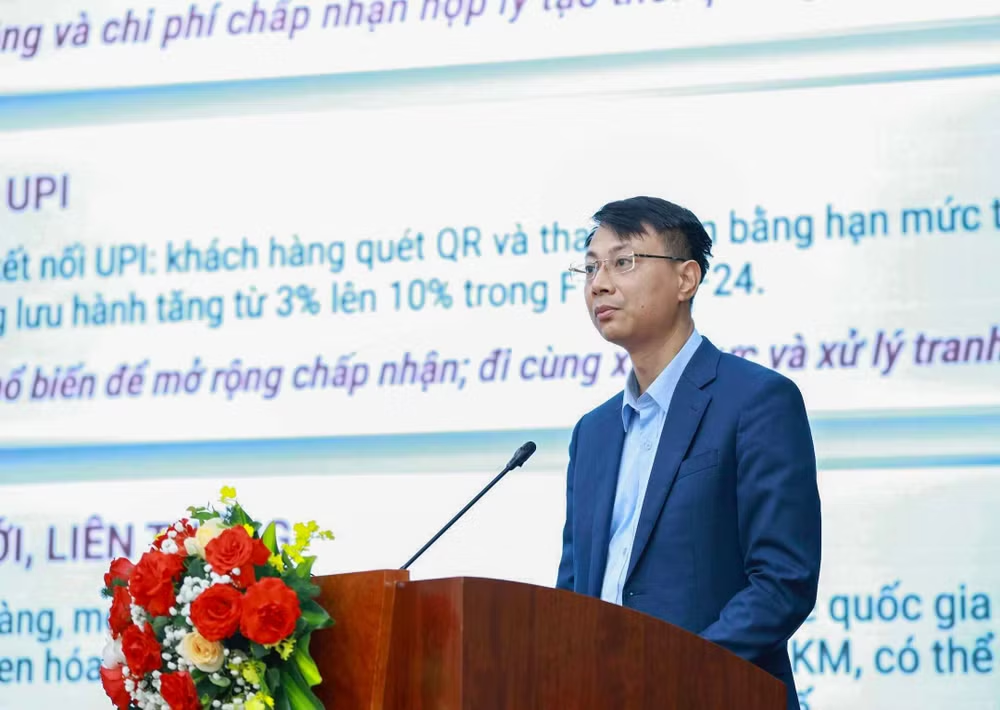
Tuy nhiên, ông Lê Anh Dũng lưu ý, đây vẫn là một khoản cấp tín dụng phải hoàn trả, giá trị của sản phẩm chỉ được phát huy khi hạn mức, chi phí và nghĩa vụ thanh toán phù hợp với khả năng tài chính của người sử dụng”, ông nói.
Qua rà soát, nắm bắt, Vụ Thanh toán thấy có một số thách thức, rào cản lớn đối với việc mở rộng tiếp cận, tăng cường sử dụng thẻ tín dụng nội địa tại thị trường Việt Nam.
Thứ nhất, rào cản tiếp cận và đánh giá tín dụng. Một bộ phận công nhân có thu nhập không cao, biến động hoặc gồm nhiều nguồn; hồ sơ chứng minh thu nhập và lịch sử tín dụng có thể chưa đầy đủ.
Thứ hai, sản phẩm và chi phí chưa phù hợp với mọi nhóm khách hàng. Hạn mức, lãi suất, phí, thời gian miễn lãi, điều kiện phát hành và cách thức thanh toán dư nợ cần được thiết kế dễ hiểu, minh bạch và tương xứng với khả năng chi trả.
Thứ ba, mạng lưới chấp nhận và tiện ích còn cần mở rộng. Ở một số khu vực tập trung đông công nhân, các cửa hàng nhỏ và hộ kinh doanh vẫn ưu tiên tiền mặt hơn là chấp nhận phương thức thanh toán không dùng tiền mặt như thẻ tín dụng nội địa; chi phí thiết bị, kết nối và chấp nhận thanh toán còn cao, có thể là rào cản làm giảm động lực tham gia.
Thứ tư, kiến thức tài chính và thói quen sử dụng. Người sử dụng cần hiểu rõ thẻ tín dụng không phải thu nhập bổ sung; nếu không quản lý chi tiêu và thanh toán đúng hạn, chi phí lãi và phí có thể làm tăng gánh nặng tài chính.
“Kinh nghiệm quốc tế cho thấy để phát triển thẻ tín dụng nội địa, trong đó hướng tới người lao động, công nhân, tầng lớp thu nhập thấp-trung bình, cần có cách tiếp cận tổng thể đối với vấn đề này, đặt trong bối cảnh, điều kiện cụ thể của Việt Nam chứ không nên sao chép, bê nguyên mô hình của các nước”, ông Dũng nói.
Không chạy theo số lượng, chú trọng khả năng chi trả
Bàn về định hướng, Phó Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam đã đưa ra 6 giải pháp cụ thể.
Thứ nhất, tiếp tục hoàn thiện khuôn khổ pháp lý và môi trường phát triển. NHNN tiếp tục rà soát quy định về hoạt động thẻ, cấp tín dụng qua thẻ, an toàn bảo mật và bảo vệ người sử dụng; bảo đảm đồng bộ với pháp luật về tổ chức tín dụng, dữ liệu và giao dịch điện tử.
Thứ hai, khuyến khích đổi mới đánh giá khách hàng trên cơ sở dữ liệu hợp pháp. Các tổ chức tín dụng có thể nghiên cứu kết hợp thông tin thu nhập qua tài khoản, dòng tiền, lịch sử giao dịch và lịch sử trả nợ, với sự đồng ý và cơ chế bảo vệ dữ liệu phù hợp.
“Mô hình đánh giá cần phù hợp lao động có thu nhập biến động, nhưng vẫn phải đánh giá đầy đủ tổng nghĩa vụ nợ và khả năng trả nợ”, ông nói.
Thứ ba, phát triển sản phẩm phù hợp và minh bạch chi phí. Khuyến khích phân khúc sản phẩm theo nhu cầu, thiết kế hạn mức thận trọng, quy trình đăng ký thuận tiện; công khai lãi suất, phí, thời gian miễn lãi, ngày đến hạn và cách tính lãi. Phát triển tiện ích nhắc thanh toán, cảnh báo chi tiêu và theo dõi dư nợ trên ứng dụng.
Thứ tư, mở rộng mạng lưới chấp nhận tại nơi người lao động sinh sống và làm việc. NAPAS, ngân hàng và doanh nghiệp công nghệ tăng cường tích hợp thẻ vào POS, SoftPOS và phần mềm bán hàng; nghiên cứu giải pháp giảm chi phí gia nhập cho hộ kinh doanh nhỏ.
“Ưu tiên khu công nghiệp, khu chế xuất, khu nhà trọ, cửa hàng tiện ích, nhà thuốc và các điểm cung ứng hàng hóa thiết yếu của người lao động”, ông Dũng cho hay.
Thứ năm, tăng cường bảo vệ người tiêu dùng và giáo dục tài chính. Truyền thông dễ hiểu về nghĩa vụ trả nợ, chi phí, rủi ro nợ quá hạn, bảo mật thông tin và phòng chống gian lận. Ngân hàng cần cảnh báo sớm, hỗ trợ khách hàng khi có khó khăn và không khuyến khích cấp tín dụng vượt khả năng trả nợ.
Thứ sáu, thiết lập cơ chế phối hợp và thí điểm có đánh giá. NHNN định hướng chính sách; NAPAS hỗ trợ kết nối; ngân hàng phát triển sản phẩm và quản trị rủi ro; Tổng Liên đoàn Lao động, công đoàn cơ sở và doanh nghiệp hỗ trợ truyền thông, kết nối nhu cầu; đơn vị bán lẻ mở rộng điểm chấp nhận.
“Có thể lựa chọn địa bàn một số khu công nghiệp lớn để thí điểm, đánh giá trước khi nhân rộng”, vị này cho biết.
Phát triển thẻ tín dụng nội địa không chỉ là phát triển một sản phẩm thẻ ngân hàng, mà là góp phần mở rộng tiếp cận tài chính toàn diện, thúc đẩy thanh toán không dùng tiền mặt và tăng khả năng tiếp cận tín dụng chính thức.
“Mục tiêu không phải phát hành thẻ bằng mọi giá, mà là để người lao động có thể tiếp cận, sử dụng và quản lý một nguồn tín dụng thuận tiện, minh bạch, an toàn, phù hợp với nhu cầu và năng lực tài chính của mỗi cá nhân người lao động”, ông Dũng nói.