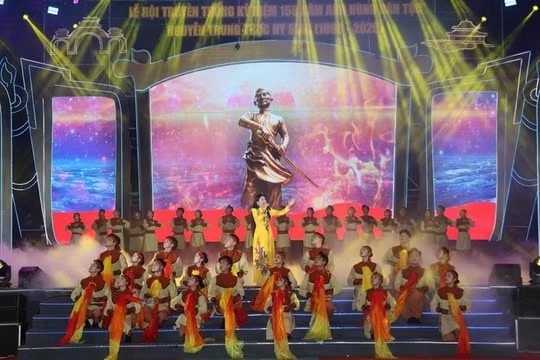
Thuế TP.HCM đang triển khai rà soát nghĩa vụ thuế đối với nhóm cá nhân có thu nhập cao. Trong lĩnh vực thể thao - văn hóa - du lịch, diễn viên và người biểu diễn nghệ thuật chuyên nghiệp là một trong những nhóm thuộc diện rà soát.
Đây là nhóm có nguồn thu tương đối đa dạng. Ngoài cát-xê biểu diễn, nghệ sĩ có thể nhận tiền từ quảng cáo, đại diện thương hiệu, chương trình truyền hình, bản quyền, livestream, nền tảng số hoặc hoạt động kinh doanh.
Trong số đó, nhiều khoản thù lao đã được đơn vị chi trả khấu trừ 10% trước khi chuyển tiền cho nghệ sĩ. Điều này dễ dẫn tới cách hiểu rằng tiền thuế đã được giữ lại tại nguồn thì nghĩa vụ với cơ quan thuế cũng đã hoàn tất.
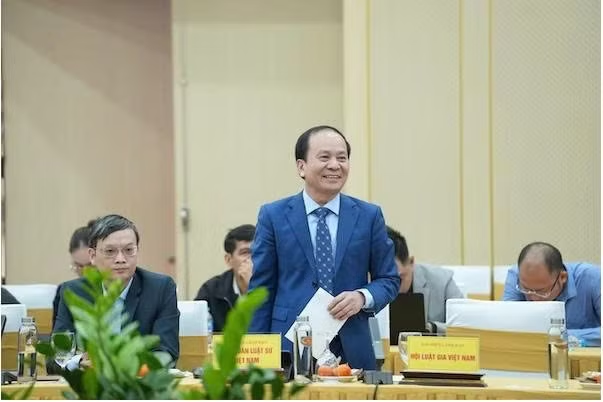
Trao đổi với phóng viên, TS.LS Đào Ngọc Chuyền, Đoàn Luật sư TP Hà Nội cho rằng, cần phân biệt giữa khoản thuế được khấu trừ tại thời điểm chi trả với nghĩa vụ thuế cuối cùng của một cá nhân.
Khấu trừ 10% chưa đồng nghĩa đã hoàn tất nghĩa vụ thuế
Ông Đào Ngọc Chuyền cho biết, khấu trừ thuế tại nguồn là việc tổ chức, cá nhân chi trả thu nhập giữ lại một phần tiền thuế trước khi thanh toán cho người nhận.
Theo quy định áp dụng từ ngày 1/7/2026, tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao và các khoản tiền khác cho cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 3 tháng, với mức chi trả từ 5 triệu đồng/lần trở lên, phải khấu trừ 10% trên thu nhập trước khi trả. Với nghệ sĩ biểu diễn theo từng show, sự kiện hoặc hợp đồng ngắn hạn, đây là tình huống có thể phát sinh.
"Việc khấu trừ 10% chỉ là tạm khấu trừ đối với cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng dưới 3 tháng có mức chi trả từ 5 triệu đồng/lần trở lên. Đây chưa được coi là hoàn thành nghĩa vụ thuế cuối cùng", TS.LS Đào Ngọc Chuyền nhấn mạnh.
Như vậy có nghĩa là, số thuế được giữ lại ở từng lần thanh toán chưa chắc phản ánh đầy đủ nghĩa vụ thuế của cá nhân trong cả năm.
Với người thuộc diện phải quyết toán, nghĩa vụ cuối cùng được xác định trên cơ sở tổng thu nhập thuộc diện tính thuế, các khoản giảm trừ và số thuế đã được khấu trừ, tạm nộp."Cuối năm, nghệ sĩ phải tổng hợp tất cả các nguồn thu nhập từ tiền lương, tiền công để tính lại thuế theo biểu thuế lũy tiến", TS.LS Đào Ngọc Chuyền cho biết.
Sau khi tổng hợp, số thuế đã khấu trừ có thể bằng, cao hơn hoặc thấp hơn nghĩa vụ thực tế. Trường hợp số đã khấu trừ thấp hơn, cá nhân phải nộp bổ sung; nếu cao hơn có thể phát sinh quyền hoàn hoặc bù trừ theo quy định.
Đây cũng là lý do một nghệ sĩ đã bị nhiều đơn vị khấu trừ 10% cát-xê nhưng cuối năm vẫn có thể phát sinh thêm nghĩa vụ thuế. Tuy nhiên, không phải cứ đã bị khấu trừ 10% là bắt buộc phải tự quyết toán khoản thu nhập đó.
Quy định hiện hành có một số trường hợp ngoại lệ. Chẳng hạn, cá nhân có thêm thu nhập tại nơi khác, nếu phần thu nhập này bình quân tháng trong năm không quá 15 triệu đồng và đã được tổ chức chi trả khấu trừ 10%, thì không phải quyết toán đối với riêng phần thu nhập này nếu đáp ứng điều kiện.
“Không thể hiểu đơn giản rằng cứ bị trừ 10% là đã hoàn thành nghĩa vụ thuế. Nhưng cũng không thể nói mọi trường hợp đã bị khấu trừ đều phải nộp thêm. Phải xem xét tổng thể thu nhập và tình trạng thuế của từng cá nhân”, TS.LS Chuyền phân tích.
Nhiều nguồn thu, việc kê khai càng dễ phát sinh sai sót
Theo luật sư Đào Ngọc Chuyền, một trong những nguyên nhân khiến nghĩa vụ thuế của người hoạt động nghệ thuật trở nên phức tạp là nguồn thu nhập ngày càng đa dạng và không phải khoản tiền nào cũng có cùng bản chất pháp lý.
Tiền nhận từ chuyển giao, chuyển quyền sử dụng đối tượng sở hữu trí tuệ thuộc nhóm thu nhập từ bản quyền. Trong khi đó, hoạt động kinh doanh độc lập, cung cấp dịch vụ hoặc khai thác thương mại trên nền tảng số có thể phát sinh thu nhập từ kinh doanh. Vì vậy, không thể mặc nhiên coi mọi khoản tiền nghệ sĩ nhận được đều là “cát-xê” và áp dụng một phương pháp tính thuế chung.
Một nghệ sĩ trong 1 năm có thể biểu diễn cho nhiều đơn vị, ký hợp đồng quảng cáo, đại diện thương hiệu, nhận tiền bản quyền và có doanh thu từ nền tảng số. Nếu chỉ quan tâm đến số tiền thực nhận sau khi từng đơn vị đã khấu trừ mà không theo dõi tổng thể các nguồn thu, nguy cơ bỏ sót nghĩa vụ là hiện hữu.
"Thường do nghệ sĩ bỏ sót nguồn thu nhập từ một số đơn vị/ tổ chức, không thực hiện quyết toán khi có thu nhập từ nhiều nơi, hoặc tính sai các khoản giảm trừ gia cảnh", TS.LS Đào Ngọc Chuyền chỉ rõ.
Trách nhiệm của đơn vị trả thu nhập và người nhận thu nhập cũng cần được xác định rõ. Tổ chức chi trả có trách nhiệm khấu trừ thuế trong những trường hợp pháp luật quy định. Tuy nhiên, việc đơn vị đã thực hiện khấu trừ không đồng nghĩa người nhận thu nhập được miễn trách nhiệm đối với toàn bộ nghĩa vụ thuế của mình.
Đặc biệt, khi một cá nhân có thu nhập từ nhiều nơi, dữ liệu kê khai có thể được đối chiếu với thông tin từ các tổ chức chi trả. Nếu xuất hiện chênh lệch giữa số tiền doanh nghiệp đã ghi nhận thanh toán và số liệu cá nhân kê khai, cơ quan thuế có thể yêu cầu giải trình, xác định lại nghĩa vụ.
Việc lưu giữ hợp đồng, chứng từ khấu trừ, chứng từ nộp thuế và hồ sơ liên quan vì thế không chỉ nhằm phục vụ kê khai, mà còn là căn cứ bảo vệ quyền lợi người nộp thuế khi cần giải trình.
Truy thu thuế không đồng nghĩa với trốn thuế
TS.LS Đào Ngọc Chuyền lưu ý, cần phân biệt rõ giữa rà soát, kiểm tra, xác định số thuế còn thiếu và hành vi trốn thuế. Rà soát, kiểm tra trước hết là hoạt động quản lý của cơ quan thuế nhằm đối chiếu hồ sơ người nộp thuế với dữ liệu và tình hình thực tế.
Việc một nghệ sĩ nằm trong nhóm được rà soát không có nghĩa cá nhân đó đã vi phạm pháp luật. Nếu qua đối chiếu, cơ quan thuế xác định số thuế thực tế phải nộp lớn hơn số đã kê khai, đã nộp thì người nộp thuế có thể phải thực hiện phần nghĩa vụ còn thiếu và các khoản liên quan theo quy định.
Chẳng hạn, cá nhân bỏ sót một nguồn thu khi quyết toán hoặc xác định sai nghĩa vụ có thể phải kê khai bổ sung và nộp thêm thuế. Tuy nhiên, theo TS.LS Chuyền, không thể từ việc phát sinh số thuế phải nộp thêm mà mặc nhiên kết luận cá nhân có hành vi trốn thuế.
Pháp luật quản lý thuế quy định cụ thể các hành vi trốn thuế, như không kê khai dẫn đến thiếu số thuế phải nộp; không ghi nhận khoản thu liên quan đến việc xác định nghĩa vụ; sử dụng tài liệu, hóa đơn, chứng từ không phản ánh đúng bản chất giao dịch nhằm làm giảm số thuế phải nộp... Việc xác định hành vi trốn thuế phải căn cứ vào hành vi cụ thể, tính chất, mức độ và các tình tiết liên quan của từng trường hợp.
“Bị truy thu thuế và trốn thuế là hai vấn đề pháp lý khác nhau. Việc cơ quan thuế xác định cá nhân còn thiếu nghĩa vụ không đồng nghĩa người đó đã có hành vi trốn thuế”, TS.LS Đào Ngọc Chuyền nhấn mạnh.
Theo ông, với nghệ sĩ có nguồn thu lớn và đa dạng, điều quan trọng là chủ động minh bạch thu nhập, lưu giữ hợp đồng, chứng từ khấu trừ, chứng từ nộp thuế và rà soát nghĩa vụ hằng năm.