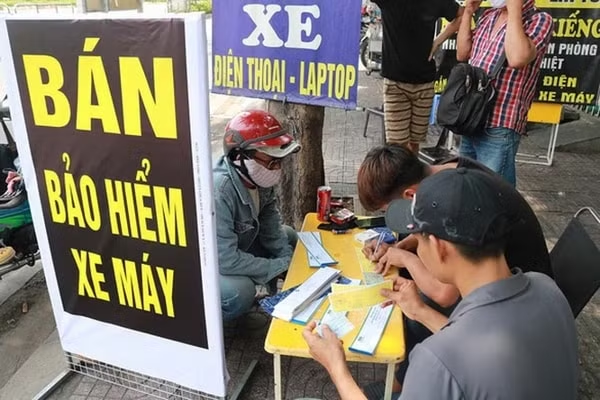
Một điểm bán bảo hiểm xe máy ở TP.HCM. Ảnh: Tuổi trẻ
Theo Thông tư 22 (Bộ Tài chính) về bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới, khác với bảo hiểm tự nguyện, bảo hiểm trách nhiệm dân sự của chủ xe máy (bảo hiểm xe máy bắt buộc) không chi trả thiệt hại về người và phương tiện cho người mua bảo hiểm (chủ xe).
Đây là loại bảo hiểm mà công ty bảo hiểm sẽ thay chủ xe để bồi thường cho quyền lợi của nạn nhân (bên thứ ba) nếu chủ xe không may gây tai nạn, với số tiền bồi thường tối đa là 100 triệu đồng một vụ về người, tối đa 50 triệu đồng một vụ cho tài sản.
Khi có tai nạn, chủ xe cần gọi ngay đến số hotline của doanh nghiệp bảo hiểm thông báo về vụ tai nạn. Đồng thời, chủ xe giữ hiện trường tai nạn và báo công an hoặc chính quyền địa phương gần nhất.
Chủ xe không di chuyển, tháo gỡ hoặc sửa chữa xe khi chưa được doanh nghiệp bảo hiểm chấp thuận, trừ khi nhằm để hạn chế thiệt hại về người, tài sản hoặc theo yêu cầu của cơ quan có thẩm quyền.
Kể từ khi xảy ra tai nạn, trừ nguyên nhân khách quan và bất khả kháng, người mua bảo hiểm cần gửi yêu cầu bồi thường trong thời hạn 1 năm.
Trước ý kiến phản ánh của người dân khó đòi bảo hiểm, chuyên gia Trần Nguyên Đán, Viện trưởng Học viện bảo hiểm và quản lý rủi ro cho rằng một phần là do doanh nghiệp bảo hiểm không chủ động hỗ trợ người mua, nhiều vụ đòi bồi thường nhưng hồ sơ bị ngâm cả năm trời. Doanh nghiệp cũng đang chi trả hoa hồng cho đại lý cao ngất ngưởng, triển khai việc bán bảo hiểm hiểm qua loa dễ dãi nhưng không chú trọng tới quyền lợi của người mua.
Từ lúc nhận hồ sơ bồi thường, doanh nghiệp phải chi trả cho nạn nhân trong 15 ngày và không quá 30 ngày nếu phải xác minh hồ sơ. Nếu từ chối bồi thường, doanh nghiệp phải gửi văn bản cho chủ xe, nêu lý do từ chối trong 30 ngày từ khi nhận hồ sơ.
Hồ sơ đòi bồi thường cần có biên bản khám nghiệm hiện trường vụ án, phương tiện liên quan đến tai nạn của công an hoặc chính quyền địa phương gần nhất.
Chủ xe chỉ cần gọi công an, chính quyền địa phương và doanh nghiệp bảo hiểm để họ biết và có mặt, không có trách nhiệm phải thu thập tài liệu chứng minh vụ tai nạn từ phía công an. Thông tư 22 ghi rõ đây là tài liệu do doanh nghiệp thu thập và không phải trách nhiệm của chủ xe.
Trong trường hợp công an hoặc cơ quan địa phương không có mặt, chủ xe cần đảm bảo giám định viên của doanh nghiệp bảo hiểm lập biên bản xác minh vụ tai nạn, nguyên nhân, mức độ thiệt hại.
Bên cạnh đó, chủ xe cần có giấy tờ chứng minh thiệt hại về người, tài sản (giấy chứng tử nếu nạn nhân tử vong, hồ sơ bệnh án...) tài liệu liên quan đến xe, lái xe (giấy chứng nhận bảo hiểm bắt buộc, giấy phép lái xe, giấy đăng ký xe).
Trên thực tế, có tình trạng khi gặp tai nạn, chủ xe gọi nhưng công an không tới và cũng không thể gọi đến tổng đài doanh nghiệp khi máy liên tục bận; hoặc có gọi nhưng giám định viên không tới hoặc không đến kịp.
Trong trường hợp này, chủ xe cần chứng minh rằng đã làm đầy đủ nghĩa vụ thông báo cho doanh nghiệp và công an hoặc chính quyền địa phương.
Theo đó, chủ xe lưu lại bằng chứng đã liên hệ với công an bằng cách chụp màn hình cuộc gọi hay ghi âm cuộc gọi và nếu có thể, hãy xin biên bản xác nhận của công an rằng chủ xe đã liên hệ. Tương tự, chủ xe cần chứng minh đã gọi nhiều lần nhưng không liên lạc được với doanh nghiệp bảo hiểm bằng cách chụp màn hình hoặc ghi âm cuộc gọi nói chuyện với tổng đài viên (phòng khi doanh nghiệp không tự động ghi âm cuộc nói chuyện).
Bên cạnh đó, khi không có sự xuất hiện kịp thời của công an và giám định viên, chủ xe nên chụp hình lại hiện trường và nhờ người đi đường làm chứng (xin số điện thoại để liên hệ).
Quy định với tất cả loại hình bảo hiểm là "người mua có trách nhiệm chứng minh thiệt hại, còn doanh nghiệp là bên thu thập tài liệu về nguyên nhân". Kể cả khi công an và giám định viên không có mặt lúc tai nạn xảy ra, trách nhiệm thu thập tài liệu chứng minh đã xảy ra vụ tai nạn là của doanh nghiệp. Người dân chỉ cần chứng minh mình đã làm đầy đủ nghĩa vụ.
Các trường hợp bảo hiểm không bồi thường
Doanh nghiệp sẽ không bồi thường cho thiệt hại của vụ tai nạn nếu chủ xe, lái xe hoặc người bị thiệt hại cố ý để gây ra tai nạn hoặc lái xe gây tai nạn cố ý bỏ chạy không thực hiện trách nhiệm dân sự của chủ xe, lái xe cơ giới.
Người không có giấy phép lái xe hoặc giấy phép không phù hợp với loại xe buộc phải có cũng không được bồi thường. Tương tự, nếu lái xe bị tước quyền sử dụng giấy phép lái xe có thời hạn hoặc không thời hạn thì được coi là không có giấy phép lái xe.
Thiệt hại đối với tài sản bị mất cắp hoặc bị cướp trong tai nạn hoặc trong bối cảnh chiến tranh, khủng bố, động đất không được công nhận.
Ngoài ra, thiệt hại đối với tài sản đặc biệt bao gồm: vàng, bạc, đá quý, các loại giấy tờ có giá trị như tiền, đồ cổ, tranh ảnh quý hiếm, thi hài, hài cốt cũng bị loại trừ quyền lợi...
Thế Vũ