Theo Bộ Tài chính, thuế tối thiểu toàn cầu được Tổ chức Hợp tác và phát triển kinh tế (OECD) khởi xướng từ năm 2013. Đến nay, 142/142 nước thành viên, trong đó có Việt Nam đã thông qua một số quy định liên quan tới thuế tối thiểu toàn cầu.
Về tình hình triển khai thuế tối thiểu toàn cầu, Bộ Tài chính cho biết: Các nước có vốn đầu tư ra nước ngoài về cơ bản sẽ áp dụng Thuế tối thiểu toàn cầu từ năm 2024 để thu thêm phần chênh lệch từ mức thuế thực tế so với Thuế tối thiểu toàn cầu (15%). Trong đó có các nước có số vốn đầu tư lớn vào Việt Nam như Hàn Quốc, Nhật Bản, Hồng Kông, Singapore....
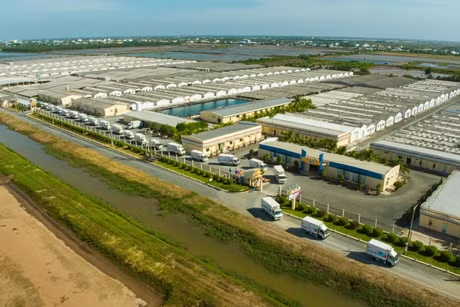
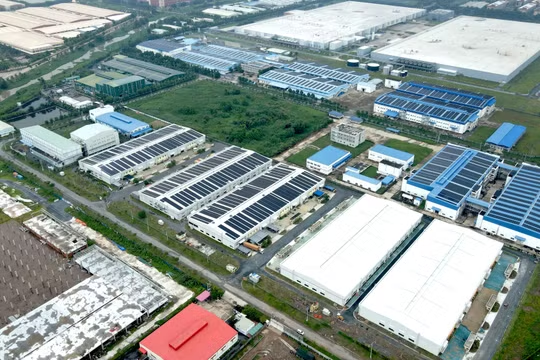
Tính toán sơ bộ có khoảng 122 Tập đoàn nước ngoài đầu tư vào Việt Nam chịu ảnh hưởng của Quy định bổ sung tối thiểu nội địa đạt chuẩn. (Ảnh: DM)
Trong khi đó, các nước nhận vốn đầu tư từ nước ngoài, tương tự như Việt Nam đang nghiên cứu để đưa ra chính sách ứng phó Thuế tối thiểu toàn cầu, trong đó có việc áp dụng quy định bổ sung tối thiểu nội địa đạt chuẩn (QDMTT) để tránh việc nộp thuế bổ sung đối với phần thu nhập của công ty thành viên có thuế suất thực tế thấp hơn mức tối thiểu về các nước có công ty mẹ đóng trụ sở chính, đồng thời cũng nghiên cứu một số giải pháp hỗ trợ về tài chính để giữ chân các doanh nghiệp FDI thuộc đối tượng của Thuế tối thiểu toàn cầu và thu hút các nhà đầu tư mới.
Bộ Tài chính nhấn mạnh, Thuế tối thiểu toàn cầu không phải là điều ước quốc tế, không phải là cam kết quốc tế, không bắt buộc các quốc gia phải áp dụng.
Tuy nhiên, nếu không áp dụng, Việt Nam vẫn phải chấp nhận các quốc gia khác áp dụng. Các quốc gia này có quyền thu thuế bổ sung đối với các doanh nghiệp tại Việt Nam (nếu thuộc đối tượng áp dụng) mà được hưởng mức thuế suất thực tế tại Việt Nam thấp hơn mức tối thiểu toàn cầu 15%, đặc biệt là các doanh nghiệp có vốn đầu tư nước ngoài.
Trước bối cảnh nêu trên, để đảm bảo quyền và lợi ích hợp pháp của mình, Việt Nam cần khẳng định áp dụng Thuế tối thiểu toàn cầu. Theo hướng dẫn của OECD về quy định chống xói mòn cơ sở thuế toàn cầu, Thuế tối thiểu toàn cầu có bản chất là thuế thu nhập doanh nghiệp bổ sung và các nước cần quy định trong hệ thống pháp luật của mình cho phù hợp.
Ngày 29/11/2023, Quốc hội đã thông qua Nghị quyết về việc áp dụng thuế TNDN bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu. Nghị quyết này có hiệu lực thi hành từ ngày 01 tháng 01 năm 2024, áp dụng từ năm tài chính 2024.
Theo số liệu quyết toán thuế thu nhập doanh nghiệp năm 2022 của Tổng cục Thuế, tính toán sơ bộ có khoảng 122 Tập đoàn nước ngoài đầu tư vào Việt Nam chịu ảnh hưởng thuế tối thiểu toàn cầu và số thuế bổ sung ước tính thu được khoảng 14.600 tỷ đồng.
Cũng theo tính toán sơ bộ dựa trên số liệu quyết toán thuế thu nhập doanh nghiệp năm 2022, nếu Việt Nam áp dụng quy định tổng hợp thu nhập chịu thuế tối thiểu (IIR) thì sẽ có 6 Tập đoàn của Việt Nam thuộc đối tượng áp dụng và số thuế thu nhập doanh nghiệp bổ sung Việt Nam có thể thu được dự kiến khoảng gần 73 tỷ đồng.
Hiện nay, Bộ Tài chính (Tổng cục Thuế) đang khẩn trương triển khai xây dựng Nghị định quy định chi tiết các nội dung được giao trong Nghị quyết để bảo đảm bảo đầy đủ các căn cứ pháp lý, đồng bộ, thống nhất với quy định tại Nghị quyết để triển khai thực hiện.