Bộ Tài chính vừa hoàn thiện hồ sơ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
Miễn thuế cho doanh nghiệp và cá nhân
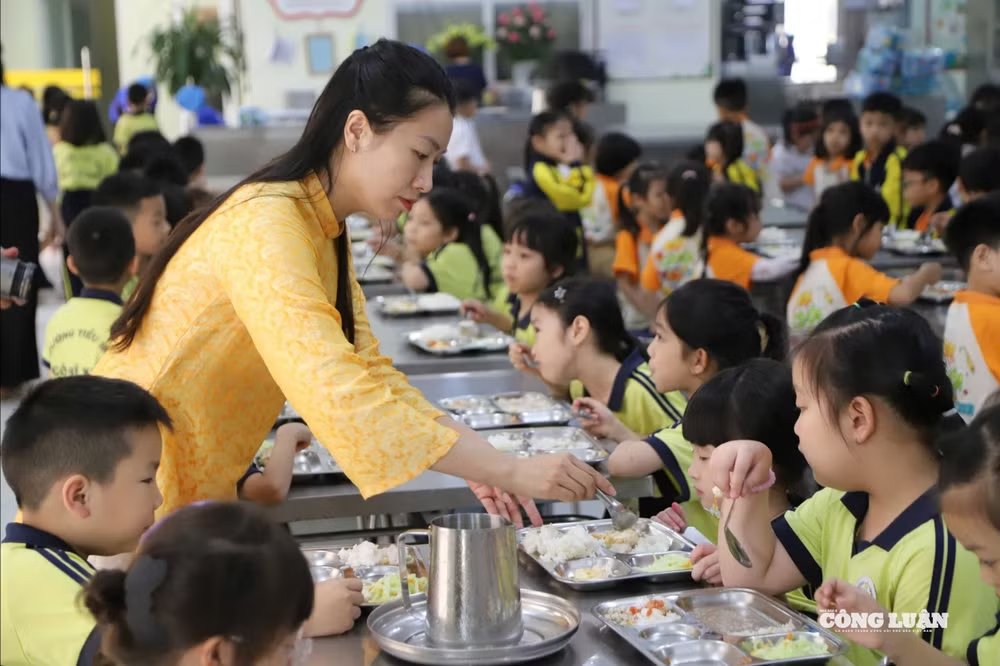
Điểm đáng chú ý trong dự thảo lần này là chính sách ưu đãi thuế toàn diện dành cho các cơ sở kinh doanh dịch vụ cung cấp suất ăn trong trường học và cơ sở y tế.
Thời gian qua, công tác bảo đảm an toàn thực phẩm tại các cơ sở giáo dục và y tế đã có nhiều chuyển biến tích cực. Tuy nhiên, thực tế cho thấy không ít vụ ngộ độc thực phẩm vẫn diễn ra do nhiều cơ sở cung cấp suất ăn có quy mô nhỏ, nguồn vốn hạn chế, chưa đủ điều kiện đầu tư hệ thống chế biến hiện đại.
Theo Bộ Tài chính, Luật Thuế thu nhập doanh nghiệp không có quy định ưu đãi đối với doanh nghiệp có hoạt động cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám chữa bệnh. Trong khi đây là lĩnh vực Nhà nước cần có hỗ trợ phù hợp bao gồm cả hỗ trợ trực tiếp và gián tiếp.
Chính sách mới được đề xuất nhằm thể chế hóa các định hướng lớn của Đảng tại Nghị quyết số 71-NQ/TW về đột phá phát triển giáo dục, nâng cao dinh dưỡng học đường và Nghị quyết số 72-NQ/TW về nâng cao sức khỏe nhân dân.
Cụ thể, dự thảo Luật bổ sung khoản 5a vào sau khoản 5 Điều 15 Luật Thuế Thu nhập doanh nghiệp . Theo đó, doanh nghiệp cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh theo quy định của pháp luật về giáo dục và y tế được miễn thuế thu nhập doanh nghiệp tính trên phần thu nhập từ hoạt động này.
Đồng thời, dự thảo bổ sung khoản 5b vào sau khoản 5 Điều 15 và sửa đổi khoản 1 Điều 18 Luật Thuế Thu nhập doanh nghiệp số 67/2025/QH15. Quy định này xác định chính sách miễn thuế được áp dụng cho cả doanh nghiệp thực hiện chế độ kế toán, hóa đơn, chứng từ nộp thuế theo phương pháp kê khai và doanh nghiệp nộp thuế theo tỷ lệ % trên doanh thu.
Thực tế, ngoài các doanh nghiệp, các cá nhân cũng thực hiện cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám chữa bệnh. Luật Thuế Thu nhập cá nhân hiện không quy định ưu đãi thuế đối với những người này.
Vì vậy, để bảo đảm tính bình đẳng giữa các thành phần kinh tế, dự thảo bổ sung khoản 5a vào sau khoản 5 Điều 5 Luật Thuế Thu nhập cá nhân số 109/2025/QH15. Quy định mới miễn thuế thu nhập cá nhân đối với cá nhân cư trú có thu nhập từ hoạt động kinh doanh cung cấp suất ăn cho các cơ sở giáo dục, y tế.
Không mở rộng sang dịch vụ ăn uống thương mại
Theo Bộ Tài chính, dịch vụ cung cấp suất ăn ở trường học, bệnh viện có tính chất đặc thù, không đơn thuần chỉ là dịch vụ ăn uống.
Trong trường học, suất ăn tác động trực tiếp đến dinh dưỡng, sức khỏe, sự phát triển thể chất của trẻ em. Trong bệnh viện, suất ăn có thể là một bộ phận của quá trình điều trị, nhất là chế độ dinh dưỡng theo bệnh lý.
Người sử dụng dịch vụ chủ yếu là trẻ em, người bệnh đều là các đối tượng cần được Nhà nước bảo vệ cao hơn và có chính sách hỗ trợ phù hợp. Do đó, việc lựa chọn hỗ trợ các đối tượng này là có cơ sở thực tiễn, thay vì coi việc cung cấp suất ăn trong trường học, bệnh viện hoàn toàn là dịch vụ ăn uống thương mại giống như cung cấp suất ăn cho các đối tượng khác.
Việc dự thảo Luật chỉ bổ sung ưu đãi thuế đối với doanh nghiệp cung cấp suất ăn cho trường học, bệnh viện mà không mở rộng cho các lĩnh vực khác là nhằm đảm bảo các chính sách hỗ trợ của Nhà nước được thực hiện có trọng điểm, tập trung vào lĩnh vực mà Đảng, Nhà nước đang ưu tiên.
Điều kiện hưởng ưu đãi thuế gắn liền với quy chuẩn hóa đơn, chứng từ sẽ khuyến khích các cơ sở ưu tiên sử dụng thực phẩm có nguồn gốc rõ ràng, nâng cao thể chất cho học sinh, bệnh nhân và bảo vệ sức khỏe cộng đồng.
Hồ sơ dự án luật đã được Thường vụ Quốc hội cho ý kiến trong kỳ họp tháng 9 vừa qua. Sau khi được Bộ Tư pháp thẩm định, dự án luật sẽ được trình Chính phủ để trình Quốc hội vào kỳ họp sắp tới, diễn ra từ ngày 17/10.