Việc hợp nhất các ngân hàng trong hệ thống ngân hàng rộng lớn do nhà nước kiểm soát của Trung Quốc, với tổng tài sản khoảng 64.000 tỷ USD, diễn ra khi nhu cầu tín dụng tại nền kinh tế lớn thứ hai thế giới có dấu hiệu trì trệ.
Theo dữ liệu chính thức từ Cơ quan Quản lý Tài chính Quốc gia Trung Quốc (NFRA), hơn 670 tổ chức ngân hàng đã đóng cửa trong năm 2025, mức cao kỷ lục. Phần lớn các trường hợp này diễn ra tại khu vực nông thôn.
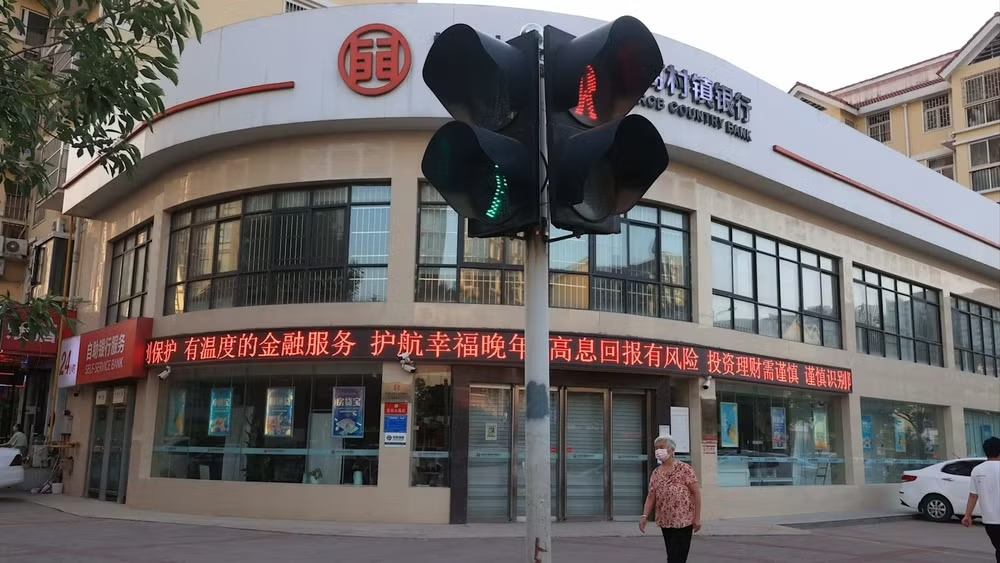
Theo báo cáo của Fitch dựa trên dữ liệu của NFRA, số lượng tổ chức ngân hàng tại Trung Quốc đã giảm 23%, xuống còn 3.139 đơn vị trong 4 năm tính đến năm 2025.
Lãi suất thấp và tình trạng giảm phát tại Trung Quốc cũng gây sức ép lên lợi nhuận của các ngân hàng, trong bối cảnh thị trường bất động sản nước này suy thoái kéo dài.
Jason Bedford, nghiên cứu viên khách mời cấp cao tại Viện Đông Á thuộc Đại học Quốc gia Singapore, cho biết việc hợp nhất ngân hàng nhằm “đơn giản hóa quy định” và “loại bỏ nguy cơ xảy ra các sự cố thanh khoản tại các tổ chức quy mô nhỏ”.
Fitch cho biết các ngân hàng nhỏ tại Trung Quốc, chủ yếu là ngân hàng nông thôn và ngân hàng cấp thành phố, “vẫn là mắt xích yếu nhất trong hệ thống, với chất lượng tài sản kém, mức vốn hóa thấp và những hạn chế trong quản trị, đặc biệt là tại các khu vực kém phát triển”.
Các ngân hàng nhỏ chịu sức ép
Các ngân hàng nông thôn và ngân hàng cấp thành phố, thường được phân loại dựa trên cấp chính quyền quản lý trực tiếp, chiếm tổng cộng hơn một phần tư tài sản ngành ngân hàng Trung Quốc.
Không chỉ các ngân hàng nông thôn chiếm phần lớn số vụ đóng cửa gần đây, các ngân hàng cấp thành phố cũng đang chịu sự giám sát chặt chẽ.
Tháng 7, chính quyền thành phố Vũ Hán, miền Trung Trung Quốc, đã tiếp quản Z-Bank, một ngân hàng đang gặp khó khăn tài chính. Đây là vụ tiếp quản đầu tiên thuộc loại hình này kể từ vụ tiếp quản Ngân hàng Baoshang ở Nội Mông năm 2019.
Z-Bank, với tổng tài sản đạt 124 tỷ nhân dân tệ vào cuối năm 2024 theo số liệu của Moody’s, sau đó được Hankou Bank, một ngân hàng khác cũng có trụ sở tại Vũ Hán, sáp nhập.
Moody’s cho biết động thái này “cho thấy rõ những thách thức mà các tổ chức tài chính khu vực có năng lực yếu hơn đang phải đối mặt”. Cơ quan xếp hạng tín nhiệm này cũng dự báo quá trình hợp nhất sẽ tiếp tục diễn ra khi các cơ quan quản lý “tìm cách giải quyết rủi ro tại các tổ chức tài chính khu vực có quy mô nhỏ và năng lực yếu hơn”.
Sức ép cũng đang lan tới những ngân hàng lớn. Biên lãi ròng (NIM), tức là chênh lệch giữa lãi suất tiền gửi và lãi suất cho vay, tại các ngân hàng lớn nhất Trung Quốc đã chịu nhiều áp lực trong những năm gần đây.
Tháng 9, giới chức Trung Quốc công bố kế hoạch tăng vốn 54 tỷ USD cho các công ty bảo hiểm, đồng thời bổ sung vốn cho ICBC và Ngân hàng Nông nghiệp Trung Quốc (Agricultural Bank of China).
Động thái này nối tiếp bước đi vào năm ngoái, khi gần 70 tỷ USD được bổ sung vào vốn của 4 ngân hàng quốc doanh lớn khác của Trung Quốc thông qua việc bán cổ phần.
Karen Wu, chuyên gia phân tích tại CreditSights, công ty tư vấn tín dụng thuộc Fitch, tỏ ra lạc quan về triển vọng của các ngân hàng lớn tại Trung Quốc. Tuy nhiên, bà nhận định các ngân hàng cho vay quy mô nhỏ dễ bị tổn thương hơn do biên lãi ròng thấp.
“Đối với các ngân hàng nhỏ này, việc hợp nhất là điều cần thiết," bà nói. Theo bà, cần yêu cầu các ngân hàng lớn sáp nhập ngân hàng nhỏ hoặc chỉ đạo chính quyền địa phương bổ sung vốn chủ sở hữu cho các đơn vị này, nhằm tránh xáo trộn trên thị trường tài chính cũng như ảnh hưởng đến niềm tin của người gửi tiền.
Tín dụng suy yếu, bất động sản vẫn là gánh nặng
Quá trình tái cơ cấu các ngân hàng nông thôn diễn ra song song với sự thay đổi trong bối cảnh kinh tế tổng thể của Trung Quốc, trong đó dấu hiệu rõ nét nhất là sự đảo chiều của cơn sốt bất động sản kể từ năm 2021.
Dữ liệu về chỉ số “tổng tài chính xã hội” do Ngân hàng Nhân dân Trung Quốc (PBOC) công bố cho thấy tăng trưởng tín dụng tổng thể, bao gồm cả trái phiếu chính phủ, vẫn tiếp diễn nhưng với tốc độ chậm hơn đáng kể so với những năm trước.
Chỉ số này cũng ghi nhận những trường hợp hiếm hoi khi lượng cho vay mới bằng nhân dân tệ thực tế sụt giảm, cụ thể vào tháng 4 và tháng 7 năm nay.
Tại thành phố Thẩm Dương, tỉnh Liêu Ninh, Ngân hàng Shengjing đã sáp nhập các tổ chức cho vay khác. Trong đó có một chi nhánh mà phóng viên Financial Times từng ghé thăm và ghi nhận nhiều mức lãi suất tiết kiệm thấp được niêm yết. Một nhân viên ngân hàng cho biết hiện ngân hàng chỉ cung cấp dịch vụ cho vay thế chấp tại một chi nhánh duy nhất.
Giới quan sát đang theo dõi sát các mức lãi suất chính sách của Trung Quốc, cụ thể là lãi suất cơ bản cho vay (LPR) kỳ hạn một năm và 5 năm, để xem liệu nước này có tiếp tục nới lỏng chính sách trong năm nay hay không, sau khi các dữ liệu kinh tế hàng tháng cho thấy kết quả yếu.
Ông Zhu nhận định: “Toàn bộ hệ thống ngân hàng, chứ không chỉ riêng các ngân hàng nông thôn, đều đang phải đối mặt với môi trường lãi suất thấp tại Trung Quốc."