Chuyển đổi số mang lại nhiều cơ hội cho hoạt động kiểm toán
Thực tiễn cho thấy, CĐS mang lại nhiều cơ hội cho hoạt động kiểm toán. Thứ nhất, tăng cường chất lượng và hiệu quả kiểm toán. Việc áp dụng công nghệ số giúp tối ưu hóa quy trình kiểm toán từ thu thập dữ liệu đến phân tích và lập báo cáo kết quả kiểm toán, giảm thiểu sự phụ thuộc vào tài liệu giấy và tăng khả năng phân tích dữ liệu, đặc biệt là dữ liệu lớn. Việc sử dụng các phần mềm kiểm toán và các công cụ phân tích dữ liệu giúp cho việc thu thập, xử lý thông tin trở nên nhanh chóng và chính xác hơn. Sử dụng trí tuệ nhân tạo trong quá trình kiểm toán có thể cải thiện khả năng phân tích bằng chứng kiểm toán và dự đoán kết quả kiểm toán. Các thuật toán có thể tự động phát hiện ra mẫu chọn phù hợp và đánh giá chính xác phạm vi sai sót trong dữ liệu, giúp tăng cường độ chính xác của quá trình kiểm toán và giảm rủi ro có sai sót trọng yếu. Điều này giúp kiểm toán viên (KTV) tiết kiệm thời gian, tăng khả năng phát hiện các rủi ro và sai sót trong quá trình kiểm toán, đồng thời tăng tính minh bạch, nâng cao niềm tin của các bên liên quan với kết quả kiểm toán.
Thứ hai, tăng cường khả năng quản lý dữ liệu và an toàn thông tin. CĐS có thể tận dụng những công nghệ an toàn thông tin tiên tiến để bảo vệ dữ liệu quan trọng và đảm bảo tính toàn vẹn của quy trình kiểm toán. Việc xây dựng hệ thống an toàn thông tin vững chắc không chỉ giúp bảo vệ dữ liệu khỏi sự đe dọa mạng và thất thoát thông tin mà còn đảm bảo rằng dữ liệu quan trọng được lưu trữ và truy cập một cách an toàn. Các biện pháp bảo mật thông tin, như mã hóa và xác thực, sẽ trở thành yếu tố quan trọng để ngăn chặn truy cập trái phép và đảm bảo rằng thông tin kiểm toán được duy trì với mức độ an toàn tối ưu.
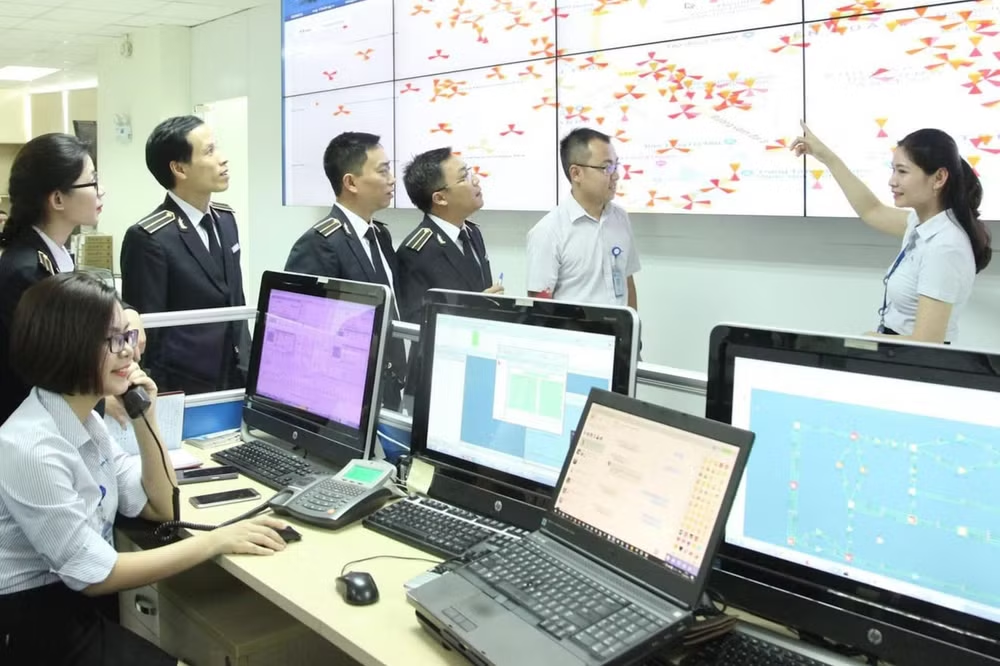
CĐS mang lại nhiều cơ hội cho hoạt động kiểm toán. Ảnh minh họa
Thứ ba, tăng cường giao tiếp và tương tác với đối tượng được kiểm toán. Sử dụng các nền tảng trực tuyến và ứng dụng di động không chỉ là một cơ hội mà còn là một bước quan trọng để KTNN tăng cường giao tiếp và tương tác với đối tượng được kiểm toán. Việc này tạo ra một môi trường làm việc kỹ thuật số linh hoạt và hiệu quả, giúp KTNN và KTV tương tác dễ dàng hơn với đối tác, doanh nghiệp và cộng đồng kiểm toán. Sự linh hoạt trong giao tiếp không chỉ giúp trao đổi thông tin nhanh chóng mà còn tạo ra sự tiện lợi cho việc đồng thuận và giải quyết vấn đề một cách linh hoạt.
Thứ tư, tăng cường kiểm soát nội bộ và giảm thiểu rủi ro. Áp dụng CĐS giúp KTNN tăng cường kiểm soát nội bộ thông qua việc theo dõi, đánh giá các quy trình, công tác kiểm toán một cách tự động và bán tự động. Điều này giúp các cấp quản lý của KTNN kiểm soát rủi ro liên quan đến các thiếu sót và vi phạm trong quá trình kiểm toán. Việc tự động hóa các quy trình này không chỉ giảm gánh nặng công việc mà còn tăng cường tính minh bạch, chính xác và đồng nhất trong việc theo dõi các khía cạnh quan trọng của quá trình kiểm toán. Đối mặt với rủi ro trong kiểm toán, KTNN có thể nhanh chóng đưa ra các biện pháp phòng ngừa và giải pháp đối với những rủi ro tiềm ẩn có thể phát sinh.
Thứ năm, thúc đẩy sự đổi mới và phát triển bền vững. CĐS không chỉ mang lại cơ hội nâng cao hiệu suất mà còn thúc đẩy sự đổi mới trong phương pháp làm việc và chiến lược kiểm toán. Điều này làm tăng khả năng KTNN thích ứng với môi trường biến động và đảm bảo sự phát triển bền vững trong lĩnh vực kiểm toán. CĐS khuyến khích sự sáng tạo bằng cách mở ra các cơ hội mới trong việc áp dụng công nghệ và quy trình làm việc. Điều này không chỉ giúp KTNN thích ứng với những thay đổi nhanh chóng mà còn định hình chiến lược kiểm toán để đáp ứng mọi yêu cầu ngày càng phức tạp và đa dạng từ môi trường kinh doanh và xã hội.
Thách thức lớn về thay đổi nhận thức, tư duy và phương pháp tiếp cận của các kiểm toán viên
Bên cạnh những cơ hội, CĐS cũng đặt ra thách thức lớn về sự thay đổi căn bản trong nhận thức, tư duy và phương pháp tiếp cận của các KTV nhà nước. Với sự thay đổi về chất và lượng của đối tượng kiểm toán khi thực hiện CĐS, KTV phải giải quyết khối lượng dữ liệu khổng lồ với nhiều nội dung, nhiều đặc điểm dưới nhiều hình thức khác nhau. Do vậy, KTV không chỉ phải thích ứng với các công nghệ và công cụ mới để nâng cao hiệu suất và hiệu quả trong thực hiện nhiệm vụ, mà cần có sự hiểu biết sâu về dữ liệu, phân tích dữ liệu và các công cụ kỹ thuật số khác để thu thập và đánh giá bằng chứng kiểm toán, giảm thiểu rủi ro tốt hơn trong môi trường hoạt động ngày càng phức tạp của các đơn vị được kiểm toán.
Việc thực hiện CĐS cũng đòi hỏi phải chuyển sang cách tiếp cận kiểm toán chủ động và có chiến lược hơn, cũng như chú trọng hơn vào việc học hỏi và đổi mới liên tục của tổ chức và đội ngũ KTV. Chưa kể, CĐS đòi hỏi phải xem xét lại các quy trình, thủ tục, phương pháp kiểm toán truyền thống và sẵn sàng bổ sung, áp dụng các cách làm việc mới để duy trì tính phù hợp và gia tăng giá trị trong hoạt động kiểm toán.
Bên cạnh đó, để CĐS thành công, KTNN cần tăng cường đầu tư cơ sở hạ tầng công nghệ. Do quy định của Nhà nước về công nghệ thông tin chưa hoàn thiện đầy đủ, chặt chẽ nên việc đảm bảo tính kinh tế, hiệu lực, hiệu quả của việc đầu tư công nghệ thông tin là một thách thức lớn không chỉ với KTNN mà cả nền kinh tế. Với đặc thù tốc độ phát triển nhanh chóng, vòng đời của các công nghệ, thiết bị tin học ngày càng ngắn dẫn đến mâu thuẫn với các thủ tục hành chính, quy trình đầu tư kéo dài, chi tiết, rườm rà.
Ngoài ra, việc lưu trữ và truyền thông dữ liệu qua internet gây rủi ro về việc bị tấn công mạng, lừa đảo trực tuyến và vi phạm quyền riêng tư. Đặc biệt, trong thời kỳ KTNN đang hoàn thiện hành lang pháp lý về thu thập và lưu trữ dữ liệu của các đối tượng được kiểm toán thì việc bảo đảm an toàn thông tin ngày càng trọng yếu. Việc thực hiện các biện pháp an ninh thông tin chặt chẽ không chỉ đảm bảo tính hiệu lực trong hoạt động kiểm toán mà còn giúp tăng cường uy tín và niềm tin từ các đối tượng cung cấp thông tin, dữ liệu cho KTNN.