Liên quan đến đề xuất mới hạn chế cho vay mua nhà ở thứ hai của Bộ Xây dựng, nhằm kiểm soát đầu cơ bất động sản và hạ nhiệt giá nhà. TS Trần Xuân Lượng, Phó Viện trưởng Viện Nghiên cứu, Đánh giá thị trường Bất động sản khẳng định: Việc Bộ Xây dựng đề xuất phân biệt giữa nhà thứ nhất và nhà thứ hai là cần thiết.
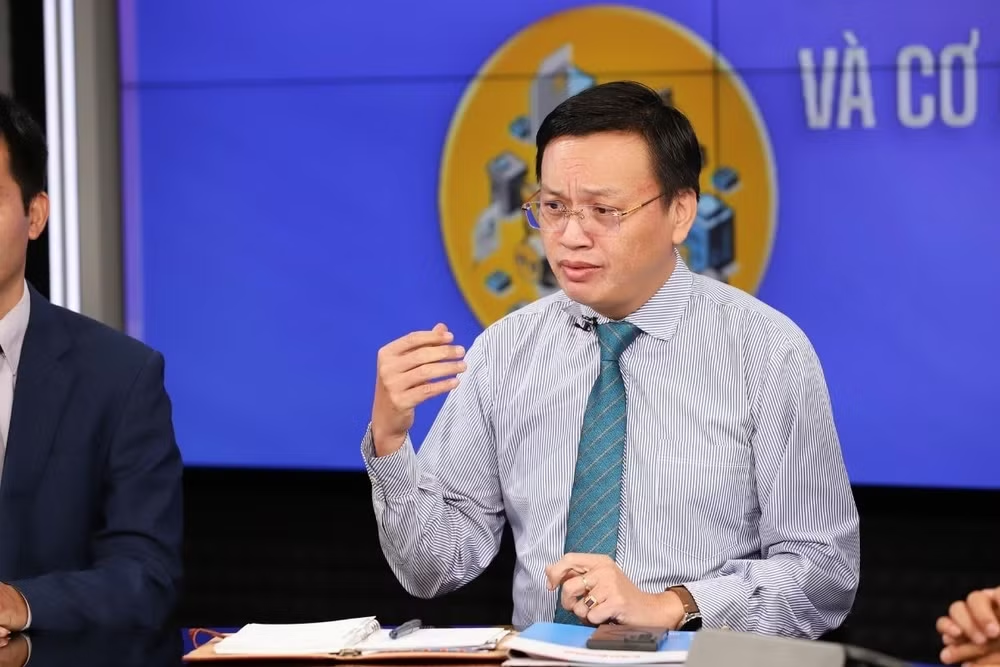
- Thưa ông, khi dòng vốn bị siết chặt hơn, tâm lý thị trường chắc chắn sẽ có thay đổi nhất định. Theo ông, đây có phải là bước khiến thị trường chững lại hay là cơ hội để dòng vốn quay về đúng đối tượng – những người mua nhà ở thực?
Tôi rất chia sẻ với những người mua nhà trong bối cảnh hiện nay, việc mua được nhà, đặc biệt ở các đô thị lớn, là rất khó. Tôi cũng đồng cảm với Bộ Xây dựng khi đang gánh trách nhiệm điều tiết thị trường và giá nhà,một loại hàng hóa đặc biệt, có ảnh hưởng lớn không chỉ tới an sinh xã hội mà cả nền kinh tế. Nếu không giữ được giá nhà, thậm chí sẽ ảnh hưởng đến cả an ninh, quốc phòng.
Tôi cho rằng, trước khi đánh thuế hay ban hành chính sách, chúng ta cần có dữ liệu – mà phải là dữ liệu “sống”, dữ liệu sạch. Hiện nay, điều này vẫn chưa có, nên chính sách thường mang tính “chữa bệnh lâm sàng”, không có tầm dài hạn.
Việc Bộ Xây dựng đề xuất phân biệt giữa nhà thứ nhất và nhà thứ hai là cần thiết, phù hợp xu hướng thế giới, nhưng đó mới là giải pháp ngắn hạn. Về lâu dài, phải đồng bộ dữ liệu và hệ thống pháp luật thì mới đánh trúng, đánh đúng được đối tượng.
Nếu vội vàng áp dụng, chắc chắn sẽ có tác động tới thị trường, thậm chí khiến thị trường “phanh gấp”, gây phản ứng dây chuyền. Khi thuế ban hành, đối tượng chịu tác động sẽ rõ ràng, nên phải có sự chuẩn bị kỹ cho quá trình này.
Về phát triển thị trường bất động sản, với vai trò quản lý nhà nước, điều quan trọng là phải giữ ổn định vì đây là mặt hàng thiết yếu. Trước hết, đất đai thuộc quyền sở hữu toàn dân, Nhà nước đại diện quản lý, nên cần có biện pháp để tạo nguồn cung đất sạch cho nhà đầu tư. Khi doanh nghiệp phải mất quá nhiều thời gian, chi phí cho thủ tục hành chính sẽ bị đẩy vào giá nhà.
Ở góc độ nguồn vốn, hiện Việt Nam chưa có dòng vốn dài hạn cho lĩnh vực này mà chủ yếu dựa vào ngân hàng thương mại. Trong khi đó, ngân hàng phải bảo đảm lợi nhuận và an toàn cho vay.
Dữ liệu thu nhập người dân chưa đầy đủ nên ngân hàng khó xác định khả năng trả nợ, dẫn tới người mua nhà ở thực khó tiếp cận vốn vay.
Ở nhiều quốc gia như Singapore hay Hàn Quốc, người dân có quỹ tiết kiệm nhà ở – trích từ thu nhập ngay khi bắt đầu đi làm. Khi tích lũy được 40–50% giá trị căn nhà, phần còn lại được Nhà nước cho vay dài hạn với lãi suất ưu đãi.
Nhờ vậy, họ có cả nguồn đất sạch và vốn dài hạn để bảo đảm mục tiêu nhà ở bền vững. Còn ở Việt Nam, đất đai và vốn đều khó tiếp cận, nhà ở xã hội lại gặp thủ tục như nhà thương mại, nên rất khó giải được bài toán này.
- Từ góc độ của doanh nghiệp và đội ngũ môi giới bất động sản, Hội Môi giới Bất động sản Việt Nam có đề xuất hay kiến nghị gì với Bộ Xây dựng và các ngân hàng để việc điều tiết dòng vốn vừa kiểm soát rủi ro, vừa giúp thị trường ổn định, không rơi vào trầm lắng?
Về dữ liệu, cuối cùng để cho vay đúng đối tượng vẫn phải dựa vào dữ liệu. Thứ nhất là dữ liệu về nhân thân. Chúng ta không chỉ biết mỗi cá nhân người vay mà phải biết cả mối quan hệ của họ, và hoàn toàn có thể làm được điều này nếu có dữ liệu. Khi dữ liệu đầy đủ thì sẽ không còn chuyện con cháu đứng hộ tên tài sản, mà có thể đánh đúng, đánh trúng đối tượng.
Chúng ta phải khẩn trương xây dựng các bộ dữ liệu, khi đó mới có thể đưa ra giải pháp mang tính lâu dài và chính xác. Còn nếu chưa có dữ liệu mà lại hỏi làm thế nào để có giải pháp tốt nhất thì khó. Trong ngắn hạn, cần nâng cao quản lý nhà nước, tăng cường giám sát, thanh tra, kiểm tra và hậu kiểm đối với ngân hàng.
Nếu nhìn ở góc độ giá nhà tăng như hiện nay thì ai có liên quan đều có phần ở đó. Ví dụ thủ tục hành chính, ai là người cấp thì người đó có phần; khâu giải ngân nguồn vốn, người trong giới ngân hàng cũng có phần; rồi cả các đối tượng trung gian nữa. Tất cả cộng dồn lại khiến giá nhà bị đẩy lên rất cao.
Theo tôi, về dài hạn phải có được dữ liệu chuẩn: dữ liệu cá nhân, mối quan hệ, tài chính, dòng tiền, nguồn tiền. Tiền đó là tiền sạch hay không, phải kiểm soát được. Bởi hiện nay có những người mua nhà mà không quan tâm giá, đó là dấu hiệu rửa tiền. Nếu không kiểm soát được dòng tiền thì rất nguy hiểm.
Còn trong thời điểm hiện nay, cần có giải pháp ngắn hạn như tăng cường kiểm tra, thanh tra, hậu kiểm. Các bộ ngành như Bộ Xây dựng, Bộ Tài chính phải phối hợp thực hiện. Chứ nếu chờ đến khi có đủ dữ liệu mới ban hành chính sách thì sẽ quá muộn.
- Thưa TS Trần Xuân Lượng, theo ông, xu hướng dòng vốn tín dụng chảy vào bất động sản hiện nay là tín hiệu tích cực hay không? Và ông đánh giá xu hướng này trong thời gian tới như thế nào?
Hiện nay, các ngân hàng đang phải chia sẻ và đồng hành với chính sách của Nhà nước, cụ thể là hạ lãi suất cho vay, kéo dài thời hạn vay và cam kết biên độ lãi suất ổn định.
Ngân hàng phải huy động vốn từ người dân, mà nguồn huy động và nhu cầu cho vay lại ngược chiều: huy động dài hạn thì lãi suất cao, trong khi cho vay dài hạn lại phải giữ lãi suất thấp. Đó là bài toán rất khó cho hệ thống ngân hàng.
Tôi hy vọng, trong giai đoạn hiện nay, các ngân hàng hiểu rằng đã có nhiều năm tích lũy lợi nhuận, thì nay cần chia sẻ gánh nặng với xã hội và Nhà nước.
Nếu ngân hàng lại tìm cách “lách” chính sách, chẳng hạn như yêu cầu người vay mua thêm gói bảo hiểm, mua số tài khoản đẹp hay các dịch vụ phụ kèm – thì vô hình trung, chi phí của người đi vay, đặc biệt là người trẻ mua nhà, lại tăng lên. Khi đó, chính sách hỗ trợ của Nhà nước sẽ mất tác dụng thực tế.
Tôi mong các ngân hàng, dù khó khăn, vẫn phải thực hiện trách nhiệm xã hội, cùng Nhà nước đưa chính sách vào cuộc sống một cách thực chất, tháo gỡ khó khăn ngắn hạn cho thị trường.
Còn về dài hạn, tất nhiên, chúng ta phải tuân theo quy luật của thị trường – tín dụng, lãi suất và đầu tư phải vận hành trên nền tảng minh bạch, dữ liệu và cạnh tranh lành mạnh.
Xin cảm ơn ông!