Giá cao gây sức ép lên nhu cầu khí đốt
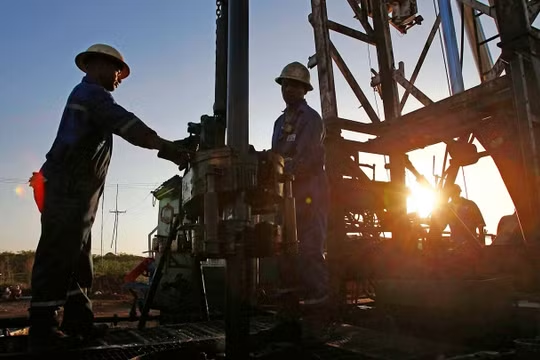
Tình trạng gián đoạn nguồn cung LNG từ Trung Đông trong năm nay đã đẩy giá khí đốt tăng lên mức cao nhất trong bốn năm, làm gia tăng chi phí nhập khẩu và gây sức ép lên các nền kinh tế phụ thuộc vào nhiên liệu này.
Trước nguy cơ thiếu hụt nguồn cung, nhiều quốc gia châu Âu và châu Á đã tăng cường sử dụng năng lượng tái tạo và than đá để sản xuất điện, qua đó giảm phụ thuộc vào khí đốt nhập khẩu đắt đỏ. Diễn biến này cũng khiến các chính phủ phải xem xét lại chiến lược năng lượng, trong đó an ninh nguồn cung một lần nữa trở thành ưu tiên hàng đầu, tương tự như cuộc khủng hoảng năng lượng giai đoạn 2022-2023.
Tuy nhiên, những thay đổi trong cơ cấu năng lượng đặt ra câu hỏi về triển vọng dài hạn của ngành khí đốt: liệu nhu cầu sẽ phục hồi sau khi khủng hoảng kết thúc, hay những cú sốc nguồn cung liên tiếp sẽ thúc đẩy quá trình chuyển dịch sang các nguồn năng lượng khác nhanh hơn dự kiến?
Dữ liệu từ tổ chức nghiên cứu Ember cho thấy tỷ trọng điện sản xuất từ khí đốt đã giảm tại nhiều thị trường trọng điểm, bao gồm Vương quốc Anh, Hà Lan, Thổ Nhĩ Kỳ, Trung Quốc, Nhật Bản và Hàn Quốc.
Xu hướng này không chỉ xuất phát từ giá nhiên liệu tăng cao trong năm nay mà còn phản ánh sự thay đổi cơ cấu năng lượng diễn ra trong nhiều năm qua. Tại châu Âu, quá trình chuyển dịch sang năng lượng tái tạo được đẩy nhanh sau khi Nga tiến hành chiến dịch quân sự tại Ukraine năm 2022 và cắt giảm nguồn cung khí đốt qua đường ống tới phần lớn khu vực.
Những năm gần đây, điện gió và điện mặt trời phát triển mạnh, giúp Liên minh châu Âu (EU) và Vương quốc Anh giảm dần sự phụ thuộc vào khí đốt trong sản xuất điện. Thay vì giữ vai trò chủ đạo trong việc đáp ứng nhu cầu điện tăng cao, khí đốt ngày càng được sử dụng như nguồn điện linh hoạt để hỗ trợ hệ thống khi sản lượng từ năng lượng tái tạo biến động.
Theo Ember, tỷ trọng khí đốt trong cơ cấu sản xuất điện toàn cầu đã giảm năm năm liên tiếp tính đến năm 2025, mặc dù sản lượng điện tuyệt đối từ nguồn này vẫn tăng nhẹ. Trong cùng giai đoạn, năng lượng sạch, chủ yếu là điện gió và điện mặt trời, đáp ứng khoảng 68% mức tăng nhu cầu điện toàn cầu.
Đáng chú ý, 61 trong số 124 nền kinh tế sử dụng khí đốt để sản xuất điện đã vượt qua đỉnh sản lượng điện từ nguồn nhiên liệu này. Tuy nhiên, nhóm quốc gia đó chỉ chiếm khoảng 20% tổng sản lượng điện khí toàn cầu năm 2025. Điều này cho thấy các nền kinh tế lớn vẫn tiếp tục đóng vai trò quan trọng đối với triển vọng tiêu thụ khí đốt.
Tại Trung Quốc, tỷ trọng khí đốt trong sản xuất điện duy trì ở mức gần 3% trong năm 2025, bất chấp nhu cầu điện tăng nhanh. Trong khi đó, Ấn Độ và Brazil cũng đáp ứng phần lớn nhu cầu điện tăng thêm mà không cần phụ thuộc đáng kể vào điện khí.
Theo bà Malgorzata Wiatros-Motyka, chuyên gia phân tích cấp cao về điện tại Ember, các yếu tố kinh tế và an ninh năng lượng đang ngày càng củng cố vai trò của năng lượng tái tạo. Khi chi phí giảm, điện gió và điện mặt trời không chỉ giúp tiết kiệm mà còn hạn chế rủi ro từ biến động giá nhiên liệu và bất ổn địa chính trị.
Công nghiệp và AI nâng đỡ nhu cầu dài hạn
Dù đối mặt với sự cạnh tranh ngày càng lớn trong lĩnh vực sản xuất điện, khí đốt vẫn giữ vai trò quan trọng trong nhiều ngành công nghiệp. Đây là nguyên liệu đầu vào cho các quy trình sản xuất thép, xi măng, phân bón và hóa chất, đồng thời tham gia chuỗi cung ứng các sản phẩm như nhựa, sơn, vải tổng hợp và dược phẩm.
Bên cạnh đó, sự phát triển nhanh chóng của AI đang mở ra một động lực tăng trưởng mới cho nhu cầu khí đốt. Các trung tâm dữ liệu phục vụ AI tiêu thụ lượng điện lớn, trong khi nhiều nền kinh tế đang phải tìm cách mở rộng nguồn cung để đáp ứng nhu cầu ngày càng tăng.
Tại Mỹ và một số thị trường châu Á, khí đốt được xem là một trong những nguồn năng lượng có thể hỗ trợ quá trình mở rộng công suất phát điện nhờ khả năng cung cấp điện tương đối ổn định. Trong bối cảnh nhu cầu điện tăng nhanh, nhiên liệu này có thể bổ sung cho năng lượng tái tạo, đặc biệt khi sản lượng điện gió và điện mặt trời biến động theo điều kiện thời tiết.
Dù vậy, triển vọng này không đồng nghĩa nhu cầu khí đốt chắc chắn tăng mạnh tại mọi thị trường. Tốc độ phát triển năng lượng tái tạo, chi phí xây dựng hạ tầng, chính sách giảm phát thải và khả năng thay thế nhiên liệu trong công nghiệp sẽ quyết định mức độ phụ thuộc vào khí đốt trong những năm tới.
Bất chấp những bất ổn hiện tại, các nhà sản xuất và xuất khẩu LNG lớn vẫn duy trì kỳ vọng tích cực về thị trường dài hạn.
Trong báo cáo Triển vọng LNG 2026, Shell dự báo nhu cầu LNG toàn cầu có thể đạt gần 700 triệu tấn mỗi năm vào năm 2050, tăng khoảng 65% so với mức 422 triệu tấn năm 2025. Theo tập đoàn này, nhu cầu tăng mạnh tại Nam Á và Đông Nam Á sẽ là một trong những động lực chính, dù cuộc khủng hoảng tại eo biển Hormuz đang cản trở đà tăng trưởng trong ngắn hạn.
Ông Cederic Cremers, Chủ tịch bộ phận Khí đốt tích hợp của Shell, cho rằng xung đột đã gây ra cú sốc trên diện rộng đối với nền kinh tế, nhưng ngành LNG vẫn thể hiện khả năng thích ứng trước những thay đổi của thị trường. Ông nhận định triển vọng dài hạn của LNG vẫn tích cực, dù cần đầu tư thêm vào cơ sở hạ tầng ở cả khâu cung ứng và tiêu thụ.
Triển vọng khí đốt trong những năm tới sẽ phụ thuộc vào sự cân bằng giữa hai xu hướng: nhu cầu năng lượng tăng lên và nỗ lực giảm phụ thuộc vào nhiên liệu hóa thạch.
Một mặt, giá khí đốt cao và rủi ro gián đoạn nguồn cung đang khuyến khích các quốc gia đầu tư vào năng lượng tái tạo, cải thiện hiệu quả sử dụng năng lượng và đa dạng hóa nguồn cung. Mặt khác, nhu cầu điện từ AI, hoạt động công nghiệp và quá trình phát triển kinh tế tại các thị trường mới nổi vẫn có thể tạo dư địa tăng trưởng cho LNG.
Vì vậy, cuộc khủng hoảng hiện nay chưa đủ để kết luận rằng nhu cầu khí đốt toàn cầu sẽ suy giảm vĩnh viễn. Tuy nhiên, những cú sốc liên tiếp đang khiến các chính phủ và doanh nghiệp cân nhắc kỹ hơn giữa chi phí, độ tin cậy của nguồn cung và mục tiêu giảm phát thải.