Thông tin từ Vụ Tín dụng các ngành kinh tế thuộc NHNN cho biết ảnh hưởng của dịch bệnh sẽ dẫn đến khách hàng không có khả năng trả nợ đúng hạn, từ đó gia tăng tỷ lệ nợ quá hạn, nợ xấu. Theo đó, tính đến đầu tháng 3, có 23 tổ chức tín dụng báo cáo sẽ có khoảng 926.000 tỷ đồng dư nợ bị ảnh hưởng bởi dịch Covid-19. Bên cạnh đó, các nguồn thu khác của ngân hàng cũng đang bị ảnh hưởng khi các giao dịch đang chậm lại và có xu hướng đình trệ. Nhất là thời điểm hiện tại, các doanh nghiệp đang “điêu đứng” vì dịch Covid-19, hàng hóa ách tắc, sản xuất kinh doanh đình trệ…dẫn tới dòng tiền bị thiếu hụt, không thu hồi được vốn để thanh toán với ngân hàng. Đương nhiên khi đó, các khoản nợ không trả được theo kỳ hạn sẽ thành nợ xấu, dẫn tới doanh nghiệp không duy trì được hoạt động sản xuất, buộc phải giảm nhân sự hoặc đóng cửa tạm thời…
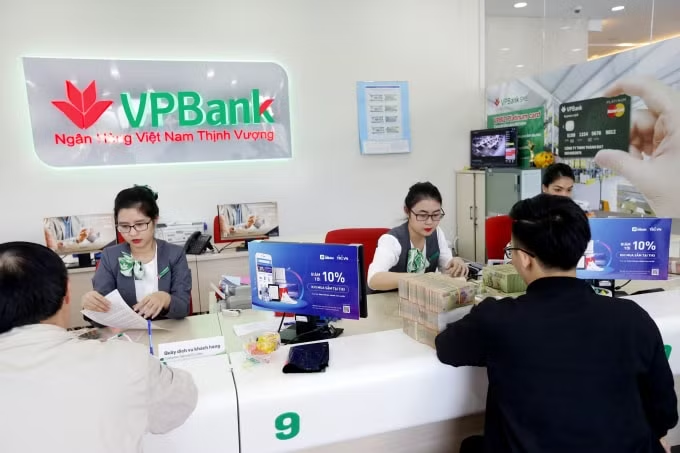
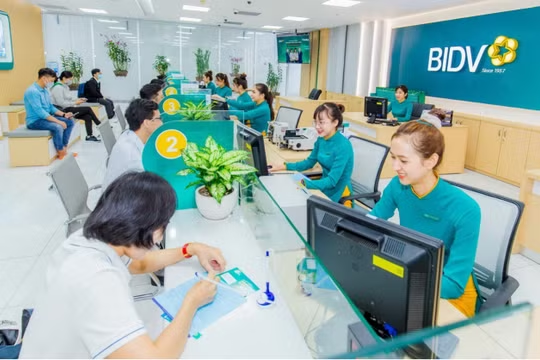
Các ngân hàng đã triển khai nhiều biện pháp hỗ trợ khách hàng ứng phó với kho khăn do bị ảnh hưởng bởi dịch Covid-19.
Thống kê của NHNN cho thấy, trong 2 tháng đầu năm, tăng trưởng tín dụng toàn hệ thống chỉ đạt 0,06%, giảm mạnh so với mức tăng 1% của cùng kỳ năm trước, dù ngân hàng đã tung ra nhiều gói tín dụng hỗ trợ doanh nghiệp. Đây cũng là mức tăng trưởng thấp nhất cùng kỳ trong 6 năm trở lại đây. Ông Nguyễn Quốc Hùng - Vụ trưởng Vụ tín dụng các ngành kinh tế NHNN cho rằng, mức tăng trưởng tín dụng khá thấp của những tháng đầu năm cho thấy các doanh nghiệp đang rất khó khăn, phải thu hẹp hoạt động sản xuất kinh doanh do bị ảnh hưởng từ dịch COVID-19. Rõ ràng với việc tín dụng khó tăng trưởng trong khi nợ xấu tuyệt đối có nguy cơ gia tăng có thể đẩy tỷ lệ nợ xấu của ngành ngân hàng tăng mạnh trở lại. Đó cũng là một trong nhiều lý do khiến NHNN yêu cầu các ngân hàng có chính sách hỗ trợ doanh nghiệp thông qua tái cơ cấu nợ, miễn, giảm lãi vay…
Trao đổi với PV báo Nhà báo & Công luận, ông Đào Gia Hưng – Phó Giám đốc khối SME của ngân hàng VPBank cho biết, tổng số khách hàng của đơn vị bị tác động trong đợt dịch bệnh đã lên tới gần một nghìn doanh nghiệp, có thể gia tăng nếu tình hình diễn biến phức tạp hơn và kéo dài. Việc giảm lãi suất không phải là phương án lâu dài, mà điều quan trọng là cần cấu trúc lại phương án trả nợ. Điều này giúp doanh nghiệp cân đối được dòng tiền để có thể “chiến đấu” với các tình huống khó khăn mà rất khó dự đoán sắp tới.
Như hiện tại, nhiều doanh nghiệp đã không còn đủ khả năng duy trì sản xuất, buộc phải tạm nghỉ hoặc giảm bớt nhân công để chờ dịch kết thúc. Đã có nhiều kịch bản được dựng lên nhằm tái cơ cấu tài chính, sản xuất kinh doanh, nhưng nhiều ngành, nghề đều đang trong tình trạng “vỡ trận”, dự báo tốc độ phát triển ngành sẽ bị chậm lại vài năm.
Trước tình trạng báo động của các doanh nghiệp, Thủ tướng Chính phủ đã có các giải pháp gỡ khó khăn cho sản xuất kinh doanh thông qua hai gói hỗ trợ tín dụng và giảm thuế trị giá khoảng 280 nghìn tỷ. Phía NHNN cũng nhanh chóng có các phương án, đồng thời ban hành thông tư quy định việc tổ chức tín dụng, chi nhánh ngân hàng nước ngoài cơ cấu lại thời hạn trả nợ, miễn, giảm lãi, giữ nguyên nhóm nợ nhằm hỗ trợ khách hàng chịu ảnh hưởng do dịch Covid-19. Cùng với đó là các ngân hàng như: Agribank, Vietcombank, Vietinbank, BIDV, ACB, SeABank, Techcombank…cũng nhanh chóng vào cuộc với các phương án hỗ trợ tín dụng, giảm lãi xuất vay, cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ… đồng thời cho vay mới với lãi suất ưu đãi giúp doanh nghiệp có thể sản xuất kinh doanh. Với quyết định này, các ngân hàng có thể phải hy sinh một phần lợi nhuận nhưng đây là một hành động cần thiết để hỗ trợ khách hàng. Bởi lẽ, khi khách hàng khó khăn thì chất lượng tín dụng có thể bị ảnh hưởng, nợ xấu vì thế có thể tăng lên thì sẽ quay trở lại tác động trực tiếp đến chi phí và lợi nhuận ngân hàng. Theo chuyên gia kinh tế Bùi Kiến Thành, các ngân hàng cần chia ra những vấn đề khó khăn của doanh nghiệp, sau đó mới tìm cách hỗ trợ, chứ không thể “cào bằng” doanh nghiệp nào cũng như nhau được. Do đó, ngân hàng cần theo dõi khách hàng, hiểu rõ hoạt động sản xuất của họ và cố gắng đưa ra những giải pháp thực tế để giúp đỡ doanh nghiệp.
Các chuyên gia mặc dù ghi nhận sự đồng hành, chia sẻ của Chính phủ, NHNN và các ngân hàng trong bối cảnh hiện tại, nhưng vẫn băn khoăn về tính hiệu quả của giải pháp và các gói tín dụng hỗ trợ doanh nghiệp. Nhất là gói tín dụng không chỉ nên dành cho các doanh nghiệp trực tiếp ảnh hưởng nặng nề từ dịch. Bởi lẽ, năng lực hấp thụ nguồn tiền của các doanh nghiệp này sẽ thấp do tiền chỉ để duy trì hoạt động, còn sản xuất vẫn đang đình trệ do thiếu nguyên vật liệu khi chuỗi cung ứng bị gián đoạn, hàng không bán được…
Chuyên gia kinh tế Cấn Văn Lực cho rằng, gói tín dụng này chỉ là giải pháp tạm thời, nhưng sẽ đẩy nhanh quá trình vay vốn, khắc phục tình trạng khó khăn của doanh nghiệp tạm thời, nhất là khó khăn về thanh khoản, về dòng tiền, nguồn vốn lưu động tức là dòng vốn ngắn hạn, nhất là dòng tiền để thanh toán những nhu cầu tức thì như: tiền lương, tiền thanh toán bảo hiểm xã hội… song song bên cạnh đó, các ngân hàng cần cho phép giãn nợ, hoãn nợ với một khoảng thời gian nào đó tùy vào mức thỏa thuận giữa ngân hàng và doanh nghiệp.
Theo các chuyên gia, mặc dù tiềm ẩn nợ xấu vẫn còn tồn tại, nhưng nếu các ngân hàng chủ động vào cuộc, đồng hành với doanh nghiệp và có các phương án hợp lý thì vẫn có thể giải quyết được những khó khăn này. Đồng thời phải có phương án phân định loại nợ, xác định nợ, đánh giá nguy cơ nợ xấu tiềm ẩn, hoãn, giãn, tái cơ cấu thời hạn trả nợ, hỗ trợ doanh nghiệp ở tình thế khó khăn. Nhất là thời điểm này, cả ngân hàng và doanh nghiệp cần có thêm khoảng thời gian để tái tạo, cân đối lại dòng tiền để từng bước ổn định hoạt động sản xuất, kinh doanh.
Hữu Phương