Mobile Money sẽ giúp nhà mạng thu về hàng nghìn tỷ đồng/tháng
Vừa qua, Thủ tướng Chính phủ ban hành Quyết định 316 cho phép thí điểm Mobile Money trong 2 năm. Theo đó, người dùng có thể sử dụng tài khoản viễn thông thanh toán cho các hàng hóa, dịch vụ có giá trị nhỏ (Mobile Money). Quyết định này được kỳ vọng sẽ kích hoạt một kênh thanh toán mới tiện ích khi còn nhiều người Việt Nam chưa có tài khoản và khó tiếp cận dịch vụ ngân hàng. Với điều kiện, mỗi khách hàng chỉ được mở 1 tài khoản Mobile Money tại mỗi doanh nghiệp thực hiện thí điểm.

Mobile Money sẽ là đối thủ đáng gờm của các ngân hàng.
Tổng hạn mức giao dịch cho một tài khoản loại này không được quá 10 triệu đồng một tháng cho tất cả giao dịch gồm rút tiền, chuyển tiền, thanh toán. Cùng với đó, khách hàng có thể nạp tiền vào tài khoản Mobile Money tại điểm kinh doanh của doanh nghiệp tham gia thí điểm, từ tài khoản ngân hàng hoặc ví điện tử. Tuy nhiên, để đáp ứng mở tài khoản Mobile Money thì thuê bao di động phải có thời gian kích hoạt và sử dụng liên tục trong ít nhất 3 tháng liền kề tính đến thời điểm đăng ký mở, sử dụng dịch vụ tiền di động…
Tài khoản Mobile Money này tương tự thẻ ATM, khi khách hàng nộp tiền mặt để nhận được một khoản tiền điện tử có giá trị tương đương. Tuy nhiên, người dùng không thể quy đổi số dư trong tài khoản viễn thông sang tài khoản thanh toán này và sẽ không được trả lãi với số dư để trong tài khoản thanh toán Mobile Money… Như vậy với việc triển khai thí điểm dịch vụ Mobile Money từ ngày 9/3/2021, người dân có thêm một lựa chọn thanh toán không dùng tiền mặt nữa ngoài ví điện tử, mobile banking hay Internet banking…
Theo báo cáo nghiên cứu của Viện Đào tạo và Nghiên cứu Ngân hàng BIDV, Việt Nam có nhiều tiềm năng để phát triển mạnh mẽ dịch vụ Mobile Money xét về cả phía cung và cầu. Như về phía cung, hiện Việt Nam đã có một số lượng thuê bao di động khá lớn, cùng với đó mạng điện thoại di động đã được phủ sóng hầu hết các địa phương trên toàn quốc. Bên cạnh đó, nhiều công nghệ tiên tiến đang được áp dụng như xác thực sinh trắc (vân tay, khuôn mặt…), mã phản hồi nhanh (QR code), mã hóa thông tin thẻ (Tokenization).
Về phía cầu, Việt Nam hiện còn rất nhiều dư địa để phát triển thanh toán không dùng tiền mặt. Việt Nam mới có khoảng trên 63% người lớn (trên 15 tuổi) có tài khoản ngân hàng. Bên cạnh đó, tỷ trọng tiền mặt trên tổng phương tiện thanh toán của Việt Nam vẫn còn cao (đến cuối năm 2019 tỷ lệ này là 11,33%). Đồng thời, tỷ lệ tiền mặt trong lưu thông/GDP của Việt Nam vẫn cao hơn nhiều so với các nước trong khu vực…
Theo thông tin ban đầu, hiện có 3 nhà mạng đủ điều kiện tham gia thí điểm ngay là Viettel, VNPT và Mobifone.
Nhìn nhận về cơ hội từ việc thí điểm Mobile Money, theo ông Phạm Trung Kiên - Tổng Giám đốc Tổng Công ty Dịch vụ số Viettel, với mục tiêu ở đâu có sóng viễn thông, tại đó sẽ được triển khai các dịch vụ số và Mobile Money, Tập đoàn Viettel đã triển khai thử nghiệm thành công Mobile Money cho 40.000 khách hàng nội bộ, sẵn sàng cung cấp dịch vụ tới 100% khách hàng Viettel. Trong năm 2021 dự kiến có khoảng 26 triệu thuê bao sử dụng dịch vụ Mobile Money. Trong đó riêng dịch vụ thanh toán (với các hàng hóa, dịch vụ có giá trị nhỏ) với mức chi tiêu trung bình qua kênh này là 300.000 đồng/thuê bao/tháng. Như vậy, mức chi tiêu trung bình dịch vụ Mobile Money (chỉ riêng dịch vụ thanh toán) của Viettel vào năm 2025 sẽ rơi vào khoảng 7.000 – 8.000 tỷ đồng/tháng.
Còn ông Nguyễn Sơn Hải - thuộc Tập đoàn VNPT cho biết, đơn vị đang chuẩn bị hồ sơ gửi Ngân hàng Nhà nước để xin thử nghiệm dịch vụ Mobile Money. Đại diện phía MobiFone cũng thông tin, đơn vị này đã sẵn sàng các điều kiện về pháp lý, cơ sở vật chất, hạ tầng kỹ thuật, công nghệ, nhân sự, chính sách… để triển khai thử nghiệm dịch vụ Mobile Money.
Chuyên gia lo ngại dòng tiền sử dụng sai mục đích!
Miếng bánh thị phần trên thị trường thanh toán “béo bở” này đang bị chia nhỏ dần ra cho ngân hàng, viễn thông được giới chuyên gia đánh giá sẽ có lợi cho người sử dụng vì khi đối thủ cạnh tranh thì “ngư ông đắc lợi”.
Theo TS Nguyễn Đắc Hưng, “miếng bánh” trên thị trường thanh toán sẽ bị cạnh tranh. Các ngân hàng sẽ bị buộc phải cạnh tranh mạnh mẽ để giữ miếng bánh thu phí thanh toán. Lợi thế của Mobile Money là dễ sử dụng nên nếu các nhà mạng lại thiết lập mức phí dịch vụ cạnh tranh, chắc chắn nhiều người sẽ mở tài khoản trên điện thoại di động để thanh toán. Như vậy thanh toán qua ngân hàng sẽ giảm và đương nhiên ngân hàng sẽ thất thu, ông Hưng nhận định.
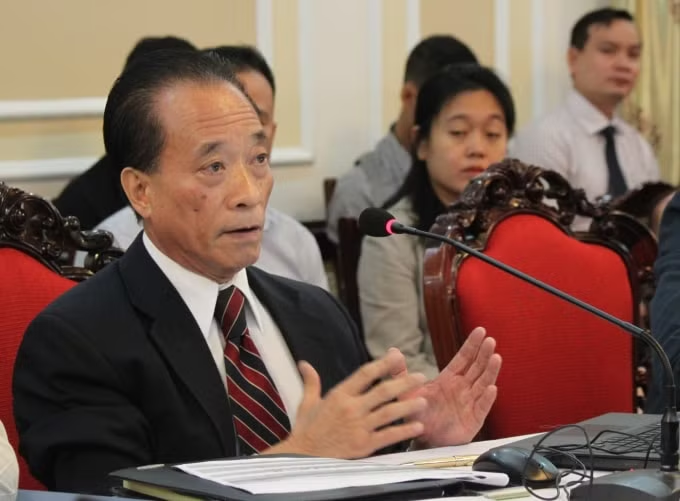
Ở góc nhìn cẩn trọng hơn, chuyên gia kinh tế Nguyễn Trí Hiếu cho rằng, dù tiền hạn mức giao dịch chỉ tối đa 10 triệu đồng/tháng nhưng với những quy định kể trên không loại trừ khả năng Mobile Money trở thành công cụ để một số đối tượng thực hiện rửa tiền, chẳng hạn như cá độ, đánh bạc, chơi game ăn tiền… Thậm chí, nước cờ trốn thuế cũng được trưng dụng. Hơn nữa, bài học cách đây mấy năm cũng đã cho thấy, nhiều người có thể lợi dụng kẽ hở để đánh bạc bằng thẻ cào điện thoại. Mobile Money cũng tương tự như vậy nếu không có sự quản lý chặt chẽ.
Chẳng hạn như một khách hàng có số tài khoản Mobile Money của Viettel, bình thường để sử dụng phải đóng tiền vào tài khoản Mobile Money này. Nhưng vẫn có khả năng nhà mạng sẽ “ghi có” cho khách hàng 1 tài khoản 10 triệu, 50 triệu hay 100 triệu cho dù khách hàng không hề nộp tiền vào tài khoản. Trong khi đó “hiện tại chỉ có các ngân hàng và Ngân hàng nhà nước mới có chức năng “tạo tiền”. Nay với khả năng “ghi có” trên tài khoản của khách hàng thì các công ty viễn thông cũng được xem là có khả năng tạo tiền. Vậy ngân hàng sẽ kiểm soát việc này như thế nào?”, ông Hiếu đặt câu hỏi.
Một vấn đề nữa đó là rủi ro từ việc doanh nghiệp viễn thông sẽ sử dụng dòng tiền sai mục đích. Bởi hiện nay chưa có chế tài nào ngăn chặn các doanh nghiệp sử dụng nguồn tiền của khách hàng để đầu tư vào các lĩnh vực rủi ro - vị chuyên gia này bày tỏ quan ngại.
Khánh Linh