Không phù hợp với Việt Nam trong bối cảnh hiện nay
Bộ Tài chính mới đây đã gửi Bộ Tư pháp hồ sơ thẩm định dự thảo Luật Thuế tiêu thụ đặc biệt (sửa đổi). Trong đó đáng chú ý là vấn đề cách tính thuế tiêu thụ đặc biệt với các sản phẩm bia, rượu.
Theo Bộ Tài chính, đối với mặt hàng bia, chỉ có duy nhất một doanh nghiệp sản xuất, kinh doanh bia cao cấp, cập cao cấp giá cao đề nghị nghiên cứu xem xét áp dụng thuế tiêu thụ đặc biệt theo phương pháp hỗn hợp đó là Công ty TNHH Nhà máy bia Heineken Việt nam.
Tuy nhiên, có nhiều ý kiến (Tổng công ty Đầu tư và Kinh doanh vốn Nhà nước, Hiệp hội Doanh nghiệp Đầu tư nước ngoài, Hiệp hội Các nhà đầu tư tài chính Việt Nam, Tổng công ty Bia - Rượu - Nước giải khát Sài Gòn (Sabeco), Tổng công ty Bia - Rượu - Nước giải khát Hà Nội (Habeco) và hơn 20 doanh nghiệp sản xuất bia, rượu) đề nghị không áp dụng phương pháp tính thuế hỗn hợp mà tiếp tục áp dụng phương pháp tính thuế theo tỷ lệ phần trăm trên giá bán ra của nhà sản xuất và nhập khẩu như hiện nay.
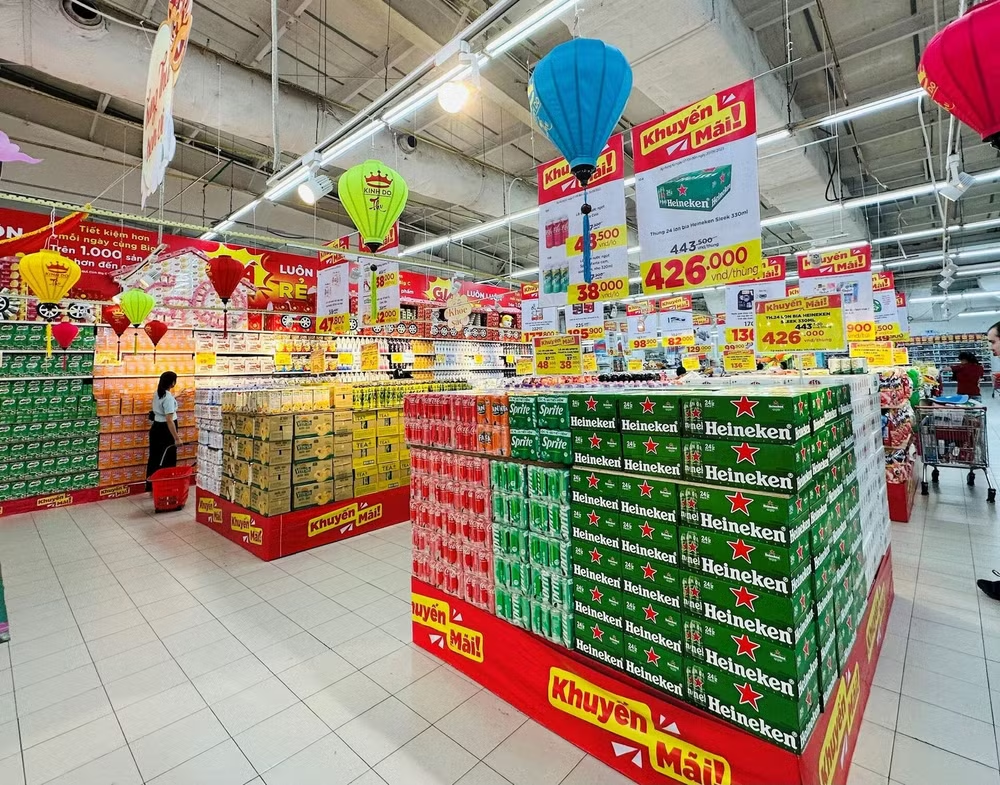
Nguyên do đặc thù thị trường bia trong nước với 80% thị phần tiêu thụ là phổ thông và bia địa phương giá thấp trong khi có sự chênh lệch lớn về giá bán giữa sản phẩm cao cấp, cận cao cấp và sản phẩm phổ thông.
Theo thông lệ quốc tế, các nước phát triển thường áp dụng thuế tiêu thụ đặc biệt tuyệt đối hoặc thuế hỗn hợp với mặt hàng đồ uống có cồn, bia, rượu vì giá bán và chất lượng tương đồng, ít sự khác biệt; các nước đang phát triển thường áp dụng thu thuế theo tỷ lệ phần trăm trên giá bán đối với mặt hàng này vì giá bán có sự chênh lệch rất lớn giữa rượu, bia phổ thông, địa phương giá thấp với cao cấp.
Bộ Tài chính cho rằng, trong bối cảnh Việt Nam hiện nay, giá bán rượu, bia phổ thông thấp hơn nhiều so với cao cấp thì việc thu thuế tiêu thụ đặc biệt hỗn hợp hay thu thêm một khoản thuế tuyệt đối (thu thuế theo một mức tiền nhất định trên cùng một đơn vị sản phẩm) sẽ tạo áp lực lớn đối với các sản phẩm giá thấp.
Nguyên nhân do việc áp dụng bổ sung thuế tuyệt đối (sản phẩm có mức giá bán khác nhau đều chịu một khoản tiền thuế như nhau) sẽ dẫn đến tăng giá bán của sản phẩm dòng phổ thông nhiều hơn đáng kể so với sản phẩm giá cao. Do vậy, mặt hàng cao cấp, giá cao sẽ có thể thay thế, chiếm lĩnh thị trường, từ đó gây áp lực với bia, rượu phổ thông, bình dân, ảnh hưởng đến sản xuất, khả năng cạnh tranh và công ăn việc làm của lao động.
"Vì vậy, phương thức tính thuế hỗn hợp hay bổ sung thuế tuyệt đối đối với mặt hàng rượu, bia là chưa phù hợp trong điều kiện của Việt Nam hiện nay", Bộ Tài chính khẳng định.
Mặt khác, theo cam kết gia nhập WTO, Việt Nam cam kết áp dụng phương pháp tính thuế tỷ lệ đối với bia và việc sử dụng phương pháp này đối với bia, rượu là hoàn toàn phù hợp với cam kết của Việt Nam.
Do đó, sau quá trình nghiên cứu kỹ lưỡng, trên cơ sở cân nhắc các yếu tố tác động đến ngành sản xuất bia, rượu trong nước và cam kết quốc tế khi gia nhập WTO, Chính phủ đã ban hành Nghị quyết số 25/NQ-CP ngày 27/2/2024, trong đó nêu rõ: "Nghiên cứu, chưa bổ sung vào chính sách 5 của đề nghị xây dựng luật với nội dung mới về phương pháp tính thuế hỗn hợp đối với mặt hàng rượu, bia bảo đảm phù hợp với chiến lược cải cách hệ thống thuế đến năm 2030 của Thủ tướng Chính phủ và cam kết của Việt Nam khi gia nhập WTO".
Tính thuế theo phương án truyền thống sẽ thiết thực hơn
Trước đó, một trong những quy định khiến giới kinh doanh và các chuyên gia băn khoăn trong đề nghị xây dựng dự án Luật Thuế tiêu thụ đặc biệt (sửa đổi) lần này là việc có nên bổ sung phương pháp tính thuế tuyệt đối và phương pháp tính thuế hỗn hợp hay không?
Theo TS Nguyễn Văn Phụng, nguyên Vụ trưởng Quản lý thuế doanh nghiệp lớn (Tổng cục Thuế, Bộ Tài chính), tính thuế tương đối, tuyệt đối hay hỗn hợp là các phương pháp đều có những ưu, nhược điểm nhất định.
Do đó, ông Phụng cho rằng, cơ quan quản lý Nhà nước sẽ có những nghiên cứu kỹ lưỡng về những điều kiện cần và đủ, phân tích rõ và đánh giá bài toán lợi ích và chi phí… trên cơ sở đó mà đề xuất áp dụng phương pháp tính thuế phù hợp nhất trong từng giai đoạn phát triển.
Theo ông Phụng, phương pháp tính thuế tuyệt đối có ưu điểm là đơn giản, dễ thực hiện, nhiều quốc gia đã áp dụng nhằm hạn chế sản xuất, tiêu dùng đối với các mặt hàng có hại cho sức khỏe. Tuy nhiên, nhược điểm lớn là không bắt kịp được sự biến động của giá cả khi có lạm phát hoặc giảm phát.
Mặt khác, hiện chúng ta chưa áp dụng phương pháp tính thuế hỗn hợp hay tuyệt đối với mặt hàng rượu, bia nên ưu điểm của cách này vẫn đang trong quá trình nghiên cứu, chứ thực tiễn chưa chứng minh được.
Cũng theo ông Phụng, thị trường bia Việt Nam đang có chênh lệch lớn giữa giá bán sản phẩm bình dân và phân khúc giá cao.
Nếu áp dụng mức thuế tuyệt đối trên số lít sản phẩm, giá của các dòng cao cấp sẽ lợi hơn, trong khi giá của dòng phổ thông (doanh nghiệp Việt chiếm phần lớn) sẽ bị đẩy lên. Do đó sẽ ảnh hưởng đến sản xuất và khả năng cạnh tranh của doanh nghiệp sản xuất bia thương hiệu Việt.
"Ví dụ, một lít bia Heineken tính thuế 10.000 đồng, một lít bia hơi cũng đánh 10.000 đồng thì các bạn hình dung xem người tiêu dùng có chấp nhận cốc bia ta đang uống cộng thêm 10.000 đồng tiền thuế là 20.000 đồng không?", ông Phụng đặt câu hỏi.
Theo tính toán của ông Phụng, với phương án hỗn hợp thì thuế tiêu thụ đặc biệt của sản phẩm bia cao cấp sẽ tăng từ 65% lên 75%. Trong khi đó, bia bình dân hiện nay đang là 65% sẽ tăng lên 85%. Như vậy, người tiêu dùng có thu nhập thấp lại chịu thuế lớn hơn người có thu nhập cao.
"Trên cơ sở đó, tôi cho rằng trong điều kiện hiện nay, chúng ta áp thuế theo phương án hỗn hợp là chưa phù hợp. Nếu thay đổi phương pháp tính thuế mà gây nên sự xáo trộn, mang lại thu nhập nhãn hàng Việt Nam ít đi, nhãn hàng nước ngoài lại cao lên thì phải hết sức cân nhắc", ông Phụng nói.
TS Nguyễn Văn Phụng cho rằng, phương pháp tính thuế nào là sự lựa chọn của mỗi quốc gia, sao cho phù hợp với điều kiện kinh tế - xã hội của đất nước.
"Việc lựa chọn các phương án sẽ do Quốc hội quyết định trên cơ sở lắng nghe ý kiến của người dân và bài toán cân đối giữa sản xuất - tiêu dùng, trước mắt - lâu dài, hiện tại - tương lai", TS Nguyễn Văn Phụng chia sẻ.
Trên cơ sở đó, TS Nguyễn Văn Phụng cho rằng, trong bối cảnh hiện nay, việc áp dụng phương pháp tính thuế truyền thống (tương đối) theo tỷ lệ phần trăm trên giá bán thì sẽ hợp lý, hiệu quả và thiết thực hơn cho cả người sản xuất và người tiêu dùng.