Theo Luật Thuế Thu nhập doanh nghiệp (TNDN) và Nghị định 320/2025 của Chính phủ hướng dẫn thi hành Luật TNDN đã đưa ra quy định các khoản chi lương, thưởng trên 5 triệu đồng phải được chuyển khoản thông qua các ngân hàng để được miễn trừ thuế.
Điều này đặt ra câu hỏi, trong trường hợp chi lương, thưởng trên 5 triệu đồng thông qua tiền mặt, doanh nghiệp có được miễn trừ thuế hay không. Xung quanh về vấn đề này, phóng viên đã có cuộc trao đổi với bà Lê Yến, Giám đốc Công ty Tư vấn Thuế Hà Nội.
Quy định mới về chi lương, thưởng bằng tiền mặt
Gần đây, quy định về việc chi lương, thưởng trên 5 triệu đồng bằng tiền mặt có thể không được tính vào chi phí được trừ khi quyết toán thuế thu nhập doanh nghiệp (TNDN) đang gây nhiều tranh luận. Dưới góc độ pháp lý, bà đánh giá quy định này đang được hiểu và áp dụng như thế nào?
- Tại Luật TNDN 2025 có hiệu lực từ ngày 1/10/2025 và Nghị định 320 hướng dẫn chi tiết đã quy định rõ về điều kiện chi phí lương, thưởng được trừ khi quyết toán thuế TNDN.
Cụ thể, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ các điều kiện: Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
Tiếp đến, khoản chi có đủ hóa đơn, chứng từ theo quy định của pháp luật, đồng thời khoản chi có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 5 triệu đồng trở lên.
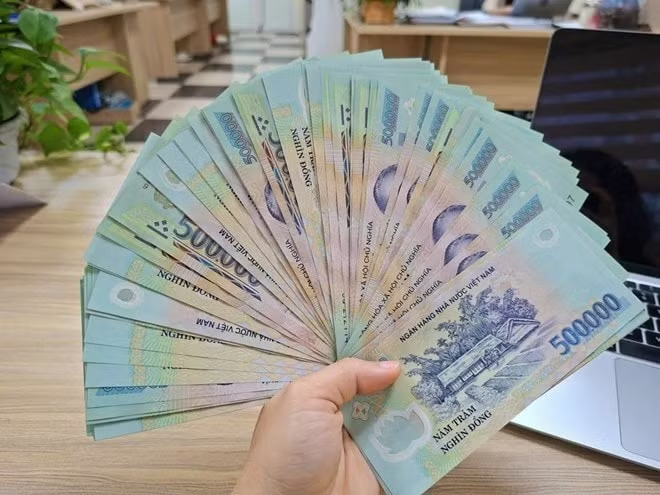
Đối với chi phí tiền lương, tiền thưởng cho người lao động, nếu chi trả bằng tiền mặt cho khoản chi từ 5 triệu đồng trở lên/lần thì phải có chứng từ thanh toán không dùng tiền mặt mới được tính vào chi phí được trừ. Nếu không đáp ứng điều kiện này, khoản chi sẽ không được tính vào chi phí được trừ khi quyết toán thuế TNDN.
Quy định này sẽ tác động ra sao đến doanh nghiệp nhỏ và vừa, đặc biệt là các doanh nghiệp ở khu vực nông thôn, vùng sâu vùng xa – nơi thanh toán tiền mặt vẫn còn phổ biến, thưa bà?
- Quy định này đang được hiểu và áp dụng khá chặt chẽ, đặc biệt trong các đợt thanh tra, kiểm tra thuế. Nhiều doanh nghiệp nhỏ, doanh nghiệp ở vùng sâu, vùng xa gặp khó khăn do thói quen trả lương, thưởng bằng tiền mặt vẫn phổ biến, trong khi việc mở tài khoản ngân hàng cho toàn bộ lao động chưa thực sự thuận tiện.
Nếu áp dụng cứng nhắc, nhiều doanh nghiệp nhỏ và vừa, đặc biệt ở khu vực nông thôn, sẽ không được tính chi phí lương, thưởng vào chi phí được trừ, làm tăng số thuế TNDN phải nộp, ảnh hưởng đến lợi nhuận và khả năng cạnh tranh.
Ở góc độ người lao động, đặc biệt là lao động phổ thông, lao động thời vụ hoặc người chưa có tài khoản ngân hàng, việc doanh nghiệp buộc phải trả lương, thưởng qua chuyển khoản có thể phát sinh những khó khăn và bất cập gì?
- Việc gắn điều kiện hình thức chi trả (chuyển khoản hay tiền mặt) với quyền được khấu trừ chi phí thuế thể hiện tư duy quản lý thuế theo dòng tiền, nhằm minh bạch hóa các giao dịch, chống thất thu thuế, hạn chế giao dịch không chính thức.
Tuy nhiên, điều này cũng tạo ra rủi ro pháp lý cho doanh nghiệp. Nếu đã chi trả thực tế nhưng không đáp ứng đúng hình thức thanh toán (không chuyển khoản, không có chứng từ thanh toán không dùng tiền mặt), doanh nghiệp sẽ bị loại chi phí khi quyết toán thuế, có thể bị truy thu thuế và xử phạt.
Với người lao động ở vùng sâu, vùng xa, nơi thanh toán tiền mặt vẫn phổ biến, quy định trả lương, thưởng qua ngân hàng có thể gây ra những vướng mắc gì, thưa bà?
- Việc buộc doanh nghiệp chuyển sang trả lương, thưởng qua ngân hàng có thể gây khó khăn cho lao động phổ thông, thời vụ, người chưa có tài khoản ngân hàng, đặc biệt ở vùng sâu, vùng xa. Việc mở tài khoản, duy trì tài khoản, rút tiền có thể phát sinh chi phí, bất tiện cho người lao động.
Cơ quan quản lý cần có hướng dẫn rõ ràng, chi tiết về các trường hợp ngoại lệ
Theo bà, để chính sách đạt mục tiêu minh bạch mà không gây áp lực quá lớn cho doanh nghiệp, cơ quan quản lý cần có những hướng dẫn rõ ràng hoặc cơ chế chuyển tiếp như thế nào?
- Cơ quan quản lý cần có hướng dẫn rõ ràng, chi tiết về các trường hợp ngoại lệ. Ví dụ: vùng sâu, vùng xa chưa có dịch vụ ngân hàng, người lao động không có tài khoản…
Đồng thời, cơ quan thuế có thể cho phép doanh nghiệp chứng minh việc chi trả thực tế bằng các chứng từ khác, như bảng lương, ký nhận, xác nhận của chính quyền địa phương… để được tính chi phí hợp lý.
Ngoài ra, chúng ta nên có cơ chế chuyển tiếp, hỗ trợ doanh nghiệp nhỏ, doanh nghiệp ở vùng khó khăn trong một thời gian nhất định để thích nghi với quy định mới.
Từ góc độ tư vấn pháp lý, bà có khuyến nghị gì cho doanh nghiệp trong giai đoạn hiện nay để vừa tuân thủ đúng quy định, vừa hạn chế rủi ro khi quyết toán thuế TNDN liên quan đến chi phí tiền lương, tiền thưởng?
- Thứ nhất, doanh nghiệp nên rà soát lại toàn bộ quy trình chi trả lương, thưởng, đảm bảo các khoản chi từ 5 triệu đồng trở lên/lần phải thực hiện chuyển khoản, lưu giữ đầy đủ chứng từ thanh toán không dùng tiền mặt.
Thứ hai, đối với các trường hợp đặc biệt (lao động không có tài khoản, vùng chưa có dịch vụ ngân hàng), nên chủ động liên hệ với cơ quan thuế để được hướng dẫn cụ thể, tránh bị loại chi phí khi quyết toán thuế.
Thứ ba, không nên chia nhỏ khoản chi hoặc thực hiện các hình thức thanh toán không chính thức để “lách luật”, vì rủi ro bị phát hiện và xử phạt là rất lớn.
Thứ tư, chủ động tuyên truyền, hỗ trợ người lao động mở tài khoản ngân hàng, phối hợp với ngân hàng để giảm chi phí mở, duy trì tài khoản cho người lao động.
Xin cảm ơn bà!