Fed tăng lãi suất trở lại, thị trường phản ứng tương đối nhẹ
Trong cuộc họp kéo dài hai ngày 15 - 16/9, Ủy ban Thị trường Mở Liên bang Mỹ (FOMC) quyết định nâng lãi suất chính sách thêm 25 điểm cơ bản, đưa mức lãi suất lên 3,75 - 4%. Theo báo cáo đánh giá sự kiện của Khối Phân tích VNDIRECT, quyết định này được đưa ra trong bối cảnh Fed vẫn lạc quan về triển vọng kinh tế Mỹ và thị trường lao động, nhưng rủi ro lạm phát tiếp tục hiện hữu khi giá dầu duy trì ở mức cao.
Fed nâng dự báo tăng trưởng GDP Mỹ năm 2026 lên 2,3%, cao hơn 0,1 điểm phần trăm so với dự báo hồi tháng 6. Tỷ lệ thất nghiệp được dự báo ở mức 4,1%, thấp hơn 0,2 điểm phần trăm so với dự báo trước.
Theo bảng dự báo của FOMC được VNDIRECT dẫn lại, PCE toàn phần năm 2026 ở mức 3,7%, còn PCE lõi ở mức 3,4%, cùng cao hơn 0,1 điểm phần trăm so với dự báo tháng 6. Lãi suất chính sách cuối năm được dự báo ở mức 4,1%, tăng 0,3 điểm phần trăm so với dự báo trước đó.
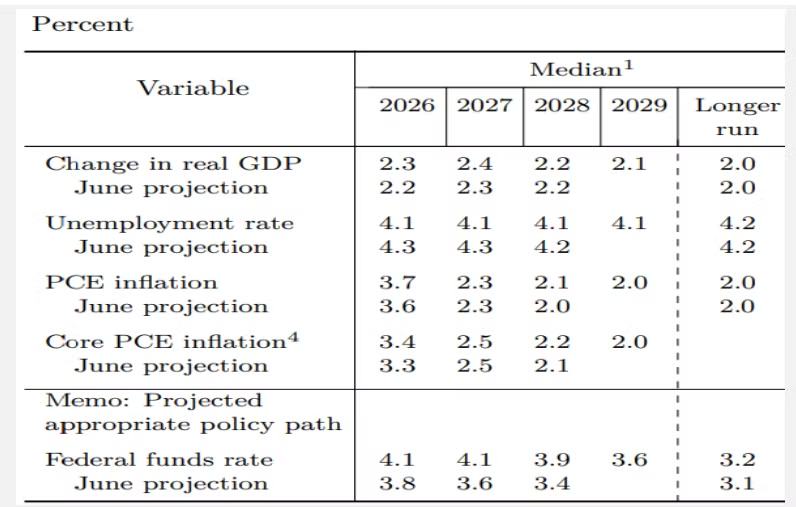
VNDIRECT cho rằng Fed có thể chỉ thực hiện thêm một đợt tăng lãi suất trong những tháng cuối năm nhằm đối phó với rủi ro lạm phát. Biểu đồ Dot Plot sau cuộc họp cũng cho thấy phần lớn quan chức Fed đồng thuận với việc nâng nhẹ lãi suất và duy trì mặt bằng này trong một khoảng thời gian.
Với năm 2027, Fed gần như giữ nguyên quan điểm so với dự báo hồi tháng 6, tiếp tục kỳ vọng nền kinh tế tăng trưởng bền vững, thất nghiệp ổn định và lạm phát hạ nhiệt tương đối mạnh. Lãi suất được dự báo đi ngang trong năm sau trước khi bắt đầu giảm trở lại vào năm 2028. Theo kịch bản chiếm ưu thế từ CME được VNDIRECT dẫn lại, Fed có thể giữ nguyên lãi suất tại cuộc họp tháng 10, sau đó tăng thêm vào tháng 12, đưa mức lãi suất cuối năm lên 4 - 4,25%.
Dù Fed tăng lãi suất trở lại, phản ứng của các thị trường tài chính sau cuộc họp tương đối hạn chế do kỳ vọng đã phần nào được phản ánh trước đó. Chỉ số DXY tăng 0,09%, dao động quanh mức 100 điểm. Tỷ giá USD/VND liên ngân hàng trong nước cũng chỉ nhích khoảng 0,01%, lên quanh 26.000 đồng/USD.
Trên thị trường chứng khoán Mỹ, Dow Jones giảm 1,21% xuống 51.462 điểm, trong khi lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tăng khoảng 0,1 điểm phần trăm lên 5%. Giá vàng tăng 0,78% lên 4.297 USD/ounce nhưng vẫn ở vùng thấp nhất trong một tháng. Giá dầu Brent và WTI lần lượt đạt 105,6 USD/thùng và 102,2 USD/thùng, tăng nhẹ 0,04% và 0,14%. VNDIRECT đánh giá diễn biến giá dầu hiện vẫn chủ yếu chịu tác động từ xung đột địa chính trị tại Trung Đông hơn là các đợt nâng lãi suất của những ngân hàng trung ương lớn.
Nhìn về trung hạn, VNDIRECT cho rằng diễn biến thị trường sẽ phụ thuộc vào mức độ thắt chặt thực tế của Fed. Nếu Fed chỉ thực hiện hai đợt tăng lãi suất như định hướng hiện tại, thị trường có thể hấp thụ mà không xuất hiện cú sốc lớn.
Rủi ro sẽ tăng lên nếu Fed chuyển sang lập trường cứng rắn hơn kỳ vọng, thông qua việc tăng lãi suất nhiều lần hơn, nâng quy mô mỗi đợt tăng, đẩy mạnh chương trình thắt chặt định lượng hoặc nâng mức lãi suất trung tính dài hạn. Khi đó, thị trường tài chính có thể chịu những nhịp điều chỉnh lớn hơn do kỳ vọng chính sách phải định giá lại.
Chứng khoán Việt Nam được kỳ vọng giữ vùng định giá 12 - 13 lần P/E
Với thị trường trong nước, VNDIRECT đánh giá tỷ giá và lãi suất liên ngân hàng sẽ không chịu ảnh hưởng lớn từ quyết định tăng lãi suất của Fed. Tỷ giá USD/VND liên ngân hàng gần đây có xu hướng giảm nhẹ dù nhiều tổ chức tài chính hồi đầu năm dự báo tỷ giá còn đi lên. Theo VNDIRECT, nguyên nhân chính nằm ở chênh lệch lãi suất giữa VND và USD đang ở mức cao, qua đó tạo điều kiện cho các dòng ngoại tệ vào thị trường.
Việc Ngân hàng Nhà nước bán kỳ hạn 3 tỷ USD cho các tổ chức tín dụng trong tháng 4 cũng hỗ trợ trạng thái ngoại tệ của hệ thống và củng cố niềm tin đối với tỷ giá. Dù Fed vừa tăng lãi suất và có thể tiếp tục nâng vào tháng 12, VNDIRECT kỳ vọng tỷ giá USD/VND sẽ duy trì quanh 26.000 đồng/USD, thậm chí còn dư địa giảm nhẹ trong những tháng cuối năm nhờ chênh lệch lãi suất, nguồn cung ngoại tệ ổn định và yếu tố mùa vụ.
Trên thị trường tiền tệ, thanh khoản hệ thống ngân hàng những ngày gần đây được đánh giá dồi dào hơn rõ rệt so với nửa đầu năm. Dòng tiền từ Kho bạc Nhà nước thông qua giải ngân đầu tư công, tiền gửi có kỳ hạn tại các ngân hàng thương mại cùng hoạt động điều tiết của Ngân hàng Nhà nước đang hỗ trợ thanh khoản hệ thống.
Dù vậy, áp lực lạm phát đang gia tăng, đặc biệt từ sau tháng 8, khiến dư địa điều hành chính sách tiền tệ bị thu hẹp. Theo báo cáo, để bảo đảm mục tiêu lạm phát bình quân năm 2026 ở mức 4,5%, CPI bình quân theo tháng trong bốn tháng cuối năm không được vượt quá 0,24%. Trong khi đó, giá dầu thế giới đã quay lại trên 100 USD/thùng.
VNDIRECT kỳ vọng lãi suất liên ngân hàng kỳ hạn một tuần bình quân có thể dao động quanh 5% trong những tháng cuối năm, thấp hơn đáng kể so với mức 6,5-7% trong nửa đầu năm.
Dòng tín dụng trong nước cũng tiếp tục được hỗ trợ. Ngày 16/9, Ngân hàng Nhà nước gửi Công văn số 8509 tới các ngân hàng thương mại, cho phép loại phần cho vay tăng thêm với nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng khỏi tăng trưởng tín dụng bất động sản năm nay.
Tính đến ngày 28/8, dư nợ tín dụng toàn hệ thống đạt khoảng 20,5 triệu tỷ đồng, tăng 10,2% so với đầu năm. VNDIRECT cho rằng tốc độ giải ngân đang có dấu hiệu cải thiện và tăng trưởng tín dụng hoàn toàn có thể nước rút về mốc 15% trong những tháng cuối năm.
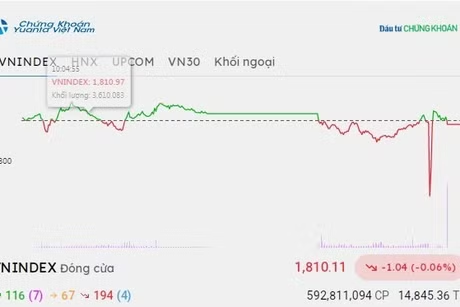
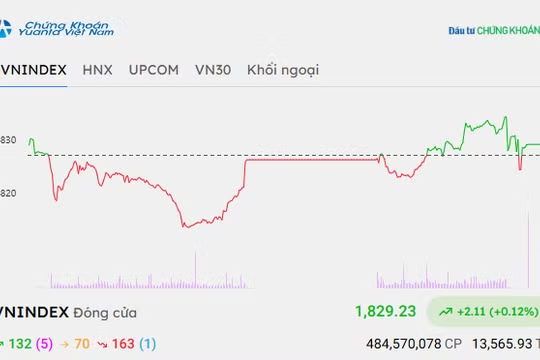
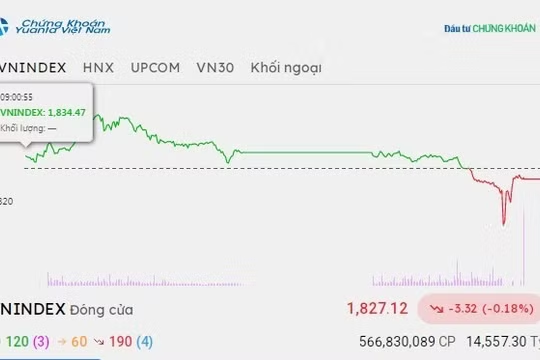
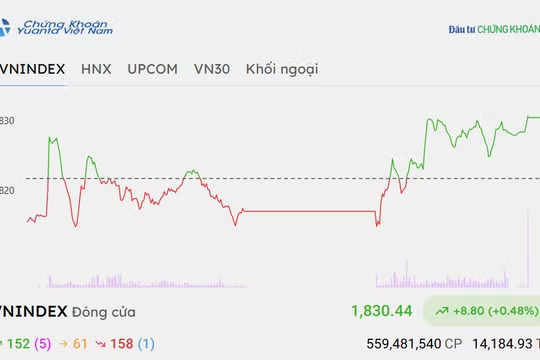
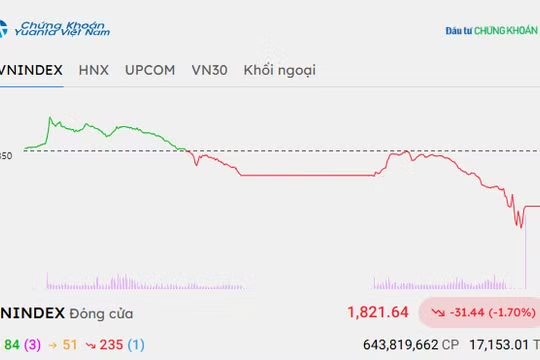
Đối với thị trường chứng khoán, VNDIRECT nhận định diễn biến phục hồi của VN-Index trong phiên 17/9 cho thấy thị trường đã gần như phản ánh đợt tăng lãi suất lần này.
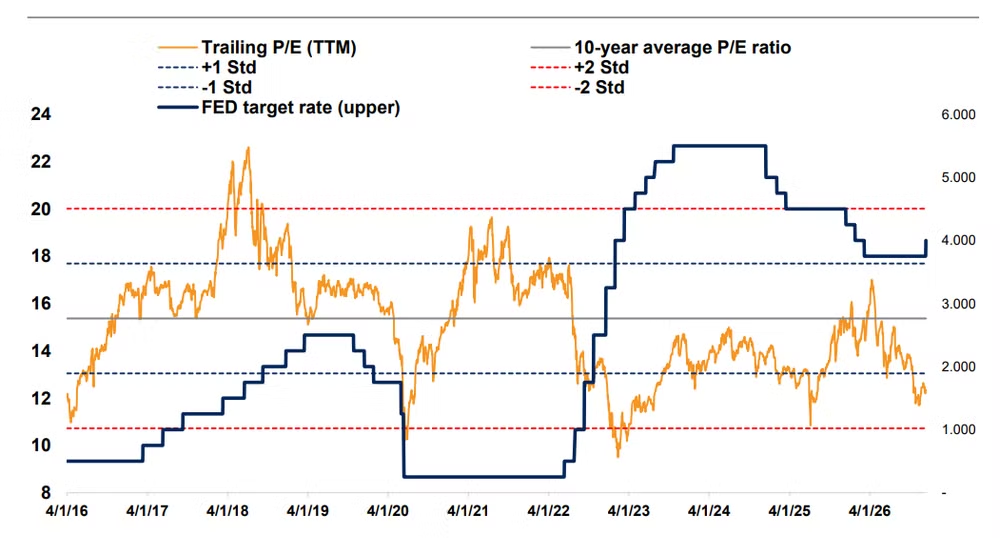
Nếu Fed tăng lãi suất 1 - 2 lần trong năm theo định hướng hiện tại, nhóm phân tích cho rằng tác động tiêu cực tới thị trường chứng khoán Việt Nam sẽ không đáng kể, do chưa xuất hiện tín hiệu Fed chuyển sang một chu kỳ thắt chặt mạnh. Áp lực tỷ giá và lãi suất trong nước vẫn nằm trong tầm kiểm soát, trong khi mặt bằng định giá hiện tại đã phần nào phản ánh rủi ro từ môi trường lãi suất cao.
Tuy nhiên, việc Fed duy trì lãi suất cao trong thời gian dài hơn sẽ ảnh hưởng tới dư địa nới lỏng của Ngân hàng Nhà nước, khiến mặt bằng lãi suất huy động giảm chậm hơn dự kiến. Dòng tiền vào chứng khoán vì vậy có thể khó cải thiện mạnh trong ngắn hạn, đồng thời khả năng mở rộng định giá của thị trường cũng bị hạn chế.
Trong kịch bản cơ sở, VNDIRECT kỳ vọng VN-Index duy trì vùng định giá hợp lý 12 - 13 lần P/E. Với giả định lợi nhuận doanh nghiệp tăng trưởng 27%, chỉ số cuối năm có thể dao động trong vùng 1.860 - 2.010 điểm.