Sản xuất, FDI và xuất khẩu giữ nhịp tăng trưởng, tiêu dùng chịu sức ép từ lạm phát
Báo cáo chiến lược đầu tư nửa cuối năm 2026 của VNDIRECT Research mở đầu bằng bức tranh vĩ mô có hai gam màu khá rõ. Một mặt, sản xuất công nghiệp, thương mại, FDI và thu ngân sách tiếp tục là các điểm tựa quan trọng. Mặt khác, áp lực lạm phát đang bào mòn sức mua thực tế, khiến tiêu dùng trở thành biến số cần theo dõi trong phần còn lại của năm.
Theo VNDIRECT Research, chỉ số sản xuất công nghiệp 5 tháng đầu năm 2026 tăng 9,1% so với cùng kỳ, trong đó ngành chế biến, chế tạo tăng 9,5%. Kim ngạch xuất nhập khẩu đạt 445 tỷ USD, tăng 25%; xuất khẩu tăng 19,5% trong khi nhập khẩu tăng 30,8%. Cán cân thương mại nhập siêu 13,8 tỷ USD, chủ yếu do khu vực FDI tăng nhập khẩu tư liệu sản xuất, được kỳ vọng chuyển hóa thành năng lực sản xuất và xuất khẩu trong các quý tới.
Dòng vốn FDI tiếp tục được nhìn nhận là điểm sáng, theo đó vốn FDI đăng ký 5 tháng đạt 24,8 tỷ USD, tăng 34,9%; vốn thực hiện đạt 9,75 tỷ USD, tăng 9,6%. Singapore là nhà đầu tư lớn nhất với 6,8 tỷ USD, theo sau là Hàn Quốc với 4,2 tỷ USD. Đáng chú ý, Trung Quốc dẫn đầu về số dự án đăng ký mới, với 535 dự án, chiếm 37% tổng số dự án trong kỳ.

Ở chiều tiêu dùng, tổng mức bán lẻ 5 tháng tăng 11,2%, nhưng tăng trưởng thực chỉ đạt 6,1%. VNDIRECT Research cho rằng gần một nửa mức tăng bán lẻ đến từ yếu tố giá, phản ánh sức mua thực tế đang phải đối mặt với áp lực lớn từ lạm phát. CPI bình quân 5 tháng đạt 4,31%, tiến sát ngưỡng mục tiêu 4,5%; lạm phát lõi tăng 4,04%, cho thấy áp lực giá đã lan sang nhiều nhóm hàng hóa, dịch vụ tiêu dùng thông thường.
Du lịch cũng cho thấy sự lệch pha giữa lượng khách và mức chi tiêu, theo đó khách quốc tế 5 tháng đạt 10,6 triệu lượt, tăng 14,9%, nhưng doanh thu du lịch chỉ tăng 12,2%. Trong bối cảnh chi phí sinh hoạt, giá dịch vụ và mặt bằng lãi suất còn ở mức cao, tâm lý tiêu dùng thận trọng vẫn là điểm nghẽn đối với đà phục hồi của khu vực dịch vụ.
Từ nền dữ liệu này, VNDIRECT Research dự báo GDP Việt Nam năm 2026 tăng 8,7%, cao hơn mức 8% của năm 2025. Động lực chính đến từ khu vực công nghiệp - xây dựng, xuất khẩu, FDI và chi tiêu tài khóa. Trong đó, công nghiệp và xây dựng được dự báo tăng 10,5%, còn dịch vụ tăng 8,6%.

Dù vậy, báo cáo vẫn lưu ý một số rủi ro trong nửa cuối năm, theo đó Fed có thể tiếp tục duy trì lập trường thận trọng với lãi suất; biến động giá và nguồn cung năng lượng do xung đột Mỹ - Iran có thể ảnh hưởng tới lạm phát, tỷ giá và chính sách tiền tệ trong nước; mặt bằng lãi suất cao cũng gây sức ép lên tiêu dùng, bất động sản, đầu tư tư nhân và nợ xấu ngân hàng.
VN-Index được dự báo đạt 2.014 điểm, nhưng đà tăng nửa đầu năm phụ thuộc nhiều vào nhóm vốn hóa lớn
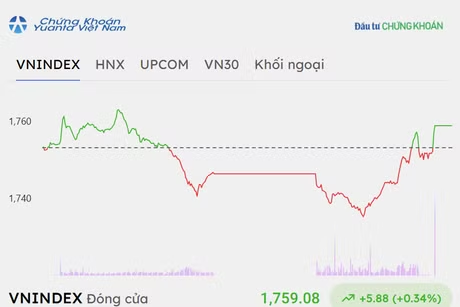
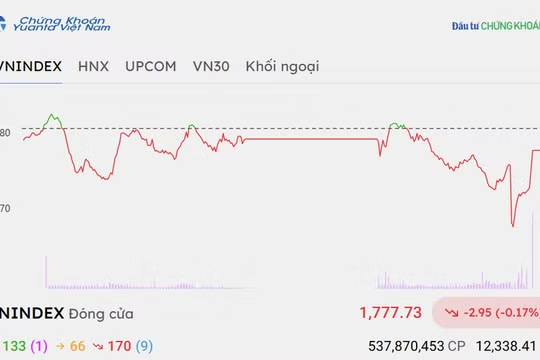
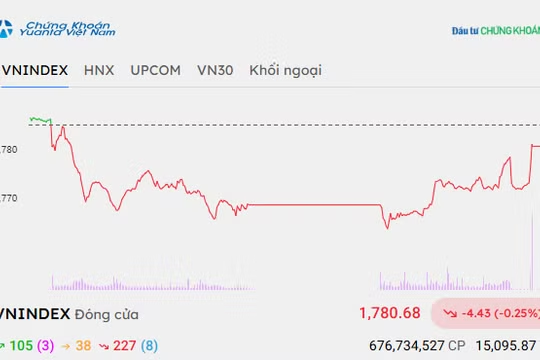
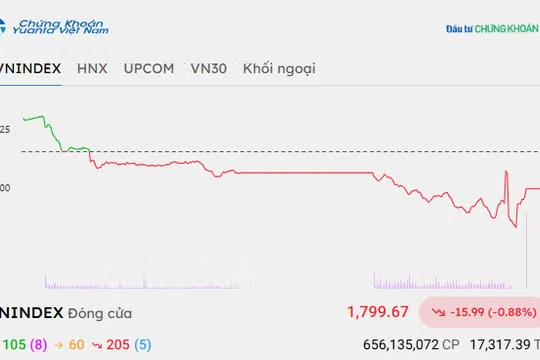
Trên thị trường chứng khoán, VNDIRECT Research cho rằng nửa đầu năm 2026 là giai đoạn thị trường “vững vàng trước sóng gió toàn cầu”. Tính đến ngày 19/6/2026, VN-Index tăng 2,2% so với đầu năm, bất chấp các biến động từ địa chính trị, giá dầu, chính sách lãi suất của Fed và áp lực bán ròng kéo dài của khối ngoại.
Tuy nhiên, mức tăng của chỉ số chung không phản ánh đầy đủ diễn biến của mặt bằng cổ phiếu. Báo cáo chỉ ra rằng nếu loại trừ ảnh hưởng của các cổ phiếu thuộc hệ sinh thái Vingroup gồm VIC, VHM, VRE và VPL, VN-Index thực tế giảm 2,5% trong nửa đầu năm. Điều này cho thấy đà tăng của chỉ số phần lớn đến từ một số cổ phiếu vốn hóa lớn, trong khi nhiều nhóm cổ phiếu khác diễn biến kém tích cực hơn.
Thanh khoản vẫn là điểm tựa đáng chú ý. Giá trị giao dịch bình quân toàn thị trường trong 6 tháng đầu năm đạt 29.462 tỷ đồng/phiên, tăng 40% so với cùng kỳ. Trong 5 tháng đầu năm, nhà đầu tư cá nhân trong nước mở mới 1,29 triệu tài khoản; đến cuối tháng 5/2026, tổng số tài khoản cá nhân đạt 13,09 triệu, vượt mốc 13 triệu và cao hơn mục tiêu đặt ra cho năm 2030 trong chiến lược phát triển thị trường chứng khoán.
Dù dòng tiền trong nước duy trì hiện diện, khối ngoại tiếp tục bán ròng mạnh. Tính đến ngày 19/6/2026, nhà đầu tư nước ngoài bán ròng 77.824 tỷ đồng, nối dài xu hướng rút vốn từ năm 2025. Tỷ trọng giao dịch của khối ngoại trên toàn thị trường giảm còn 11,9%, cho thấy nhà đầu tư trong nước vẫn là lực lượng chi phối thanh khoản.

Ở kịch bản cơ sở cho nửa cuối năm, VNDIRECT Research dự báo lợi nhuận ròng của các doanh nghiệp niêm yết trên HoSE tăng 21% trong năm 2026. Trên nền lợi nhuận này, P/E dự phóng của VN-Index ở mức khoảng 12,2 lần, còn P/B dự phóng khoảng 1,89 lần.
VNDIRECT Research đưa ra mục tiêu VN-Index đạt 2.014 điểm vào cuối năm 2026, tương ứng P/E mục tiêu 13,5 lần. Mức P/E này thấp hơn khoảng 12% so với trung bình 10 năm, nhằm phản ánh các rủi ro bất định từ môi trường bên ngoài. Theo báo cáo, kịch bản cơ sở cũng giả định Fed giữ nguyên lãi suất trong nửa cuối năm, DXY duy trì dưới 100 điểm, tỷ giá USD/VND tăng trong vùng 1-2% và tín dụng toàn hệ thống tăng 17%.
Một điểm hỗ trợ trung hạn được nhắc tới là tiến trình nâng hạng thị trường. VNDIRECT Research cho rằng việc FTSE Russell xác nhận nâng hạng Việt Nam lên thị trường mới nổi thứ cấp là cột mốc quan trọng, nhưng giá trị thực sự sẽ phụ thuộc vào khả năng thu hút dòng vốn mới, nâng cao chiều sâu thị trường, cải thiện chất lượng công bố thông tin và tiếp tục hoàn thiện hạ tầng giao dịch, thanh toán.
Đầu tư công, FDI thế hệ mới và thanh khoản thị trường là các trục theo dõi nửa cuối năm
Trong các chủ đề đầu tư nửa cuối năm, VNDIRECT Research đặt đầu tư công và hạ tầng vào vị trí trung tâm. Theo báo cáo, để hoàn thành kế hoạch năm 2026, bình quân mỗi tháng còn lại cần thực hiện khoảng 96.000 tỷ đồng vốn đầu tư công và giải ngân khoảng 109.000 tỷ đồng. Áp lực tiến độ này được kỳ vọng tạo thêm lực đẩy cho các doanh nghiệp trong chuỗi hạ tầng, xây dựng, vật liệu, cảng biển và khu công nghiệp.
Bên cạnh đầu tư công, FDI thế hệ mới cũng được xem là một chủ đề dài hạn. Việt Nam đang dịch chuyển từ thu hút FDI “đại trà” sang hướng chọn lọc hơn, ưu tiên công nghệ cao, bán dẫn, AI, dữ liệu lớn, năng lượng xanh, R&D và các ngành có khả năng tạo liên kết với doanh nghiệp nội địa. Sự dịch chuyển này được kỳ vọng thúc đẩy nhu cầu đất khu công nghiệp chất lượng cao, hạ tầng điện, logistics, cảng biển và trung tâm dữ liệu.

Với nhóm ngân hàng, VNDIRECT Research kỳ vọng ngành bước vào giai đoạn ổn định hơn trong nửa cuối năm, khi áp lực thanh khoản hạ nhiệt. Lợi nhuận toàn ngành được dự báo tăng khoảng 16%, nhờ kiểm soát chi phí hoạt động, chất lượng tài sản ổn định và đóng góp tốt hơn từ thu nhập ngoài lãi.
Ở nhóm dịch vụ tài chính, thanh khoản thị trường hồi phục được xem là động lực cho hoạt động cho vay ký quỹ và lợi nhuận ngành chứng khoán. Với bất động sản dân cư, báo cáo giữ góc nhìn thận trọng trong ngắn hạn do lãi suất cao và tín dụng bất động sản bị kiểm soát chặt, nhưng cho rằng quá trình thanh lọc sẽ tạo nền ổn định hơn về dài hạn.
Nhóm bất động sản khu công nghiệp được đặt trong câu chuyện FDI thế hệ mới. Các chủ đầu tư có quỹ đất sạch, vị trí chiến lược, hạ tầng đồng bộ và khả năng đáp ứng tiêu chuẩn khu công nghiệp xanh, sinh thái được kỳ vọng nổi bật hơn so với mô hình phát triển truyền thống. Trong khi đó, ngành điện được hỗ trợ bởi nhu cầu tiêu thụ tăng, dầu khí bước vào cao điểm chu kỳ thượng nguồn, còn thép được nâng đỡ bởi nhu cầu xây dựng nội địa và xu hướng bảo hộ thương mại đối với thép HRC.
Bức tranh mà VNDIRECT Research đưa ra cho nửa cuối năm 2026 vì vậy không phải một đường thẳng đi lên. Tăng trưởng vẫn có điểm tựa từ sản xuất, FDI, đầu tư công, hạ tầng và lợi nhuận doanh nghiệp; nhưng tiêu dùng thực, lạm phát, lãi suất và dòng vốn ngoại vẫn là các biến số có thể khiến thị trường tiếp tục phân hóa. Trong kịch bản “Bình minh sau cơn bão”, phần còn lại của năm 2026 sẽ là phép thử cho sức bền của các động lực nội tại trước những rủi ro vẫn treo từ bên ngoài.