Dưới tác động của đại dịch COVID-19, có một nghịch lý đang dần hiện hữu đó là, trong khi các ngân hàng hân hoan công bố lãi cao, thậm chí đến mức giấu lãi vào chỉ số bao nợ xấu thì kinh doanh của các doanh nghiệp, đặc biệt với doanh nghiệp vừa và nhỏ vẫn vô cùng chật vật...
Báo cáo tình hình kinh tế - xã hội mới công bố từ Tổng cục Thống kê cho thấy, trong 5 tháng đầu năm nay, có 59.800 doanh nghiệp tạm ngừng kinh doanh có thời hạn, ngừng hoạt động chờ làm thủ tục giải thể và hoàn tất thủ tục giải thể, tăng 23% so với cùng kỳ năm 2020.
Trong khi đó, nhiều ngân hàng vẫn tăng trưởng lợi nhuận ở mức cao và tiếp tục hiện thực hoá giấc mơ tăng vốn điều lệ để tăng các giới hạn trong hoạt động cho vay theo quy định của NHNN.
Thực trạng này khiến giới tài chính cho rằng với tư cách là trung gian tài chính thì ngân hàng đang hưởng lợi trên lưng của khách hàng bất chấp tình cảnh khốn khó của doanh nghiệp. Liên quan đến vấn đề này, Báo Nhà báo và Công luận đã có cuộc trao đổi với chuyên gia kinh tế, TS Nguyễn Trí Hiếu.
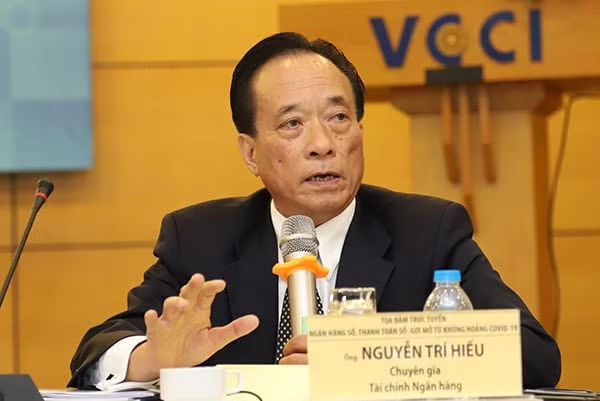
TS Nguyễn Trí Hiếu.
Thưa ông, trong khi ngân hàng các lãi khủng thì các doanh nghiệp, đặc biệt doanh nghiệp vừa và nhỏ đang đối diện với nguy cơ phá sản vì đứt gãy chuỗi cung ứng hay dịch bệnh khiến nhu cầu thị trường suy giảm nghiêm trọng. Ông thấy có điều gì bất thường?
TS Nguyễn Trí Hiếu: Tôi cho rằng có sự bất thường vì trong khi doanh nghiệp đã và đang bị COVID-19 “quật ngã” thì lợi nhuận ngành ngân hàng lại liên tục thiết lập những kỷ lục khủng.
Nhận định của tôi căn cứ theo Thông tư 03/2021 sửa đổi Thông tư 01/2020 của NHNN, có hiệu lực ngày 17/5/2021, thì ngân hàng được phép không chuyển nhóm nợ và trích lập dự phòng nợ xấu theo một lộ trình 3 năm 2021-2023 (30% 2021, 60% 2022 và 100% 2023).
Bên cạnh đó, lợi nhuận quý 1 vừa qua không phản ảnh đầy đủ, chính xác xu hướng lợi nhuận của cả năm do các ngân hàng chưa trích lập đủ dự phòng rủi ro đầy đủ vì thông thường nhiều nhà băng chỉ trích lập dự phòng theo quy định vào thời điểm cuối năm.
Thêm vào đó, 19/27 ngân hàng đã công bố kết quả kinh doanh (chiếm 60% vốn hoá của ngành) với lợi nhuận sau thuế tăng 86,7% so với cùng kỳ năm ngoái, dù tổng thu nhập hoạt động tăng thấp hơn rất nhiều, chỉ tăng 30,2%. Lợi nhuận của ngân hàng cũng đến từ biên lãi ròng (NIM) cải thiện từ khoảng 3% lên 3,4% trong vòng 12 tháng qua, cùng với nguồn thu từ dịch vụ tăng và chi phí dự phòng rủi ro tín dụng giảm.
Hiện nay nhu cầu vay vốn để tiếp tục đầu tư, phục hồi sản xuất của doanh nghiệp vẫn lớn nhưng dường như các ngân hàng cũng không tập trung cho vay vốn là vì sao, thưa ông?
TS Nguyễn Trí Hiếu: Từ giờ đến cuối năm, các ngân hàng sẽ tiếp tục đẩy mạnh phát hành trái phiếu để tăng cường nguồn vốn kinh doanh và hoàn thành kế hoạch lớn đã đề ra. Một phần cũng là để bổ sung vốn tự có và tăng tỷ lệ an toàn vốn (CAR).
Thực tế, huy động vốn trung, dài hạn của các ngân hàng vẫn là nhu cầu thường trực, khi mà tiền gửi dài hạn được dùng trong việc tính toán tỷ lệ sử dụng vốn ngắn hạn cho vay trung, dài hạn (tính theo kỳ hạn còn lại, chứ không phải kỳ hạn ban đầu trên hợp đồng). Đáng lưu ý là từ đầu tháng 10 năm nay, tỷ lệ này sẽ tiếp tục giảm còn 37% từ mức 40% theo quy định hiện nay.
Trong bối cảnh của nền kinh tế Việt Nam hiện tại, giấy tờ có giá bao gồm trái phiếu là công cụ tài chính rất phổ biến. Đây là kênh huy động vốn giá rẻ cho ngân hàng có thể để tận dụng mặt bằng lãi suất thấp kỷ lục như hiện nay.
Ví dụ, đợt phát hành trái phiếu kỳ hạn ba năm của VIB và ACB vừa qua chỉ có mức lãi suất 4%/năm, bằng với trần lãi suất tiền gửi kỳ hạn dưới sáu tháng hiện nay và thấp hơn nhiều so với lãi suất tiền gửi tiết kiệm kỳ hạn từ 12 tháng trở lên tại nhiều ngân hàng.
Chính vì lãi suất giai đoạn hiện nay đã giảm mạnh so với các thời kỳ trước và gần như đang ở đáy, nên không ít ngân hàng đang tìm cách mua lại các trái phiếu lãi suất cao đã phát hành trước đây, rồi tiếp tục phát hành trái phiếu với lãi suất thấp nhằm tối ưu hóa chi phí vốn đầu vào cũng như hạn chế rủi ro lãi suất trong tương lai.
Như trường hợp của HDBank, cùng với việc thông qua kế hoạch phát hành trái phiếu năm nay, ngân hàng này cũng thông báo sẽ mua lại 4.000 tỷ đồng trái phiếu đã phát hành.
Theo TS Nguyễn Trí Hiếu, trong làn sóng COVID-19 lần 4 này cần phải thêm gói tín dụng 300.000 tỷ để hỗ trợ các doanh nghiệp vừa và nhỏ.
Còn với giấy tờ có giá thì kỳ hạn từ 5 năm trở lên cũng được sử dụng để tính vào cấu phần vốn cấp 2 riêng lẻ của các ngân hàng - một thành tố quan trọng khi tính CAR. Tuy nhiên, cũng theo quy định, từ năm thứ năm trước khi đến hạn thanh toán, các giấy tờ có giá này phải được khấu trừ 20% để đảm bảo đến năm cuối cùng trước khi đến hạn thanh toán giá trị giấy tờ có giá này tính vào vốn cấp 2 bằng 0.
Chính vì giá trị suy giảm xét trên kỳ hạn còn lại như thế, nên các ngân hàng phải liên tục phát hành trái phiếu mới để bù đắp cho giá trị bị suy giảm này ở những trái phiếu cũ đã phát hành.
Vì thế ngân hàng càng có xu hướng đẩy mạnh phát hành trái phiếu riêng lẻ để tăng vốn tự có nhằm đáp ứng hệ số CAR ngày càng được nâng cao theo chuẩn mực quốc tế, cũng như có cơ hội phát triển cho vay ở các lĩnh vực có biên lợi suất tốt hơn nhưng phải chịu hệ số rủi ro cao hơn. Như trong năm 2020, trong tổng số trái phiếu mà các ngân hàng phát hành, có đến hơn 54.500 tỷ đồng đủ điều kiện để tính vào vốn cấp 2.
Một thực tế không thể phủ nhận là việc tăng mạnh vốn điều lệ (cấu phần lớn nhất trong vốn tự có cấp 1) trong những năm qua đã giúp các ngân hàng đủ điều kiện liên tục phát hành trái phiếu kỳ hạn dài để tăng vốn tự cấp 2. Do theo quy định về các chỉ tiêu an toàn thì tổng giá trị vốn cấp 2 tối đa bằng 100% tổng giá trị vốn cấp 1 và tổng giá trị trái phiếu, trái phiếu chuyển đổi, cổ phiếu ưu đãi và các công cụ nợ khác cũng chỉ tối đa bằng 50% vốn cấp 1.
Ngoài ra, việc phát hành trái phiếu, giấy tờ có giá cũng mang lại nhiều lợi ích hơn so với huy động từ tiền gửi khách hàng, khi có thể cung cấp cho ngân hàng tùy chọn mua lại trước hạn, không chỉ giảm thiểu rủi ro lãi suất như đã nói mà còn giúp ngân hàng cân đối vốn tối ưu hơn theo từng thời kỳ.
Như vậy, dù trong hoàn cảnh nào ngân hàng vẫn “nắm đằng chuôi”. Vậy theo ông, Ngân hàng Nhà nước có nên can thiệp bằng cách yêu cầu các ngân hàng thương mại lái dòng vốn sang hướng ưu tiên cho sản xuất kinh doanh?
TS Nguyễn Trí Hiếu: Có lẽ Ngân hàng Nhà nước sẽ không can thiệp. Đơn vị này chỉ nên dừng lại ở mức khuyến cáo các ngân hàng thực hiện trách nhiệm xã hội là giúp các doanh nghiệp vượt khó khăn, và yêu cầu các ngân hàng hướng dòng tiền vào sản xuất kinh doanh hơn là cho vay khách hàng để đầu cơ.
Nhưng Ngân hàng Nhà nước phải để cho các ngân hàng tự quyết định về chính sách tín dụng cho riêng mình, miễn là những chính sách và hoạt động tín dụng được thực hiện trong khuôn khổ quy định của pháp luật và chính sách tiền tệ của Ngân hàng Nhà nước.
Tuy nhiên theo tôi, trong bối cảnh này với vai trò là đơn vị chủ quản thì ngân hàng Nhà nước nên khuyến khích dòng tiền hướng vào sản xuất bằng những cơ chế đối với từng lĩnh vực cho vay.
Ngân hàng không thể làm ngơ trước những khó khăn của các doanh nghiệp. Với tư cách là một chuyên gia kinh tế tôi đề nghị Ngân hàng Nhà nước tổ chức một tổ hợp tín dụng 300.000 tỷ để hỗ trợ các doanh nghiệp vừa và nhỏ.
Trân trọng cảm ơn ông!

Khánh Linh (Thực hiện)