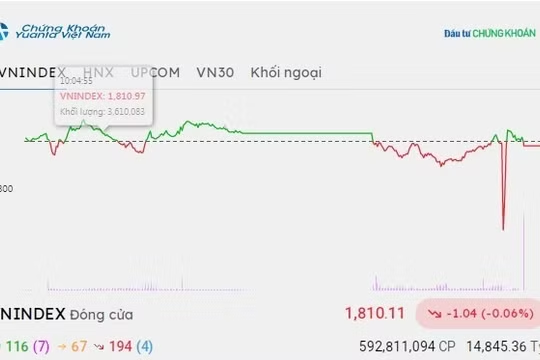
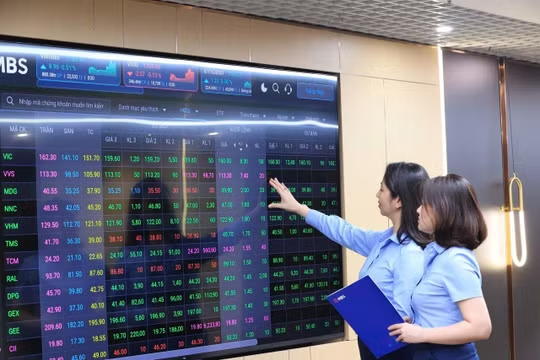
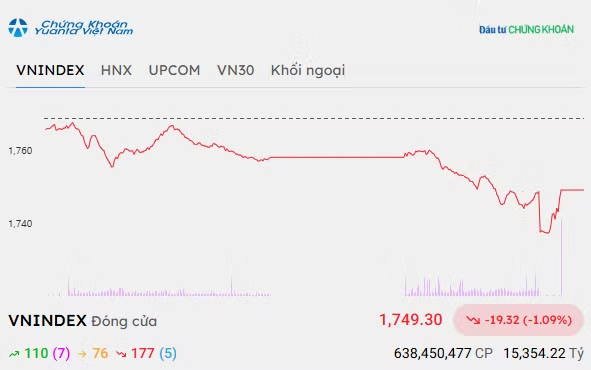
Kết thúc phiên giao dịch chứng khoán hôm nay 1/10/2026, VN-Index giảm 19,32 điểm (-1,09%) đóng cửa tại 1.749,30 điểm. Hệ số độ rộng thị trường cho thấy số cổ phiếu giảm chiếm ưu thế so với số cổ phiếu tăng, với 177 mã giảm so với 110 mã tăng điểm.
Tổng khối lượng giao dịch đạt 638,5 triệu đơn vị, giá trị 15.354 tỷ đồng, giảm 1,8% về khối lượng và nhích nhẹ về giá trị so với phiên hôm qua. Trong đó, giao dịch thỏa thuận đóng góp 182,3 triệu đơn vị, giá trị 4.072,2 tỷ đồng.
Nhóm nhà đầu tư nước ngoài bán ròng 78,69 tỷ đồng trên sàn HoSE. Lực bán trong phiên tập trung vào các mã TCB, MSB, VNM và khối ngoại mua ròng SBT, VHM, HDB…
Trong phiên giao dịch hôm nay, lực cầu tập trung tại một số các mã cổ phiếu ngành ngân hàng, tiêu dùng…, giúp hạn chế đà giảm điểm cho VN-Index trong suốt phiên giao dịch.
Theo đó, những mã tăng điểm có tác động đến chỉ số VN-Index trong phiên bao gồm: TCB (+1,38%), MSN (+2,75%), HDB (+1,82%)… Ngược lại, VIC (-3,47%), STB (-5%), LPB (-4,55%)… là những mã giảm điểm nổi bật trong phiên giao dịch này.
Nhóm nhà đầu tư nước ngoài bán ròng 78,69 tỷ đồng trên sàn HoSE. Lực bán trong phiên tập trung vào các mã TCB, MSB, VNM và khối ngoại mua ròng SBT, VHM, HDB…
Nhận xét về phiên giao dịch chứng khoán hôm nay 1/10, Công ty Chứng khoán ACB (ACBS) cho rằng, VN-Index tiếp tục giảm sâu hơn 19 điểm; Thanh khoản xấp xỉ phiên giảm trước đó, cho thấy lực bán vẫn áp đảo và chưa có dấu hiệu hạ nhiệt.
“Áp lực bán tập trung tại VIC và phần lớn cổ phiếu ngân hàng, những trụ cột có tỷ trọng lớn, qua đó khuếch đại đà giảm của chỉ số. Trong ngắn hạn, khi lực bán chưa được hấp thụ, VN-Index nhiều khả năng sẽ tiếp tục điều chỉnh về vùng hỗ trợ 1.700 - 1.720 điểm”, ACBS nhấn mạnh.
Theo Công ty Chứng khoán SHS, xu hướng ngắn hạn VN-Index tiếp tục suy yếu dưới kháng cự mạnh quanh 1.800 điểm tương ứng vùng giá trung bình 200 phiên. VN-Index đang chịu áp lực điều chỉnh về quanh 1.730 điểm - 1.750 điểm.
Thị trường đã bắt đầu quý 4/2026. Kết thúc quý 3, thanh khoản tiếp tục trong xu hướng giảm kéo dài 5 quý liên tiếp. Trên HoSE thanh khoản tháng 9 đạt 16.459 nghìn tỉ đồng, tương đương 60% so với trung bình năm 2025.
Điều này thể hiện tình trạng tiến thoái lưỡng nan của dòng tiền trong thị trường. Mặc dù mức vốn hóa của thị trường vẫn đang tương đối hợp lý khi xét triển vọng của nền kinh tế. Tuy nhiên dòng tiền, thanh khoản chưa cải thiện, bởi lẽ sẽ rất khó gia tăng đầu tư trong bối cảnh nhiều yếu tố rủi ro, bất định.
“Hiện tại ngoài nhóm năng lượng - dầu khí, bảo hiểm vẫn đang duy trì xu hướng tăng trưởng. Các nhóm ngành còn lại xu hướng giá ngắn trung hạn vẫn trong quá trình điều chỉnh, tích lũy kéo dài, không có nhiều cơ hội đầu tư vượt trội.
Tuy nhiên thị trường vẫn có các doanh nghiệp chất lượng, tăng trưởng tốt có mức P/E, P/B thấp so với lịch sử, mức PE từ 4-8, mức hợp lý để xem xét đầu tư. Nhà đầu tư có thể đánh giá, xem xét các cơ hội đầu tư, dựa trên triển vọng tăng trưởng của doanh nghiệp và nền kinh tế”, nhóm phân tích SHS tư vấn.