Bài liên quan
Chuyên gia VEPR: Mục tiêu đạt tăng trưởng 6% năm 2021 vẫn phụ thuộc vào xuất khẩu là chủ yếu
VEPR dự báo tăng trưởng quý IV/2019 sẽ ở mức 7,26%
Việc lãi suất huy động tiền gửi liên tục hạ do cầu tín dụng giảm, đang đẩy dòng tiền tiết kiệm ra khỏi ngân hàng ngày càng nhanh hơn là lý do khiến VEPR đưa ra “quan ngại” bong bóng chứng khoán và bất động sản trong năm 2021…
Theo Viện Nghiên cứu Kinh tế và Chính sách (VEPR), những yếu tố có thể đã hỗ trợ cho tăng trưởng trong năm 2020 bao gồm Chính phủ việc kiểm soát tốt dịch bệnh từ giai đoạn sớm giúp duy trì hoạt động kinh tế trong nước. Cùng với đó, kỳ vọng về triển vọng kinh tế do việc hoàn tất ký kết Hiệp định thương mại tự do và bảo hộ đầu tư giữa Việt Nam và EU (EVFTA và IPA) đem lại.
Ngoài ra, tiến độ giải ngân và thi công các dự án đầu tư công trọng điểm được đẩy nhanh hơn. Đồng thời, làn sóng dịch chuyển đầu tư và thương mại nhằm phân tán rủi ro từ cuộc xung đột thương mại Mỹ - Trung cũng như môi trường vĩ mô ổn định, lạm phát kiểm soát được ở mức chấp nhận được, tạo môi trường cho việc thực thi các chính sách hỗ trợ tăng trưởng.
Trên cơ sở này, năm 2021, VEPR đưa ra dự báo tăng trưởng cho Việt Nam theo 2 kịch bản.
Trong đó, kịch bản thứ nhất, bệnh dịch không lan rộng trong nước trong phần lớn thời gian của năm và hoạt động kinh tế nội địa tiếp hoạt động bình thường với sự dần trở lại trạng thái bình thường của kinh tế toàn cầu. Đặc biệt, bệnh dịch ở nhiều trung tâm kinh tế - tài chính quan trọng trên thế giới có thể tái xuất hiện cục bộ trên quy mô nhỏ ở một số quốc gia.
Theo đó, mức độ tác động của Covid–19 lên các ngành nông lâm ngư nghiệp, sản xuất chế biến chế tạo và các ngành trong khu vực dịch vụ sẽ không nghiêm trọng hơn so với năm 2020. Tăng trưởng kinh tế cả năm được dự báo ở mức 5,6 – 5,8%.
Ở kịch bản bất lợi, bệnh dịch trong nước bùng phát với biến thể mới của virus Covid-19 từ cuối năm 2020 đến nay và tiếp tục kéo dài sẽ khiến hoạt động kinh tế bị gián đoạn.
Đồng thời, bệnh dịch ở nhiều trung tâm kinh tế - tài chính quan trọng trên thế giới không có nhiều cải thiện, dù các nỗ lực đưa vaccine vào đời sống đã diễn ra, nhưng hiệu quả tới người dân chưa đạt quy mô lớn. Việc đi lại trên thế giới chưa phục hồi.
Do đó, dịch vụ lưu trú và ăn uống không có động lực hồi phục do thiếu khách du lịch nước ngoài, trong khi nhu cầu trong nước với các loại hình dịch vụ này cũng bị hạn chế do tình trạng hạn chế đi lại và sinh hoạt do bệnh dịch.
Hệ thống doanh nghiệp, đặc biệt là khu vực tư nhân, bắt đầu bộc lộ những tổn thương lớn do khả năng chống chọi dần suy kiệt. Đầu tư công tiếp tục được thúc đẩy nhằm hỗ trợ tổng cầu. Tăng trưởng kinh tế cả năm được dự báo ở mức 1,8 - 2,0%.
“Chúng tôi vẫn nghiêng về kịch bản cơ sở hơn cho tăng trưởng kinh tế Việt Nam. Nền kinh tế Việt Nam nhiều khả năng sẽ đạt mức tăng trưởng trong khoảng 5,6 – 5,8% trong cả năm 2021, VEPR nêu quan điểm.
Cùng với đó, trong năm 2020, Ngân hàng nhà nước đã ba lần hạ các công cụ lãi suất điều hành cùng với gói hỗ trợ tín dụng 250 nghìn tỷ VND vẫn đang được các ngân hàng thương mại triển khai.
Tuy nhiên, do nguồn lực tài khóa hạn hẹp, thêm vào đó, việc phòng chống dịch Covid-19 và trợ cấp an sinh xã hội do ảnh hưởng của dịch bệnh cũng đang tạo áp lực lớn lên cán cân ngân sách. Ưu tiên hàng đầu lúc này là đảm bảo an sinh xã hội, giữ ổn định môi trường kinh tế vĩ mô, giảm gánh nặng cho các doanh nghiệp phải tạm dừng hoạt động và hỗ trợ các doanh nghiệp còn hoạt động…, báo cáo khuyến nghị.
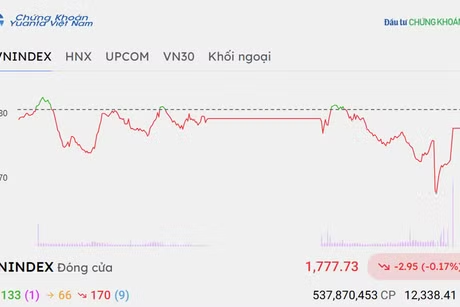
Đồng thời báo cáo này cũng chỉ rõ, chính sách tiền tệ, cụ thể là công cụ lãi suất trong năm 2021 sẽ giảm hiệu quả đáng kể. Đặc biệt, cần lưu ý tình trạng bong bóng tài sản đang hình thành trên thị trường chứng khoán và thị trường bất động sản.
Theo VEPR, trong năm 2020, các thị trường tài sản đã có sự tăng trưởng đáng kể, chủ yếu vì đó là nơi trú ẩn cho khoản tiền nhàn rỗi của nhà đầu tư và hộ gia đình. Điều này có thể hiểu được trong giai đoạn khủng hoảng. Tuy nhiên, việc lãi suất huy động tiền gửi liên tục hạ do cầu tín dụng giảm, đang đẩy dòng tiền tiết kiệm ra khỏi ngân hàng ngày càng nhanh hơn.
Thêm vào đó, khi mức tăng giá trên các thị trường tài sản đủ lớn để tạo ra hiệu ứng của cải thì mức tiêu dùng sẽ tăng đối với các mặt hàng không phải thiết yếu. Điều này dẫn tới sự lan tỏa của sự tăng giá từ thị trường tài sản sang thị trường tiêu dùng, dù chậm chạp, nhưng có thể cảm nhận được.
Đây cũng là một biểu hiện của hiện tượng tăng giá khi chính sách nới lỏng tiền tệ được theo đuổi trong thời gian đủ dài. Và cũng là thời điểm khó khăn trong chính sách tiền tệ vì việc thắt chặt trở lại trong bối cảnh nền sản xuất vẫn chưa có cải thiện ở cấp độ căn bản sẽ dẫn tới khó khăn hơn nữa cho khu vực doanh nghiệp thực.
"Trong mọi tình huống, ổn định kinh tế vĩ mô, cụ thể là lạm phát, lãi suất và tỷ giá cần được duy trì ổn định, là hết sức cần thiết để chuẩn bị cho giai đoạn phục hồi sau bệnh dịch. Đa dạng hóa thị trường xuất/nhập khẩu cũng cần được chú trọng hơn nữa nhằm tránh phụ thuộc nặng nề vào một số đối tác kinh tế lớn"..., VEPR nhấn mạnh.
Ngọc An