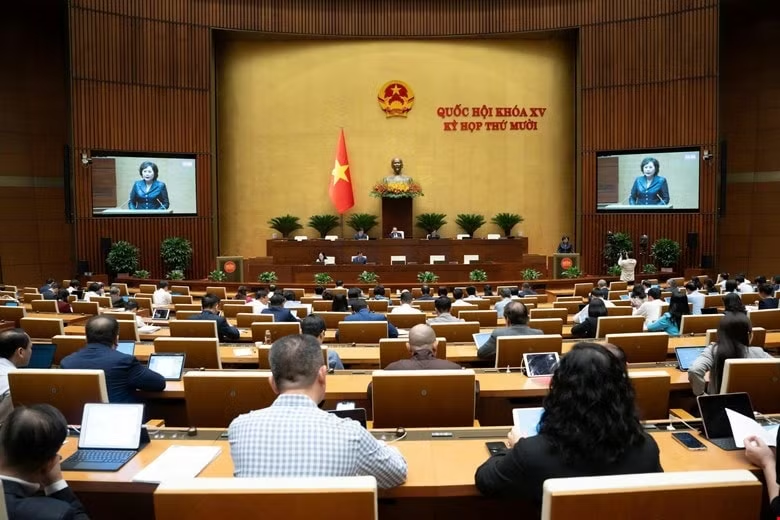
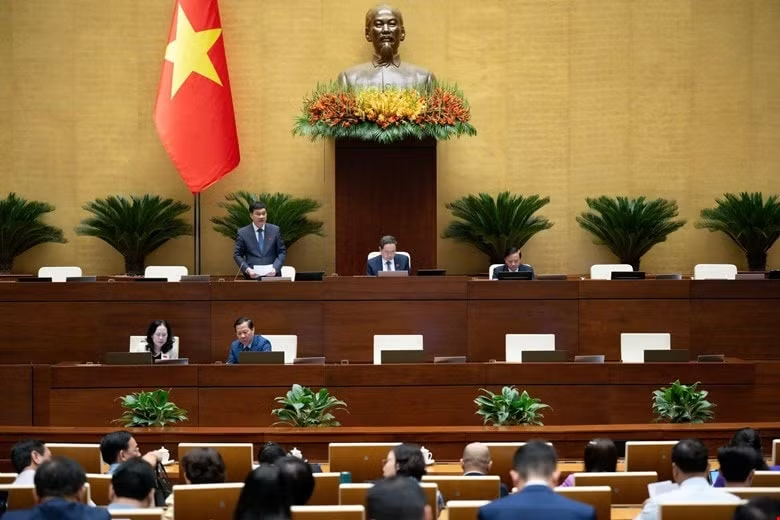
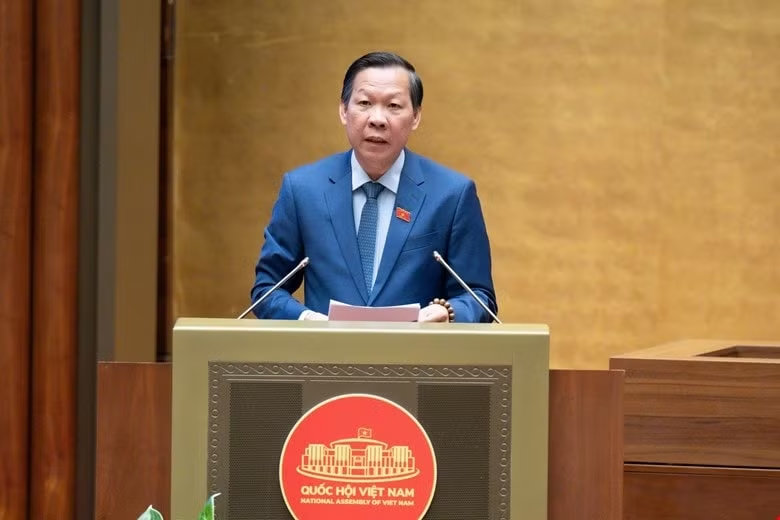
Ngày 23/10, tiếp tục chương trình Kỳ họp thứ 10, Quốc hội khoá XV, Quốc hội nghe Tờ trình và Báo cáo thẩm tra dự án Luật Bảo hiểm tiền gửi (sửa đổi).
Trình bày tờ trình Dự án Luật Bảo hiểm tiền gửi (sửa đổi), Thống đốc Ngân hàng Nhà nước Việt Nam Nguyễn Thị Hồng nêu rõ, việc xây dựng Luật nhằm thể chế hóa đầy đủ chủ trương, đường lối của Đảng và Nhà nước, đặc biệt là các nhiệm vụ đã được đề ra tại Kết luận số 19-KL/TW của Bộ Chính trị và Định hướng Chương trình xây dựng pháp luật Quốc hội Khóa XV.
Theo Thống đốc Ngân hàng Nhà nước Việt Nam, sau 12 năm triển khai, Luật Bảo hiểm tiền gửi (BHTG) năm 2012 đã bộc lộ một số khó khăn, vướng mắc cần được giải quyết. Đặc biệt, việc Quốc hội thông qua Luật Các Tổ chức tín dụng (sửa đổi) vào ngày 18/01/2024 đã đặt ra yêu cầu phải sửa đổi, bổ sung Luật BHTG để bảo đảm tính thống nhất trong hệ thống pháp luật, tạo cơ sở để BHTG Việt Nam thực hiện hiệu quả các nhiệm vụ mới.
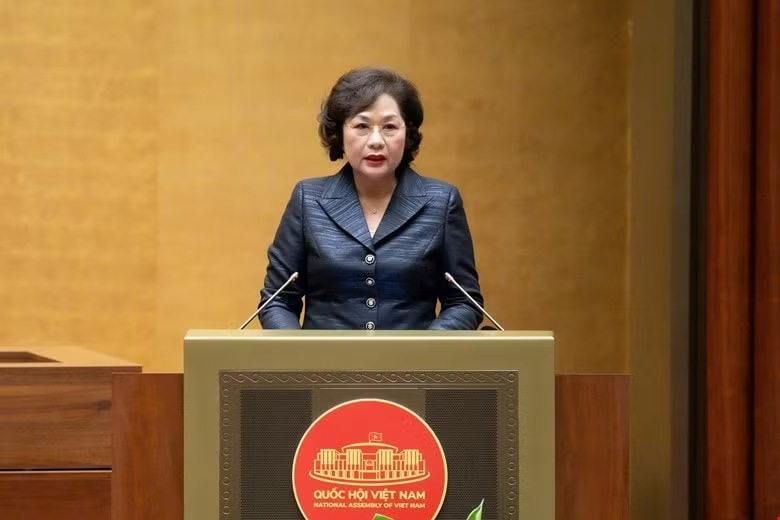
Mục đích cốt lõi của dự án Luật là tạo hành lang pháp lý đầy đủ, rõ ràng, củng cố “tấm lá chắn” để tổ chức BHTG bảo vệ tốt hơn quyền lợi người gửi tiền, đồng thời đảm bảo duy trì sự ổn định của hệ thống tổ chức tín dụng, an ninh, an toàn xã hội.
Tờ trình của Chính phủ nêu rõ, quan điểm xây dựng Luật bám sát nguyên tắc: Thể chế hóa đầy đủ chủ trương của Đảng và Nhà nước; Kế thừa các quy định còn phù hợp và khắc phục những bất cập, hạn chế qua thực tiễn thi hành; Đảm bảo đồng bộ với các quy định pháp luật khác (như Luật Các tổ chức tín dụng); và tham khảo kinh nghiệm quốc tế trên cơ sở phù hợp với thực tiễn Việt Nam.
Báo cáo thẩm tra của Ủy ban Kinh tế và Tài chính của Quốc hội cũng tán thành sự cần thiết xây dựng Luật BHTG (sửa đổi) và đánh giá hồ sơ dự án Luật cơ bản đáp ứng yêu cầu. Tuy nhiên, Ủy ban Kinh tế và Tài chính cũng đề nghị Cơ quan soạn thảo rà soát, hoàn thiện dự thảo, đặc biệt cần đánh giá kỹ lưỡng hơn về các nguồn lực, điều kiện bảo đảm cho việc thi hành Luật - một yếu tố then chốt để đảm bảo tính khả thi.
Tờ trình của Chính phủ cũng nêu rõ, lần sửa đổi này, Luật BHTG (sửa đổi) được Chính phủ trình Quốc hội với 08 Chương, 42 Điều, trong đó sửa đổi, bổ sung 26 điều, bổ sung mới 7 điều, bãi bỏ 4 điều và giữ nguyên 9 điều, nội dung cơ bản xoay quanh việc tăng cường vai trò, năng lực và tính linh hoạt cho BHTG Việt Nam.
Đáng chú ý, Chính phủ bổ sung các quyền và nghĩa vụ quan trọng cho Tổ chức BHTG, bao gồm: quyền và nghĩa vụ kiểm tra tổ chức tín dụng tham gia BHTG theo kế hoạch của Ngân hàng Nhà nước Việt Nam; bổ sung quyền vay đặc biệt từ Ngân hàng Nhà nước và quyền vay, tiếp nhận hỗ trợ từ ngân sách nhà nước, tổ chức tín dụng hoặc tổ chức khác có bảo lãnh của Chính phủ; bổ sung quyền cử nhân sự quản lý, điều hành tại Quỹ Tín dụng Nhân dân (QTDND) được kiểm soát đặc biệt.
Tuy nhiên, Ủy ban Kinh tế và Tài chính đề nghị Chính phủ làm rõ giá trị pháp lý của kết quả kiểm tra do Tổ chức BHTG thực hiện và tăng cường cơ chế chia sẻ thông tin, phối hợp với các cơ quan thanh tra, giám sát khác; phân biệt rõ ràng các trường hợp và điều kiện Tổ chức BHTG được tiếp nhận hỗ trợ từ ngân sách hay vay đặc biệt của Ngân hàng Nhà nước, đảm bảo phù hợp với quy trình lập và phân bổ ngân sách nhà nước. Đồng thời, phân biệt rõ nhiệm vụ, quyền hạn của Tổ chức BHTG và Ngân hàng Hợp tác xã Việt Nam trong việc bố trí nhân sự tham gia quản lý, điều hành QTDND.
Dự thảo Luật lần này tập trung vào sự linh hoạt trong phí BHTG, chi trả và hạn mức bảo hiểm, theo đó, giao Thống đốc Ngân hàng Nhà nước Việt Nam quy định mức phí, việc áp dụng phí đồng hạng hoặc phân biệt (dựa trên rủi ro) phù hợp với đặc thù hệ thống tổ chức tín dụng trong từng thời kỳ. Đồng thời, bổ sung quy định tạm hoãn nộp phí BHTG đối với TCTD được kiểm soát đặc biệt. Ngoài ra, dự thảo bổ sung quy định Thống đốc Ngân hàng Nhà nước quyết định hạn mức vượt trần (bằng toàn bộ khoản tiền gửi) trong "trường hợp đặc biệt" để bảo đảm an toàn hệ thống, trật tự an toàn xã hội.
Với nội dung này, Ủy ban Kinh tế và Tài chính đề nghị, việc quy định mức phí BHTG cần nghiên cứu kỹ lưỡng để đảm bảo ổn định nguồn thu nhưng vẫn phù hợp với năng lực tài chính của tổ chức tín dụng. Cần có lộ trình tính phí BHTG phân biệt dựa trên mức độ rủi ro và cụ thể hóa tiêu chí đánh giá, phân loại tổ chức tín dụng. Đồng thời, làm rõ căn cứ xác định “trường hợp đặc biệt” để chi trả vượt hạn mức và nghiên cứu quy trình phê duyệt minh bạch với sự tham gia của Ngân hàng Nhà nước, Bộ Tài chính; chính sách tạm hoãn nộp phí đối với tổ chức tín dụng được kiểm soát đặc biệt phải có trong phương án cơ cấu lại được cấp có thẩm quyền phê duyệt.
Dự thảo Luật bổ sung các quy định về chế độ tài chính, hạch toán và kế toán, và quan trọng là mở rộng phạm vi đầu tư vốn của Tổ chức BHTG, bao gồm mua bán trái phiếu, chứng chỉ tiền gửi hoặc gửi tiền tại các ngân hàng thương mại có vốn nhà nước hoặc có vốn doanh nghiệp nhà nước trên 50%. Tuy nhiên, Ủy ban Kinh tế và Tài chính yêu cầu cần nhận diện và đánh giá đầy đủ những rủi ro khi mở rộng hoạt động đầu tư và xây dựng phương án phòng ngừa, kiểm soát. Uỷ ban Kinh tế và Tài chính cho rằng, việc đầu tư chỉ được thực hiện khi đã bảo đảm cân đối năng lực và khả năng dự phòng cho hoạt động BHTG cốt lõi; đồng thời làm rõ vai trò của Ngân hàng Nhà nước với tư cách cơ quan đại diện chủ sở hữu nhà nước trong việc quyết định tiêu chí danh mục đầu tư, cơ cấu đầu tư và kiểm soát rủi ro.
Đáng chú ý, lần này Dự thảo Luật thể hiện rõ chủ trương đẩy mạnh phân cấp, phân quyền của Chính phủ.
Dự án Luật Bảo hiểm tiền gửi (sửa đổi) là một bước tiến quan trọng trong việc củng cố lưới an toàn tài chính quốc gia. Trên cơ sở Tờ trình của Chính phủ, Luật đã định hướng rõ việc nâng cao năng lực và vai trò của BHTG Việt Nam. Tuy nhiên, qua Báo cáo thẩm tra của Ủy ban Kinh tế và Tài chính, các vấn đề về cơ chế tài chính, tính pháp lý của hoạt động kiểm tra, và sự rõ ràng trong các trường hợp "đặc biệt" (như chi trả vượt hạn mức, cho vay đặc biệt, xử lý khủng hoảng) đang cần được Quốc hội thảo luận và làm rõ thêm. Những nội dung này sẽ là chìa khóa để đảm bảo khi Luật có hiệu lực, Tổ chức BHTG Việt Nam thực sự trở thành một công cụ hiệu quả, chủ động trong việc bảo vệ người gửi tiền và góp phần vào sự lành mạnh của hệ thống tổ chức tín dụng, đáp ứng được kỳ vọng của cử tri và cộng đồng doanh nghiệp.