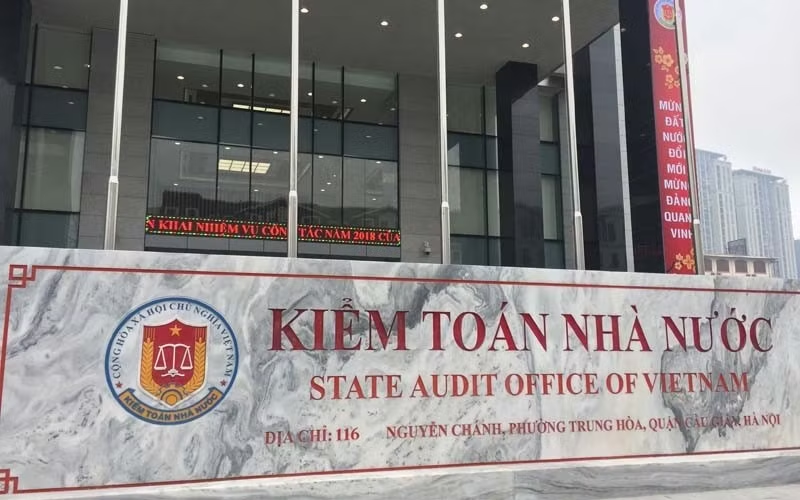
Ngày 26/5/2026, Kiểm toán nhà nước (KTNN) đã ban hành văn bản yêu cầu các đơn vị trực thuộc khẩn trương rà soát, kiểm tra công tác quản lý, sử dụng tài sản công, cơ sở nhà, đất nhằm bảo đảm sử dụng đúng mục đích, đúng tiêu chuẩn, định mức, nâng cao hiệu quả khai thác và phòng ngừa thất thoát, lãng phí tài sản công.
Việc rà soát được triển khai thực hiện trên cơ sở chỉ đạo của Thủ tướng Chính phủ và hướng dẫn của Bộ Tài chính về tăng cường công tác quản lý, sử dụng tài sản công tại các cơ quan, đơn vị nhà nước. Đây cũng là một trong những nhiệm vụ quan trọng nhằm nâng cao hiệu quả quản trị tài sản công, đáp ứng yêu cầu thực hành tiết kiệm, chống lãng phí trong giai đoạn hiện nay.
Trên cơ sở rà soát, các đơn vị có trách nhiệm xây dựng phương án sắp xếp, xử lý đối với diện tích dôi dư hoặc sử dụng chưa hiệu quả, bảo đảm khai thác đúng công năng, tránh tình trạng để trống, xuống cấp hoặc gây lãng phí tài sản công. Đối với các trường hợp phát sinh tài sản, cơ sở nhà, đất ngoài phạm vi được giao trước đây, các đơn vị cần thực hiện đầy đủ chế độ báo cáo để cấp có thẩm quyền xem xét, quyết định theo quy định.
KTNN cũng yêu cầu các đơn vị tăng cường công tác quản lý tài sản công trong quá trình sử dụng; kịp thời rà soát, xử lý đối với các tài sản hư hỏng, hết niên hạn, dôi dư hoặc không còn nhu cầu sử dụng nhằm bảo đảm việc quản lý, khai thác tài sản công tiết kiệm, hiệu quả và đúng quy định pháp luật.
Hướng dẫn yêu cầu áp dụng phương pháp tiếp cận kiểm toán dựa trên đánh giá rủi ro và xác định trọng yếu. Theo đó, kiểm toán viên nhà nước phải nhận diện, đánh giá các rủi ro đặc thù trong hoạt động tài chính, ngân hàng như rủi ro tín dụng, rủi ro nợ xấu, khả năng thanh toán, hoạt động đầu tư tài chính, góp vốn, kinh doanh chứng khoán, bất động sản cũng như các rủi ro phát sinh từ chính sách tiền tệ, tín dụng và các yếu tố kinh tế - xã hội tác động đến hoạt động của đơn vị được kiểm toán.
Hướng dẫn quy định việc xây dựng Kế hoạch kiểm toán tổng quát phải xác định rõ mục tiêu, nội dung, phạm vi, phương pháp kiểm toán, tiêu chí kiểm toán và trọng yếu kiểm toán. Đối với các cuộc kiểm toán trong lĩnh vực tài chính, ngân hàng, nội dung kiểm toán có thể được lồng ghép giữa kiểm toán tài chính, kiểm toán tuân thủ và kiểm toán hoạt động; tập trung vào các vấn đề như chất lượng tín dụng, phân loại nợ, trích lập dự phòng, cơ cấu lại nợ, xử lý nợ xấu, thực hiện chính sách tiền tệ, tín dụng, ngoại hối và tái cơ cấu hệ thống các tổ chức tín dụng.
Theo Kiểm toán Nhà nước, việc ban hành Hướng dẫn kiểm toán các tổ chức tài chính, ngân hàng góp phần hoàn thiện cơ sở pháp lý và nghiệp vụ chuyên ngành, bảo đảm tính thống nhất trong tổ chức thực hiện các cuộc kiểm toán; đồng thời nâng cao chất lượng đánh giá, xác nhận thông tin tài chính, việc tuân thủ pháp luật và hiệu quả quản lý, sử dụng nguồn lực tại các tổ chức tài chính, ngân hàng.