Bán lẻ, văn phòng đón nhận nguồn cung mới
Theo báo cáo mới đây của Savills, đến quý II/2024, nguồn cung BĐS bán lẻ đạt gần 1,5 triệu m2 diện tích cho thuê, tăng 2% theo quý sau khi một trung tâm thương mại tại Quận 9 mở cửa. Đến năm 2026, thị trường dự kiến sẽ có hơn 188.000 m2 sàn từ 12 dự án khác.
Nguồn cung tiếp tục dịch chuyển ra ngoài trung tâm với 75% tổng nguồn cung tương lai. Trong tổng số chín dự án tương lai ở khu vực ngoài trung tâm, sáu dự án trung tâm thương mại sẽ có quy mô trung bình 16.273 m2 sàn.
Công suất BĐS bán lẻ cũng đạt 94%, tăng 2 điểm phần trăm theo quý và 3 điểm phần trăm theo trong quý II/2024. Riêng tại khu vực trung tâm và khu vực nội thành tăng 1 điểm phần trăm theo quý ở mỗi khu vực. Giá thuê tầng trệt đạt 1,3 triệu đồng/m2/tháng, ổn định theo quý và tăng 3% theo năm, nhờ 20% tổng nguồn cung ở TP HCM có giá thuê tăng do các chủ đầu tư đã dừng các chính sách ưu đãi.
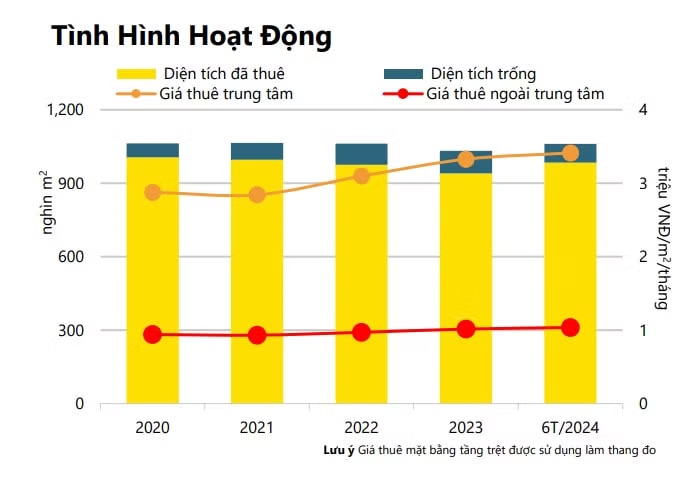
BĐS bán lẻ có công suất hoạt động khá ổn định
Trong 6 tháng đầu năm, lượng tiêu thụ tích cực ở mức 43.736m2. Dự án mới có tỷ lệ hấp thụ tốt, chiếm 65% tổng lượng tiêu thụ toàn thị trường. Trong đó, ngành thời trang chiếm 35% diện tích cho thuê, tiếp theo là F&B với 30%; thiết bị gia dụng & nội thất 15% và giải trí chiếm 11%. Ngoài ra trong giai đoạn này, doanh thu bán lẻ hàng hóa và dịch vụ tại TP HCM tăng 10% theo năm lên 557 nghìn tỷ đồng. Triển vọng đến từ dân số trẻ, tầng lớp trung lưu ngày càng phát triển và tài sản tăng sẽ góp phần mở rộng thị phần bán lẻ hiện đại.
Đặc biệt theo Oxford Economics, chi tiêu tiêu dùng tại TP HCM được dự báo sẽ tăng 8,4% vào năm 2025. Bên cạnh đó, bán lẻ hiện đại tại TP HCM sẽ chiếm 50% thị phần các kênh bán lẻ vào năm 2025. Đây là những số liệu cho thấy triển vọng của ngành BĐS bán lẻ.
Tương tự, nguồn cung của loại hình văn phòng cũng tăng 2% theo quý và 10% theo năm lên 2,8 triệu m² diện tích cho thuê thuần (NLA) từ 386 dự án trong quý II/2024. Nguồn cung mới với 52.512 m² NLA từ ba dự án mới ở khu vực ngoài trung tâm tiếp tục thúc đẩy thị trường phát triển cân bằng và bền vững trên toàn thành phố. Tại phân khúc hạng B đang chào đón E-Town 6 tại quận Tân Bình với 36.780 m² NLA, trong khi hạng C có thêm Victory Tower tại Gò Vấp và L'mak 68 tại Phú Nhuận, tổng cộng 15.732 m² NLA.
Giá thuê trung bình của loại hình này tăng 2% theo quý và 8% theo năm lên 815.000 đồng/m²/tháng. Công suất đạt 89% giảm 1 điểm phần trăm theo quý và 2 điểm phần trăm theo năm, chủ yếu do nguồn cung mới có công suất thấp.
Văn phòng hạn A ngoài khu vực trung tâm được đánh giá là phân khúc hoạt động tốt nhất trong quý II/2024 với công suất tăng 6 điểm phần trăm theo quý lên 84%, cao nhất trong các hạng. Giá thuê phân khúc này cũng đạt 1,1 triệu đồng/m²/tháng tăng 5% theo quý. Lượng tiêu thụ đạt mức 23.760 m² NLA, được thúc đẩy bởi các dự án hạng A đã mở cửa từ quý III/2023 và được hấp thụ tốt như The METT, The Hallmark và The Nexus.
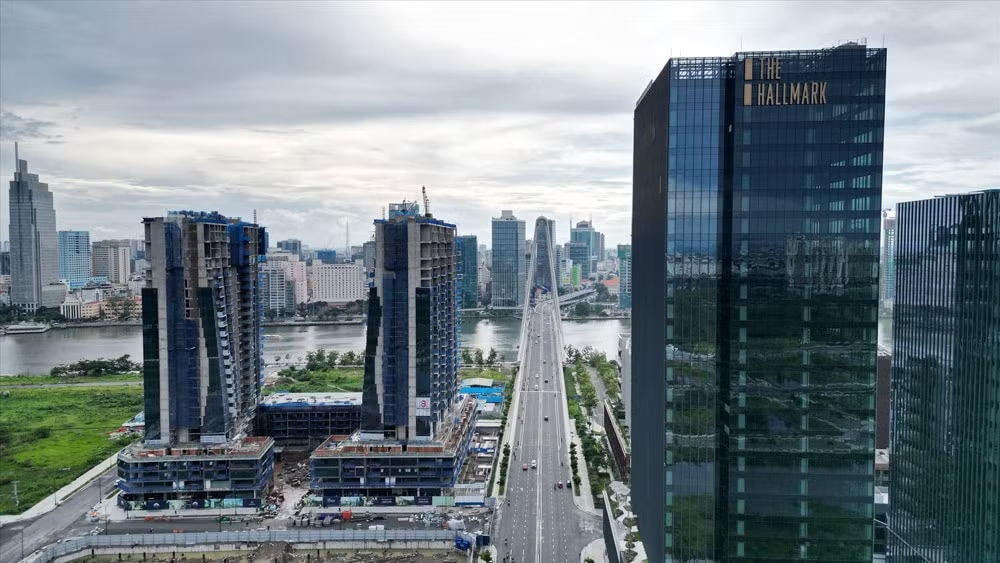
Thị trường văn phòng cho thuê được thúc đẩy bởi các dự án hạng A.
Theo khảo sát của Savills về các giao dịch thuê trong 6 tháng đầu năm, khách thuê nước ngoài chiếm 88% thị phần diện tích thuê của các giao dịch trong nửa đầu năm nay. Các khách thuê trong lĩnh vực Phân phối bán lẻ chiếm thị phần thuê lớn nhất với 34%, tiếp theo là khách thuê trong nhóm FIRE (Tài chính, ngân hàng, bảo hiểm và bất động sản) với 25% và khách thuê nhóm ICT (Công nghệ thông tin và truyền thông) với 22%. Mục đích mở rộng và di dời chiếm phần lớn các giao dịch, với mở rộng chiếm 66% và di dời (cùng diện tích) chiếm 24%.
Ngoài ra, Savills cũng cho rằng, GDP của TP HCM đang tăng trưởng tốt với mức 6,5% theo năm trong nửa đầu năm 2024, mức tăng cao nhất trong ba năm qua. Tại TP HCM, các doanh nghiệp mới có tổng vốn đăng ký 215 nghìn tỷ đồng, tăng 1% theo năm. Sự gia tăng các doanh nghiệp mới sẽ thúc đẩy nhu cầu văn phòng.
Loại hình khách sạn phục hồi theo năm
Trong quý II/2024, nguồn cung khách sạn 3 đến 5 sao tại TP HCM giảm 1% theo quý nhưng tăng 6% theo năm, đạt 16.542 phòng từ 116 dự án. Mức giảm theo quý đến từ việc thiếu các dự án mới và hai khách sạn 3 sao với 126 phòng hoạt động kém hiệu quả ở khu vực ngoài trung tâm đã đóng cửa. Điều này đã bù trừ cho việc mở cửa trở lại 42 phòng từ một khách sạn 4 sao ở khu vực trung tâm. Tăng trưởng nguồn cung theo năm trong giai đoạn sau đại dịch chủ yếu được thúc đẩy bởi việc mở cửa trở lại và cải tạo, chiếm 77% trong số 13 dự án. Trong khi đó, nguồn cung mới vẫn còn khá khan hiếm khi chỉ có ba dự án mới được ghi nhận.
Thị trường khách sạn tại TP HCM được cho là đã cải thiện dần sau đại dịch nhờ sự trở lại của khách du lịch. Tuy nhiên, những thách thức vẫn còn do nguồn cung khách sạn lớn cùng sự cạnh tranh ngày càng gay gắt trên các nền tảng đặt phòng trực tuyến của các loại hình lưu trú không được xếp hạng trong khi các thị trường khách quốc tế chính vẫn chưa phục hồi hoàn toàn.
Trong 6 tháng đầu năm 2024, lượng khách quốc tế đạt 2,7 triệu, giảm 36% so với cùng giai đoạn năm 2019, nhưng khách nội địa đạt 17,1 triệu, tăng 34% so với cùng kỳ giai đoạn trước dịch, đồng thời công suất phòng chỉ còn 63%, giảm 6 điểm phần trăm. Trong mùa thấp điểm quý II/2024, công suất giảm 6 điểm phần trăm theo quý còn 60% và giá phòng trung bình giảm 5% theo quý còn 1,9 triệu đồng/phòng/đêm.
Các loại hình BĐS cho thuê khác hoạt động khá ổn định
Tuy nhiên, so sánh theo năm, nhu cầu trong nửa đầu năm tăng do lượng khách quốc tế tăng 38% và khách nội địa tăng 4%, giúp số phòng được thuê tăng 4%. Dù các dự án mới làm giảm công suất 1 điểm phần trăm theo năm nhưng giá phòng trung bình tăng 2% theo năm nhờ giá phòng cao của hai dự án mới có thương hiệu và ba dự án vừa hoàn thành cải tạo. Sở Du lịch TP HCM dự báo rằng du lịch quốc tế vẫn chưa phục hồi vào năm 2024 do suy thoái kinh tế. Tp.HCM dự kiến sẽ đón 6 triệu khách quốc tế vào năm 2024, giảm 30% so với đỉnh điểm trước Covid vào năm 2019.
Còn với loại hình căn hộ dịch vụ, nguồn cung trong quý II/2024 vẫn ổn định, đạt 8.514 căn ổn định theo quý và tăng 21% theo năm. Tuy nhiên nguồn cung tương lai lại hạn chế, phải đến năm 2025, 5 dự án dự kiến sẽ gia nhập với khoảng 500 căn; 63% trong số đó sẽ nằm ở Quận 1 từ ba dự án Hạng B & C. Công Suất Giảm Nhẹ Theo Quý Công suất đạt 79%, giảm 1 điểm phần trăm theo quý và 4 điểm phần trăm theo năm với nhu cầu lưu trú ngắn hạn thấp ở mùa thấp điểm.
Trong quý II/2024, lượng tiêu thụ âm ở mức 175 căn. Lượng tiêu thụ Hạng B có mức giảm theo quý lớn nhất với 147 căn chủ yếu các dự án nằm ngoài trung tâm, theo sau là Hạng C với 34 căn. Hạng A đạt ở mức tiêu thụ tích cực với sáu căn. Giá thuê đạt 512.000 VNĐ/m2 /tháng, tăng 1% theo quý nhưng giảm 1% theo năm. Giá thuê 14 dự án Hạng A & B tăng trung bình 3% theo quý do giá thuê đã được cố định hơn một năm và chủ đầu tư đã dừng khuyến mãi. Chín trong số 14 dự án trên (74% nguồn cung) có công suất tương đối cao đạt ít nhất 80%.
Đối tượng khách thuê chính của phân khúc căn hộ dịch vụ là chuyên gia nước ngoài làm việc tại các khu công nghiệp và các doanh nghiệp tại TP HCM, Long An, Đồng Nai, Bình Dương. Để tối ưu công suất, các dự án đều kết hợp cho thuê dài hạn và ngắn hạn. Nguồn cầu căn hộ dịch vụ được thúc đẩy bởi dòng vốn FDI nhưng FDI đã có tín hiệu phát triển chậm lại ở TP HCM, do đó, triển vọng tương lai sẽ có nhiều thách thức.