Nguồn cung nhà ở lệch pha với khả năng chi trả
Tại Việt Nam, Philippines và Malaysia, các chủ đầu tư gặp khó khăn trong việc bán các bất động sản tồn kho, nhưng nhiều người trẻ vẫn khó mua căn nhà đầu tiên. Theo các chuyên gia, giá bán cao, vị trí không thuận tiện và rào cản tài chính khiến nhiều bất động sản không thể tiếp cận nhóm khách hàng có nhu cầu thực.
Tại Việt Nam, nghiên cứu viên khách mời tại Viện Nghiên cứu Đông Nam Á ISEAS – Yusof Ishak (Singapore) Nguyễn Khắc Giang cho rằng việc phụ thuộc vào nguồn thu từ đất đai cùng kỳ vọng giá bất động sản tiếp tục tăng đã góp phần đẩy thị trường về phía các dự án đắt tiền.
Theo Bộ Xây dựng, lượng hàng tồn kho bất động sản trong quý III/2026 đạt khoảng 51.950 căn hộ và lô đất, theo số liệu từ 27 trong tổng số 34 địa phương. Trong khi đó, Hiệp hội Môi giới Bất động sản Việt Nam cho biết căn hộ giá 70-100 triệu đồng/m² chiếm khoảng 48% nguồn cung mới trong quý III, còn phân khúc 100-200 triệu đồng/m² chiếm thêm 23%.
Cơ cấu này cho thấy khoảng cách giữa giá nhà và khả năng chi trả của nhiều gia đình, đặc biệt là người trẻ sinh sống tại các đô thị.
Theo ông Giang, chi phí đất cao buộc chủ đầu tư phải phát triển các dự án đắt đỏ để thu hồi vốn. Trong giai đoạn thị trường tăng trưởng mạnh, phục vụ người mua nhà thông thường có thể kém hấp dẫn hơn việc đầu tư vào bất động sản với kỳ vọng giá tăng.
Nguồn thu liên quan đến đất đai của Việt Nam ước đạt 575.500 tỷ đồng năm 2025, tương đương 21,7% tổng thu ngân sách nhà nước, theo tài liệu ông Giang công bố hồi tháng 8. Tuy nhiên, sự phụ thuộc này cũng khiến ngân sách và hệ thống ngân hàng dễ bị tổn thương khi giá bất động sản giảm.
Người mua còn đối mặt với rủi ro lãi suất. Một căn hộ có thể nằm trong khả năng chi trả khi áp dụng lãi suất ưu đãi ban đầu, nhưng trở thành gánh nặng khi lãi vay được điều chỉnh. Vì vậy, chỉ nới lỏng điều kiện tín dụng sẽ khó giải quyết vấn đề nếu giá nhà vẫn vượt xa thu nhập.
Tại Philippines, khoảng cách giữa việc đặt cọc và khả năng duy trì quyền sở hữu nhà cũng ngày càng rõ rệt.
Ông Joey Roi Bondoc, Giám đốc nghiên cứu tại Colliers Philippines, cho biết một số chủ đầu tư quảng bá chương trình thanh toán ban đầu với số tiền tương đương chi phí uống cà phê Starbucks mỗi tháng. Người mua được chia nhỏ khoản đặt cọc trong nhiều năm, ngay cả khi dự án chưa hoàn thiện.
Chẳng hạn, khoản đặt cọc 10% cho căn hộ trị giá 7 triệu peso (109.560 USD) có thể được chia trả trong 60 tháng. Tuy nhiên, khi nhận nhà, người mua phải tìm nguồn tài chính để thanh toán phần còn lại thông qua các khoản vay ngân hàng.
Theo ông Bondoc, khoản trả hằng tháng khi đó có thể tăng gấp ba hoặc bốn lần, khiến một số người không đủ khả năng chi trả hoặc không được ngân hàng duyệt vay.
Thị trường còn chịu ảnh hưởng từ sự xuất hiện rồi rút đi của các nhà điều hành trò chơi trực tuyến nước ngoài tại Philippines (POGO), nhóm từng tạo ra nhu cầu thuê căn hộ lớn. Nhiều nhà đầu tư kỳ vọng tiền cho thuê sẽ giúp họ trang trải các khoản thanh toán bất động sản.
Nhu cầu đầu cơ đạt đỉnh trong giai đoạn 2017-2019, khi các chủ đầu tư hoàn thiện gần 14.000 căn hộ mỗi năm. Trong giai đoạn 2027-2029, số căn hộ hoàn thiện hằng năm dự kiến giảm còn khoảng 6.000 căn do thị trường suy yếu.
Dù vậy, căn hộ tồn kho không đồng nghĩa với nhà ở vừa túi tiền. Hơn 40% trong tổng số 32.600 căn hộ chưa bán được tại Metro Manila thuộc phân khúc 3,6-7 triệu peso, theo Colliers. Ông Bondoc ước tính người mua nhà trong phân khúc này cần thu nhập ít nhất 70.000 peso mỗi tháng, cao gấp khoảng 2,4 lần mức lương trung bình 29.310 peso tại Metro Manila năm 2024.
Nhà giá rẻ vẫn ngoài tầm với người trẻ Đông Nam Á
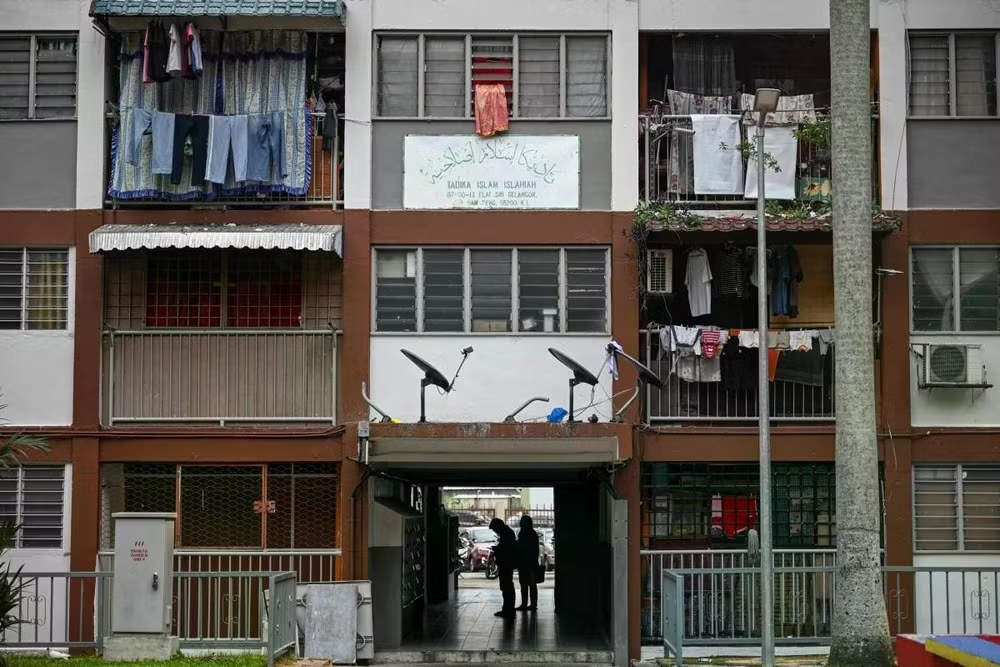
Tại Malaysia, tình trạng tồn kho cũng xuất hiện ở phân khúc nhà giá thấp. Trong nửa đầu năm 2026, nước này có 33.094 căn nhà hoàn thiện nhưng chưa bán được; trong đó, 12.340 căn, tương đương 37,3%, có giá không quá 300.000 ringgit (73.400 USD), theo Trung tâm Thông tin Bất động sản Quốc gia Malaysia.
Ông Siva Shanker, chuyên gia tại công ty tư vấn bất động sản Rahim & Co Chestertons, cho rằng nguyên nhân có thể nằm ở giá bán, vị trí hoặc thiết kế không phù hợp. Những căn nhà giá thấp nhưng xa nơi làm việc và trường học vẫn có thể khiến các gia đình phải chịu chi phí đi lại cao, khiến họ chọn thuê nhà gần hơn.
Ngoài ra, người trẻ còn khó tích lũy khoản tiền ban đầu. Với căn nhà trị giá 500.000 ringgit và khoản vay bằng 80% giá trị, người mua cần chuẩn bị 100.000 ringgit tiền đặt cọc, chưa kể các chi phí chuyển nhượng, lệ phí trước bạ và sửa chữa.
Theo ông Siva, nhiều người đủ khả năng trả góp hằng tháng nhưng không có đủ tiền mặt để mua nhà. Khi trì hoãn giao dịch để tiết kiệm, họ lại đối mặt với nguy cơ giá nhà tăng, khiến mục tiêu sở hữu nhà ngày càng xa vời.
Để hỗ trợ người mua lần đầu, chính phủ Malaysia đã đề xuất trong dự thảo Ngân sách năm 2027 chương trình bảo lãnh tín dụng 20 tỷ ringgit, hướng đến khoảng 80.000 người mua nhà, đặc biệt là người tự kinh doanh có thu nhập không ổn định. Chính phủ cũng đề xuất miễn lệ phí trước bạ cho căn nhà đầu tiên trị giá tối đa 500.000 ringgit, áp dụng cho các hợp đồng ký từ tháng 1/2027 đến tháng 12/2030.
Tại Việt Nam, Bộ Xây dựng đề xuất thúc đẩy nhà ở thương mại giá rẻ và đẩy nhanh chương trình tín dụng 145.000 tỷ đồng dành cho nhà ở xã hội, nhà ở công nhân, trong đó có chính sách hỗ trợ người mua nhà dưới 35 tuổi.
Tuy nhiên, theo ông Giang, hỗ trợ tài chính khó giải quyết triệt để vấn đề nếu nguồn cung vẫn tập trung vào những căn hộ vượt quá khả năng chi trả. Thị trường cần phát triển nhà ở phù hợp hơn về giá cả, vị trí và nhu cầu thực tế, thay vì chỉ tìm cách tiêu thụ hàng tồn kho.