Trái phiếu doanh nghiệp nhiều “scandal”: Lỗi do đâu?
Ông Đậu Anh Tuấn, Phó Tổng thư ký, Trưởng ban Pháp chế Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) cho rằng, những vụ lùm xùm gần đây liên quan tới trái phiếu, một phần là do thị trường tăng trưởng nhanh, phát sinh ra nhiều rủi ro. Đồng thời, lỗi cũng nằm ở một số doanh nghiệp, tình hình tài chính không ổn nhưng vẫn phát hành trái phiếu.

Kể từ sau vụ dàn lãnh đạo của Tân Hoàng Minh bị khởi tố vì hành vi phát hành trái phiếu sai quy định, thị trường trái phiếu doanh nghiệp đang bị rung lắc dữ dội.
“Một phần cũng là do nhiều nhà đầu tư trái phiếu, đặc biệt là trái phiếu riêng lẻ chỉ quan tâm tới lãi suất chứ không quan tâm tới tình hình phát hành trái phiếu của doanh nghiệp”, ông Tuấn nói.
Cùng với đó, ông Tuấn cho biết với thị trường trái phiếu riêng lẻ, đã có tình trạng doanh nghiệp doanh nghiệp phát hành sử dụng vốn không đúng với thông tin đã công bố hoặc doanh nghiệp tuân thủ lỏng lẻo các thông tin đã được công bố.
“Nhà đầu tư vi phạm lách quy định trở thành nhà đầu tư chứng khoán chuyên nghiệp để mua trái phiếu doanh nghiệp riêng lẻ. Các tổ chức đại lý phát hành, tổ chức phân phối trái phiếu doanh nghiệp chưa tuân thủ đúng pháp luật”, ông Tuấn nói.
Trong khi đó, ông Phan Đức Hiếu, Uỷ viên Thường trực Uỷ Ban kinh tế của Quốc hội cũng cho rằng: Lỗi còn nằm ở cơ chế chưa thực sự hoàn thiện.
Theo ông Hiếu, ể phát triển thị trường trái phiếu doanh nghiệp hiệu quả và bền vững, việc hoàn thiện khung pháp luật sắp tới có 2 vấn đề.
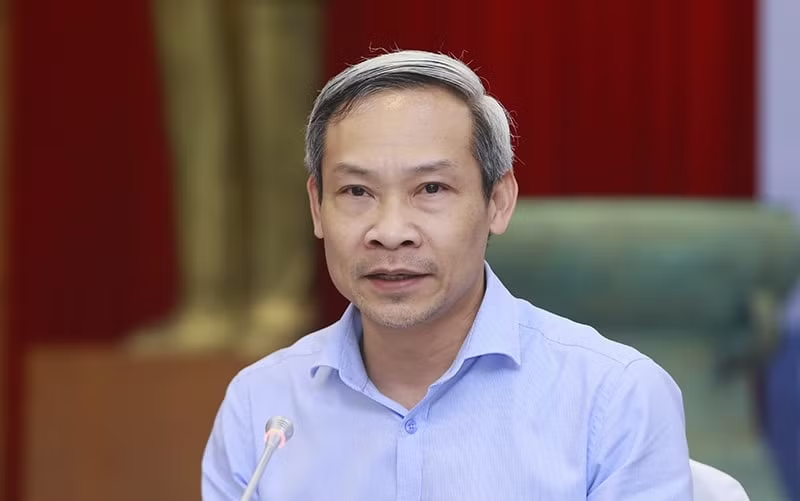
Ông Phan Đức Hiếu, Uỷ viên Thường trực Uỷ Ban kinh tế của Quốc hội.
Thứ nhất, thị trường vốn là kênh có sự chia sẻ giữa nhà đầu tư và doanh nghiệp, chứ không thể có an toàn tuyệt đối. Thủ tướng Chính phủ đã nói rất nhiều lần, đó là khó khăn thì phải san sẻ, lợi ích cùng hưởng.
Thứ hai, trong biện pháp can thiệp thị trường trái phiếu doanh nghiệp, việc giám sát để bảo đảm tuân thủ pháp luật là điều phải làm. Nhưng nếu đặt thêm các chính sách, biện pháp can thiện thì cũng phải tính đến việc "đôi khi thị trường bị vỡ do sự can thiệp", cho nên cần hết sức cân nhắc.
Được biết ở thời điểm hiện tại, theo thống kê của Hiệp hội Thị trường trái phiếu Việt Nam, khi phát hành trái phiếu ở thị trường sơ cấp thì số nhà đầu tư là cá nhân tham gia chỉ có 8,6%, sau đó tất cả các trái phiếu ở thị trường sơ cấp lại được bán cho các đầu tư cá nhân ở thị trường thứ cấp.
“Do đó việc can thiệp, nên tập trung nhiều ở thị trường thứ cấp, ở đó chủ yếu là các nhà đầu chuyên nghiệp”, ông Hiếu nói thêm.
6 giải pháp thúc đẩy thị trường
Trước những bất cập nêu trên, ông Phạm Xuân Hoè, Nguyên Phó Viện trưởng viện chiến lược, Ngân hàng Nhà nước chia sẻ 6 nhóm giải pháp nhằm định hướng thị trường lành mạnh, minh bạch.
Thứ nhất, sau những vụ việc “lùm xùm” trên thị trường tài chính xảy ra như vừa qua, thì các quan điểm về thị trường trái phiếu doanh nghiệp đang chuyển từ thái cực mở sang quản lý chặt chẽ. Điều đó là chưa hợp lý với nguyên tắc thị trường và nếu cứ tiếp tục như vậy, Việt Nam sẽ khó có được một thị trường trái phiếu lành mạnh, hay đạt đến mục tiêu 20% GDP như các chuyên gia đề cập.
Vì thế, tổng thể về cách tiếp cận của thị trường phải rất mở, đảm bảo theo nguyên lý kinh tế thị trường, để cân bằng vốn giữa thị trường dài hạn và ngắn hạn, đồng thời, phải cân bằng giữa rủi ro và phát triển thị trường.
Thứ hai, trong Dự thảo sửa đổi, bổ sung Nghị định 153 có nói đến hạn mức vay nợ của doanh nghiệp không quá 3 lần so với vốn chủ sở hữu, nhưng cách tiếp cận đó là chưa phù hợp.
Trước kia, Quỹ tiền tệ Quốc tế (IMF) hay Ngân hàng Thế giới (WB) đã khuyến nghị, mức vay nợ tổng thể với doanh nghiệp, bao gồm cả trái phiếu, cổ phiếu, tín dụng vay của các tổ chức khác,... mà mỗi loại hình doanh nghiệp sẽ có câu chuyện hệ số vay nợ khác nhau.
“Ví dụ ngành thương mại được tài trợ 70% còn 30% là vốn tự có, còn lĩnh vực công nghiệp là 50-50%. Như vậy, chúng ta phải phân tích theo đặc thù ngành nghề để giới hạn, chứ không nên kéo bằng như nhau”, ông Hoè nói.
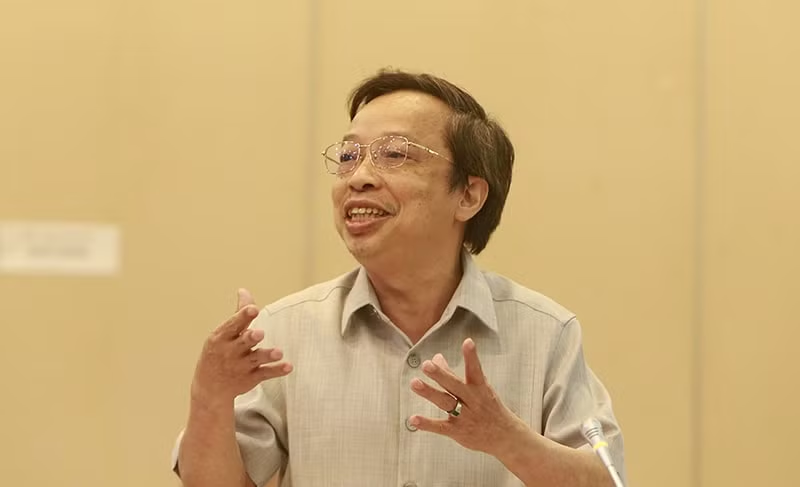
Ông Phạm Xuân Hoè, Nguyên Phó Viện trưởng viện chiến lược, Ngân hàng Nhà nước.
Thứ ba, về minh bạch thông tin, các nhà đầu tư nhỏ lẻ hiện nay hoàn toàn thiếu thông tin trên thị trường trái phiếu doanh nghiệp, trong khi thị trường đã chứng kiến sự bùng nổ trong 2 năm trở lại đây. Tuy nhiên, vấn đề này cũng bao hàm trách nhiệm của các chủ thể liên quan như doanh nghiệp phát hành, nhà đầu tư, các công ty trung gian dịch vụ.
Hiện, hành lang pháp lý vẫn đang bỏ ngỏ điều kiện này, do đó, cần quy định trách nhiệm cụ thể với các chủ thể, để nguồn thông tin trên thị trường được minh bạch, có sự ràng buộc, cam kết.
Thứ tư, ông Phạm Xuân Hoè cho rằng, kiểm soát quá chặt chẽ dòng vốn và mục đích sử dụng vốn của doanh nghiệp phát hành trái phiếu là không khả thi. “Đồng tình rằng phải có sự kiểm soát mục đích sử dụng vốn, nhưng tiền đã vào trong túi doanh nghiệp thì không thể phân biệt “đồng này mua mắm, đồng này mua tương”, nên cơ chế cần có sự thông thoáng, cởi mở nhất định”.
Thứ năm, với tầm nhìn dài hạn cho thị trường trái phiếu, chúng ta cần làm rõ rằng, đã là công cụ nợ thì phải có thị trường thứ cấp, được mua đi bán lại. Kèm theo đó, tất cả các công ty đã phát hành trái phiếu phải được yêu cầu xếp hạng tín nhiệm và chịu trách nhiệm xếp hạng tín nhiệm liên tục.
Khi đã được xếp hạng tín nhiệm thì phải đảm bảo được thanh khoản, bằng cách được các ngân hàng thương mại, các quỹ đầu tư mua đi bán lại trên thị trường. Một cách nữa, đó là dùng doanh nghiệp trái phiếu xếp hạng tốt nhất trên thị trường để tái cấp vốn chiết khấu, nhưng cách này là rất khó...
Thứ sáu, bổ sung thêm khuyến nghị về xếp hạng tín nhiệm, vị chuyên gia đánh giá, doanh nghiệp xếp hạng tín nhiệm trên thị trường hiện nay còn nhiều hạn chế, lực lượng mỏng sẽ không đủ sức đáp ứng yêu cầu khi thị trường tăng cao.
“Theo tôi, cần có dòng vốn cho các doanh nghiệp này phát triển, mà quan trọng là Chính phủ nên có ngân sách hỗ trợ các công ty xếp hạng tín nhiệm phát triển ổn định, có đủ tiềm lực mạnh mẽ góp phần thúc đẩy thị trường trái phiếu tăng trưởng”, vị chuyên gia này nói thêm.