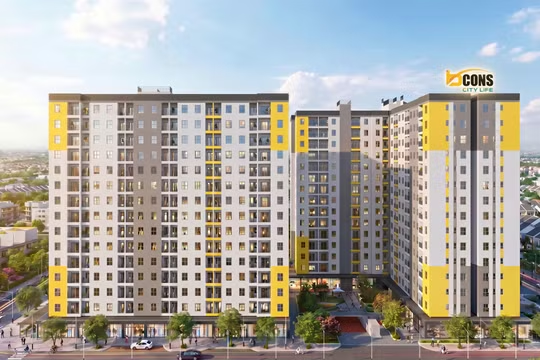
Có trong tay 500 triệu đồng, chị Hoài Thương (SN 1991, quê Hải Dương) có ý định mua một căn hộ trả góp tại Hà Nội. Theo ý định ban đầu, chị Thương sẽ mua căn hộ 1 phòng ngủ, diện tích thông thủy là 45m2. Giá căn hộ là 1,5 tỷ đồng, tương đương 33,5 triệu đồng/m2.
Với 500 triệu đồng sẵn có, chị Thương dự tính sẽ trả trước 30% giá trị căn hộ, 70% còn lại sẽ trả góp trong 30 năm.

Nếu vay mua nhà trả góp trong thời hạn quá dài, khách hàng sẽ phải đối mặt với việc “cả đời đi làm chỉ để trả nợ”.
Tuy nhiên, trong buổi đi khảo sát, anh T. nhân viên môi giới tại dự án này cho biết: Nếu có khả năng tài chính mạnh, thu nhập trên 50 triệu đồng/tháng, chị nên mua nhà trả góp trong 5 năm. Đây là khoảng thời gian phù hợp cho trả góp, lãi suất không bị độn lên quá cao.
Tuy nhiên, nếu vay trong thời hạn quá dài, trên 10 năm, chị Thương sẽ phải chấp nhận rủi ro, thậm chí có thể mất trắng nhà.
Phân tích rõ hơn về điều này, T. nói: Hiện nay, chị 30 tuổi. Nếu chị vay mua nhà trong thời hạn 30 năm, tức là phải đến năm 60 tuổi, mới hết nợ. Như vậy, cả đời chị đi làm chỉ để trả nợ tiền mua nhà.
“Đó là còn chưa kể, trong 30 năm, cuộc sống sẽ thay đổi, sẽ có rủi ro về việc làm, sức khỏe, ảnh hưởng tới tiến độ trả tiền lãi ngân hàng hàng tháng. Trong trường hợp chị không thanh toán được, nguy cơ mất trắng nhà là điều hiển nhiên”, T. chia sẻ.
Phân tích rõ hơn về trường hợp của chị Thương, T. nói: Giá trị căn hộ là 1,5 tỷ đồng, chị Thương xác định sẽ trả trước 30% giá trị căn hộ, tức là khoảng 500 triệu đồng, 70% còn lại là vay ngân hàng, tương đương là 1 tỷ đồng.
Trong trường hợp chị Thương có nhu cầu vay 30 năm, số tiền gốc sẽ được chia đều cho 360 tháng, tức là khoảng 2,8 triệu đồng/tháng.
Nếu lãi suất vay mua nhà là 10%/năm, mỗi tháng chị Thương sẽ phải gánh thêm 9,5 triệu đồng tiền lãi, cộng với tiền gốc 2,8 triệu đồng. Như vậy, trong vài năm đầu tiên, chị Thương sẽ phải trả trên 10 triệu đồng cả gốc lẫn lãi.
“Tiền lãi sẽ được tính dựa trên tổng dư nợ. Đương nhiên, càng về sau, tiền lãi sẽ ít dần. Tuy nhiên, nhìn chung, với mức trả góp cả lãi và gốc trên 10 triệu đồng/tháng là cao. Do đó, chị có thể suy nghĩ tới sự lựa chọn dự án khác, vừa túi tiền hơn, hoặc thuê nhà ở lâu dài. Hiện tại, chỉ cần bỏ ra 6 - 7 triệu đồng, chị thừa sức thuê được 1 căn hộ 2 phòng ngủ, full nội thất”, T. quả quyết.
Đồng tình với quan điểm này, ông Nguyễn Thanh Tuấn, chuyên gia bất động sản đánh giá: Nếu mua nhà trả góp, khách hàng nên cân nhắc số tiền vay, và thời hạn vay.
Theo ông Tuấn, số tiền vay trả góp “an toàn” nằm trong khoảng 20% - 30% giá trị căn hộ. Và thời hạn vay nên dưới 10 năm, trong đó 5 năm đầu tiên là hợp lý.
Ông Tuấn cảnh báo: Không thể phủ nhận, việc mua nhà trả góp mang lại nhiều cơ hội cho người dân, nhất là người có thu nhập vừa phải có thể sở hữu nhà trước dự tính.
Đặc biệt, trong bối cảnh dịch bệnh bùng phát như hiện nay, các chủ đầu tư đã ồ ạt tung ra các chương trình ưu đãi lãi suất, hỗ trợ lãi suất, mùa nhà tặng xe, tặng vàng...
Đồng thời, lãi suất cho vay ngân hàng đang thấp kỷ lục. Thậm chí, nhiều ngân hàng áp dụng mức lãi suất rất thấp, chỉ từ 5% - 6%, để kích cầu thị trường. Dù vậy, các chương trình ưu đãi lãi suất mua nhà, thường đi kèm điều kiện, điều chỉnh lại lãi suất theo thị trường.
“Có nhiều trường hợp người mua nhà không suy tính tương lai, điều này sẽ tạo ra rủi ro cho cả người mua, lẫn hệ thống ngân hàng”, ông Tuấn nói.
Theo Ngân hàng Nhà nước: Trong 3 năm gần đây, dư nợ tín dụng, đặc biệt là nợ xấu liên quan tới bất động sản có xu hướng gia tăng.
Cụ thể, ước tính tới cuối tháng 3/2021, dư nợ tín dụng đối với lĩnh vực bất động sản bất động sản đạt khoảng 1,85 triệu tỷ đồng, tăng 3% so với tháng 12/2020. Tín dụng bất động sản chiếm tỷ trọng gần 20% trong tổng dư nợ nền kinh tế, với tỷ lệ nợ xấu 1,8%.
Đáng chú ý, dư nợ tín dụng tiêu dùng/tự sử dụng bất động sản đạt 1.183.873 tỷ đồng, chiếm 64,5% dư nợ tín dụng lĩnh vực bất động sản, chiếm tỷ trọng 12,79% tổng dư nợ đối với nền kinh tế.
Theo đại diện của Ngân hàng Nhà nước (NHNN): Vừa qua có hiện tượng đầu cơ lướt sóng tại BĐS tại một số địa phương có ban hành khung giá đất mới. NHNN sẽ kiểm soát chặt chẽ dòng tín dụng chảy vào kênh này. Tương tự, NHNN cũng sẽ kiểm soát dòng tín dụng chảy vào chứng khoán, dù con số hơn 45 nghìn tỷ dư nợ chứng khoán trên tổng tín dụng gần 9,5 triệu tỷ không phải là con số cao.