Cho thuê tài chính đóng vai trò quan trọng của một trong những kênh hỗ trợ vốn trung dài hạn rất nhiều ưu việt cho các doanh nghiệp nhất là nhóm doanh nghiệp vừa và nhỏ (SME), doanh nghiệp khởi nghiệp và các hộ sản xuất kinh doanh...
TS. Phạm Xuân Hoè, nguyên Phó Viện trưởng Viện Chiến lược ngân hàng, Ngân hàng Nhà nước - Tổng Thư ký Hiệp Hội Cho thuê Tài chính Việt Nam đã có những chia sẻ về lĩnh vực này.
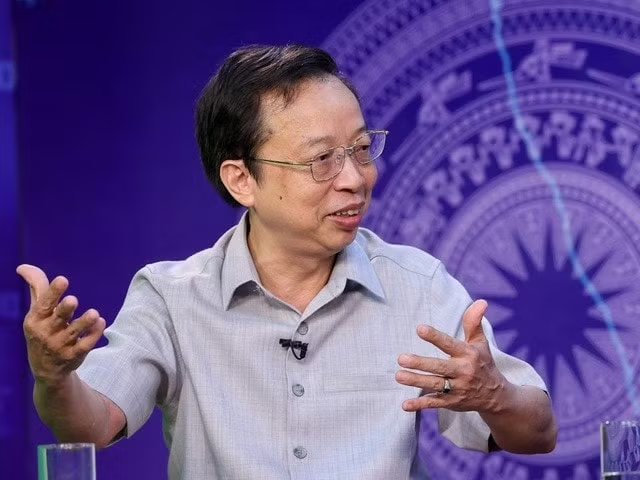
TS. Phạm Xuân Hoè, Nguyên Phó Viện trưởng Viện Chiến lược ngân hàng, Ngân hàng Nhà nước - Tổng Thư ký Hiệp Hội Cho thuê Tài chính Việt Nam. Ảnh minh họa
Tại Hội thảo “Kiến tạo môi trường kinh doanh thuận lợi phát triển cho thuê tài chính ở Việt Nam” vừa qua, có chuyên gia nước ngoài đã nói: Thị trường cho thuê tài chính Việt Nam chưa phát triển, chưa xuất hiện trên bản đồ cho thuê tài chính thế giới. Vậy quy mô của thị trường cho thuê tài chính ở Việt Nam như thế nào?
- Nhu cầu và tiềm năng của thị trường cho thuê tài chính ở Việt Nam rất lớn để đáp ứng yêu cầu tăng trưởng kinh tế. Nhu cầu nhìn rất rõ, chỉ riêng năm 2023, GDP tiếp tục tăng 5-6,5%, dự kiến mức chi nhập khẩu máy móc thiết bị trong năm sẽ tăng 3-6% so với năm 2022 với giá trị lên tới 46,5 đến 48 tỷ USD.
Các công ty cho thuê tài chính là loại hình tổ chức tín dụng bắt đầu ra đời ở Việt Nam năm 1998. Nhưng hiện ở Việt Nam chỉ có 10 công ty cho thuê tài chính đang hoạt động.
Tuy các công ty hoạt động hiệu quả, chất lượng tín dụng được kiểm soát tốt, nợ xấu các công ty hầu hết dưới 1%, nhưng tổng dư nợ cho thuê đạt gần 33 ngàn tỷ đồng chỉ bằng 0,33% dư nợ tín dụng toàn nền kinh tế. Và doanh thu từ hoạt động kinh doanh bình quân 5 năm gần nhất đạt hơn 1 ngàn tỷ đồng/năm. Và mới có khoảng 0,4% số doanh nghiệp có thuê tài chính.
Những con số này cho thấy cho thuê tài chính chưa phát huy được tính ưu việt của loại hình này, trong khi doanh nghiệp và các hộ sản xuất kinh doanh đang rất cần đổi mới công nghệ, máy móc, thiết bị… trong khi lại đang thiếu vốn.
Một câu hỏi đặt ra là vì sao thị trường cho thuê tài chính chưa phát triển. Môi trường kinh doanh, môi trường pháp lý đã đủ thuận lợi, đủ khuyến khích các công ty cho thuê tài chính phát triển hay chưa, thưa ông?
- Phải thẳng thắn mà nói rằng quy định pháp lý đang là rào cản, đang là giới hạn gò chặt sự phát triển của thị trường cho thuê tài chính ở Việt Nam. Các công ty cho thuê tài chính có không ít những khó khăn vướng mắc do tư duy, nhận thức và tâm lý quy định chặt để hạn chế chế rủi ro khiến hành lang pháp lý cho loại đang có nhiều bất cập.
Ngay như quy định cho thuê tài sản khác là gì chưa được làm rõ (theo quy định tại Nghị định 39/2014/NĐ-CP). Rồi các chỉ tiêu về an toàn thường được nhốt chung với các ngân hàng thương mại, trong khi cho thuê tài chính lại không được mở tài khoản, không được huy động tiền gửi dân cư. Tỷ lệ bảo đảm khả năng chi trả của công ty cho thuê tài chính lên tới 20% tổng nguồn vốn huy động.
Công ty tài chính còn bị bó chặt trong quy định không được vay từ một năm trở lên tại các tổ chức tín dụng, tức là chỉ được vay vốn ngắn hạn trong khi cho thuê tài chính là cung ứng vốn trung, dài hạn.
Bên cạnh đó chính sách về thuế, phí như thuế VAT, thuế xuất nhập khẩu, phí trước bạ… với loại hình hoạt động cấp tín dụng bằng tài sản đặc thù này đang có nhiều vướng mắc, không phù hợp.
Vậy theo ông đâu là những yếu tố trong từng trụ cột của môi trường kinh doanh cần phải hoàn thiện, kiến tạo thuận lợi theo thông lệ quốc tế nhằm thúc đẩy phát triển lĩnh vực cho thuê tài chính ở Việt Nam?
- Trước hết là thay đổi nhận thức, tư duy và cách tiếp cận. Thứ hai là tạo khung pháp lý và môi trường kinh doanh thuận lợi. Thứ ba là các chính sách khuyến khích phù hợp như chính sách thuế, phí…
Phải coi cho thuê tài chính là một kênh dẫn vốn bình đẳng như các ngân hàng thương mại. Làm sao để đến năm 2025 dư nợ cho thuê tài chính phải bằng 3-5% tổng dư nợ của nền kinh tế, khi đó mới tạo nên sức bật và phát huy tính ưu việt của cho thuê tài chính.
Phải mở rộng điều kiện cho công ty tài chính huy động vốn bằng cách được đi vay các tổ chức tài chính khác và có quy định hỗ trợ nhiều hơn để các công ty cho thuê tài chính phát hành trái phiếu doanh nghiệp.
Tiếp đó là cần có những ưu đãi về thuế và phí và các chính sách khác nhằm khuyến khích phát triển thị trường cho thuê tài chính thông qua việc khuyến khích sử dụng dịch vụ và tài sản thuê tài chính…
Chúng tôi đã có nhiều văn bản gửi tới cơ quan quản lý về sửa đổi luật hay các văn bản hướng dẫn rất cụ thể ở văn bản nào, điều khoản nào, lý do sửa đổi với đầy đủ các luận cứ khoa học và thực tiễn cũng như kinh nghiệm quốc tế.
Rất mong nhận được sự quan tâm, thấu hiểu để từ đó chỉnh sửa các quy định của Luật, văn bản dưới luật, nhất là dịp sửa đổi Luật các tổ chức tín dụng kỳ này để tạo điều kiện cho hoạt động cho thuê tài chính có được bước đột phá về quy mô, về chất lượng, đóng góp sự phát triển chung của đất nước.
- Xin cảm ơn ông