Khó có đột biến trong ngắn hạn
Theo báo cáo của DKRA, trong năm 2023, nguồn cung mới và nguồn cung sơ cấp toàn thị trường sụt giảm, lần lượt bằng 60% và 68% so với năm 2022. Đây cũng là mức thấp nhất trong vòng 5 năm trở lại đây. Trong đó, các dự án chung cư tập trung phân bổ tại TP HCM và Bình Dương.
Thị trường TP HCM dẫn đầu toàn thị trường, chiếm 64% tổng nguồn cung sơ cấp trong năm 2023 và phần lớn đến từ các dự án thuộc khu Đông của thành phố. Sức cầu ghi nhận tăng nhẹ thời điểm nửa cuối năm nhưng tính chung cả năm 2023 tỷ lệ tiêu thụ chỉ đạt ở mức khoảng 44% nguồn cung sơ cấp toàn thị trường, đây cũng là mức thấp nhất so với bình quân các năm 2020 - 2022 (dao động từ 68% - 87%).
Lượng tiêu thụ sơ cấp tập trung ở những dự án tầm trung có mức giá từ 40 - 55 triệu đồng/m2, đã hoàn thiện pháp lý, tiến độ xây dựng nhanh chóng, thuận tiện kết nối về trung tâm thành phố. Giá bán sơ cấp không có nhiều biến động so với đầu năm, tuy nhiên các chủ đầu tư đã đẩy mạnh nhiều chính sách chiết khấu thanh toán nhanh, ân hạn gốc, lãi vay,... nhằm kích cầu người mua.

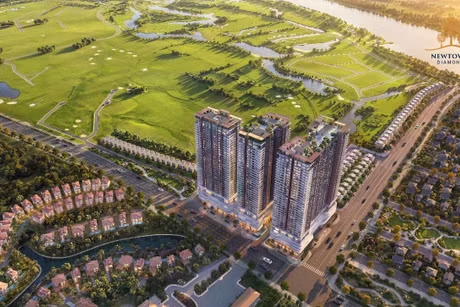
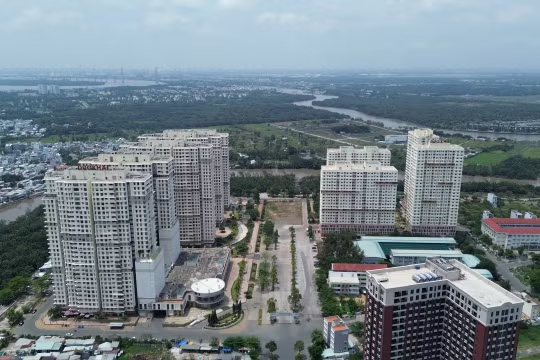
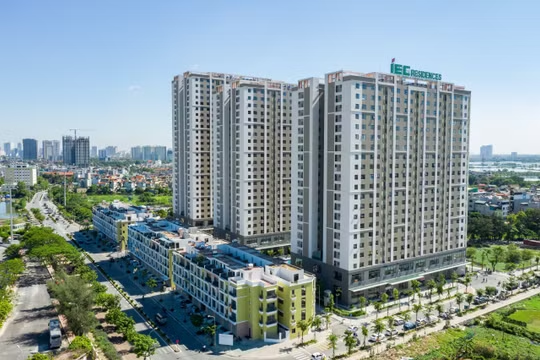
Thị trường căn hộ chung cư dự kiến sẽ không có nhiều đột biến.
Trong khi đó thanh khoản thứ cấp vẫn ở mức thấp, mặt bằng giá bán ghi nhận giảm phổ biến 3% - 8% so với cuối năm 2022, phần lớn ở những dự án đang trong giai đoạn hoàn thiện pháp lý, chậm trễ tiến độ xây dựng.
Ở phân khúc căn hộ, nguồn cung mới dự báo tăng so với năm 2023, dao động ở mức 12.000 - 15.000 căn. Nguồn cung tập trung tại TP HCM khoảng 8.000 - 10.000 căn, Bình Dương khoảng 4,000 - 6.000 căn, Đồng Nai và Bà Rịa-Vũng Tàu với khoảng 300 - 500 căn ở mỗi địa phương và Long An với khoảng 200 - 300 căn.
Phân khúc căn hộ hạng A tiếp tục chiếm tỷ trọng lớn trong cơ cấu nguồn cung tại thị trường TP HCM, trong khi căn hộ hạng B và C tiếp tục là phân khúc chủ đạo tại Bình Dương cũng như các tỉnh giáp ranh.
Dự báo diễn biến thị trường trong năm 2024, DKRA cho rằng sức cầu thị trường vào đầu năm sẽ không có nhiều biến động so với cuối năm 2023 và được kỳ vọng khởi sắc từ quý III/2024, khi những chính sách pháp lý đủ độ “ngấm” lên thị trường giúp tháo gỡ các vướng mắc pháp lý, triển vọng phục hồi của nền kinh tế.
Thanh khoản thị trường tập trung ở những dự án nhà ở vừa túi tiền phục vụ cho nhu cầu ở thực với mức giá trên dưới 50 triệu đồng/m2 tại TP HCM hay dưới 35 triệu đồng/m2 tại Bình Dương và các tỉnh giáp ranh.

Các loại hình nhà ở vừa túi tiền dự kiến sẽ dẫn dắt thị trường.
Mặt bằng giá bán sơ cấp không có nhiều biến động hoặc điều chỉnh tăng nhẹ trước áp lực các chi phí đầu vào, các chính sách chiết khấu thanh toán nhanh, hỗ trợ ân hạn gốc, lãi vay ngân hàng,... tiếp tục được đẩy mạnh nhằm kích cầu thị trường.
Còn tại thị trường thứ cấp, thanh khoản cũng như mặt bằng giá khó có những đột biến trong ngắn hạn. Tuy nhiên các giao dịch “cắt lỗ”, giảm sâu giá bán có thể sẽ giảm đáng kể trong năm 2024 do phần lớn người mua lạm dụng đòn bẩy tài chính đã thực hiện cơ cấu hoặc bán bớt tài sản giai đoạn 2020 - 2023.
Không kỳ vọng sự bứt phá ở các loại hình khác
Cũng trong báo cáo, này DKRA không có nhiều nhận định tích cực với các loại hình khác trong năm 2024. Cụ thể với đất nền, nguồn cung mới trong năm 2024 tiếp tục duy trì sự khan hiếm, dao động khoảng 2.900 - 3.100 nền.
Trong đó, Long An là địa phương dẫn đầu thị trường năm 2024 với khoảng 850 - 950 nền được mở bán. Đồng Nai khoảng 750 - 850 nền. Bình Dương dự kiến mở bán khoảng 600 - 700 nền. Các khu vực còn lại như TP HCM, Bà Rịa -Vũng Tàu, Tây Ninh sẽ phân bổ rải rác khoảng 200 - 400 nền.
Sự chú ý của thị trường sẽ tập trung ở nhóm sản phẩm được phát triển bởi các chủ đầu tư có uy tín, tiềm lực tài chính mạnh và dự án đã hoàn thiện hạ tầng, pháp lý.
Tại thị trường sơ cấp, mặt bằng giá không có nhiều biến động so với năm 2023, các chính sách ưu đãi, chiết khấu, kéo giãn tiến độ thanh toán,... tiếp tục được các chủ đầu tư áp dụng nhằm kích cầu thị trường. Còn tại thị trường thứ cấp, giao dịch phát sinh chủ yếu ở các sản phẩm đã hoàn thiện hạ tầng, pháp lý, có giá trị vừa phải phù hợp với phần lớn khả năng tài chính của các nhà đầu tư.
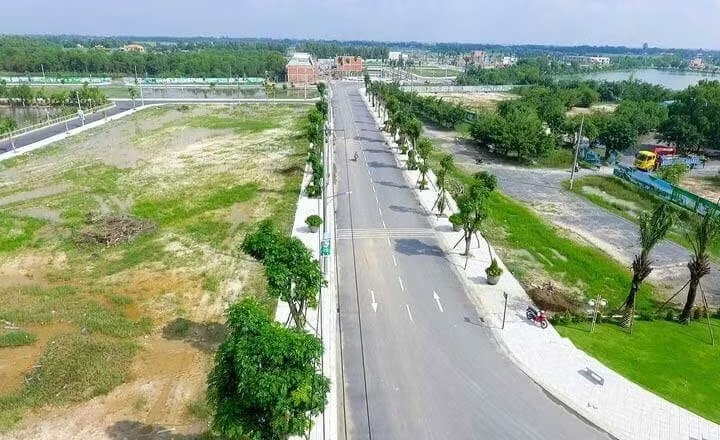
Long An sẽ dẫn đầu thị trường đất nền nhờ nguồn cung dồi dào.
Với loại hình biệt thự - nhà phố, nguồn cung tại TP HCM và vùng phụ cận dự kiến tăng nhẹ, dao động trong khoảng 1.200 - 1.500 căn. Nguồn cung của thị trường chủ yếu thuộc giai đoạn mở bán tiếp theo. Trong đó, các địa phương như Long An, Đồng Nai, Bình Dương dao động trong khoảng 300 - 500 căn, Bà Rịa-Vũng Tàu khoảng 120 - 140 căn, TP HCM khoảng 60 - 80 căn.
Sức cầu chung của thị trường có thể khởi sắc vào gần cuối năm 2024, nhóm sản phẩm đã hoàn thiện pháp lý, dự án hoàn thiện hạ tầng, được phát triển bởi các chủ đầu tư có tiềm lực tài chính nhận được nhiều sự quan tâm của khách hàng.
Mặt bằng giá sơ cấp không có nhiều biến động so với năm 2023, các chính sách kích cầu thị trường tiếp tục được các chủ đầu tư áp dụng. Trong khi đó, thanh khoản và mặt bằng giá thứ cấp tiếp tục đà giảm của năm 2023, mức giảm tập trung chủ yếu ở nhóm khách hàng có sử dụng vốn vay, các dự án gặp vướng mắc về pháp lý.
Với loại hình bất động sản nghỉ dưỡng, dự báo nguồn cung condotel giảm so với năm 2023. Tính chung trên cả nước, nguồn cung dao động khoảng 800 - 1.000 căn đưa ra thị trường, phân bổ chủ yếu tại Bà Rịa-Vũng Tàu và Quảng Ninh. Nguồn cung biệt thự nghỉ dưỡng tương đương với năm 2023, khoảng 250 - 300 căn đưa ra thị trường, tập trung chủ yếu ở Hòa Bình.
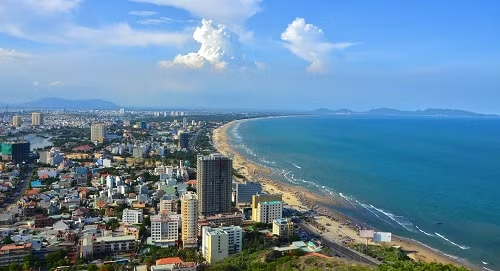
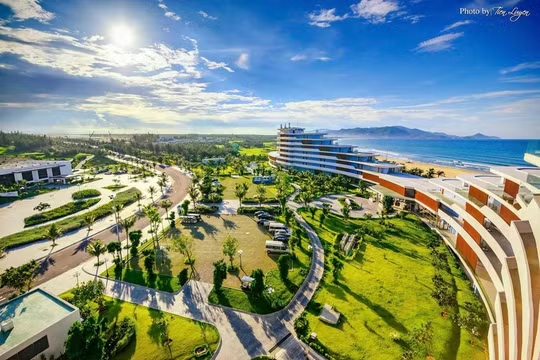
Bất động sản nghỉ dưỡng không có tín hiệu tích cực do lực cầu chưa trở lại.
Còn với nhà phố/shophouse nghỉ dưỡng, nguồn cung dự kiến tương đương năm 2023 với khoảng 200 - 300 căn đưa ra thị trường, chủ yếu tập trung ở Kiên Giang. Sức cầu chung thị trường tiếp tục xu hướng giảm và chưa có dấu hiệu cho thấy sự phục hồi của phân khúc này trong ngắn hạn.
Mặt bằng giá bán sơ cấp duy trì ổn định, khó có những biến động mạnh về giá trong năm 2024. Các chính sách chiết khấu, hỗ trợ lãi suất, ân hạn nợ gốc, cam kết cho thuê,... tiếp tục được áp dụng rộng rãi trong năm 2024.
Theo đại diện DKRA Group, thị trường bất động sản nghỉ dưỡng dự kiến sẽ khó bứt phá vào năm 2024 và nhiều khả năng đà giảm của thị trường vẫn tiếp tục kéo dài trong 3 - 5 năm tiếp theo.