Bài liên quan
Phát triển tín dụng tiêu dùng: Phải để người vay tự chịu trách nhiệm khi “phá sản cá nhân”
Thận trọng khi nới room tín dụng tiêu dùng
Nếu không điều chỉnh luật phù hợp thì bên vay sẽ chịu thiệt.
Hãy để tài chính tiêu dùng phát triển theo thị trường
Theo chia sẻ của ông Nguyễn Thành Phúc, Phó tổng giám đốc FE Credit, điểm xuất phát của thị trường tài chính tiêu dùng chỉ với sản phẩm vay trả góp xe 2 bánh. Nhưng tới nay với nhu cầu đa dạng của khách hàng, công ty này đã mở rộng thêm sản phẩm dịch vụ của mình như vay trả góp thiết bị điện máy, thiết bị gia dụng, thẻ tín dụng, bảo hiểm liên kết… đáp ứng nhu cầu ngắn và dài hạn của khách hàng.
Trước xu hướng thanh toán không dùng tiền mặt, thương mại điện tử phát triển, đơn vị này cũng đã ra mắt sản phẩm thẻ tín dụng quốc tế và cũng là công ty tài chính đầu tiên phát hành thẻ tín dụng.
Trước đây, vấn đề nằm ở chỗ "tiền đâu cho vay", bởi là công ty tài chính không được huy động tiền cá nhân. Trong khi đó thị trường chưa biết FE là ai, thị trường tài chính tiêu dùng lại quá rủi ro, không ngân hàng nào cho chúng tôi vay tiền. Khoản vay đầu tiên của chúng tôi là từ ngân hàng nước ngoài. Sau khi những ngân hàng lớn nhất cho vay thì các ngân hàng Việt Nam mới cho vay, ông Phúc thông tin.
Theo ông Phúc, về mặt chính sách hãy để tài chính tiêu dùng phát triển theo thị trường. Bởi vì cho vay bao nhiêu, lãi suất thế nào thì đã dựa trên khả năng của hai bên. Tất cả điều đó đã điều chỉnh mối quan hệ kinh tế giữa người vay và người cho vay rồi. Cho nên nếu áp dụng nhiều quy định luật pháp chưa phù hợp thì càng gây khó khăn, bóp méo thị trường càng khiến người vay là bên chịu thiệt.
Nói về câu chuyện chuyển đổi số trong thị trường tín dụng tiêu dùng, ông Nguyễn Mạnh Khang - Giám đốc Khối công nghệ thông tin MCredit cho biết, cách đây khoảng 3 năm, các ngân hàng nói nhiều về câu chuyện cạnh tranh với các công ty Fintech, P2P... Tuy nhiên gần đây, quan điểm này đã thay đổi.
Hiện nay, vấn đề là xây dựng hệ sinh thái chứ không phải về vấn đề đối thủ cạnh tranh và quan điểm của đơn vị này là song hành cùng các công ty Fintech, P2P hay ngân hàng. Tuy nhiên, để chuyển đổi số thành công, cần có thời gian để thay đổi tư duy người dân, tiếp cận người dân.
Nếu công ty tài chính tiêu dùng phối hợp thêm với công ty viễn thông để tiếp cận người dân, ra đời các sản phẩm dịch vụ phục vụ thì truyền thông sẽ tốt hơn, người dân sẽ biết về công ty dịch vụ tài chính, từ đó số lượng khách hàng sẽ tăng lên, ông Khang nhận định.
Tổ chức tín dụng không bị hạn chế về quy định cho vay vượt trần lãi suất
Với góc nhìn của người làm luật, ông Trương Thanh Đức – thành viên Trung tâm Trọng tài quốc tế Việt Nam (VIAC) nhận định, trong 10 năm qua, tài chính tiêu dùng phát triển rất mạnh, nhưng hành lang pháp lý thì không thay đổi nhiều, nên đã trở thành một trong những nguyên nhân cản trở hoạt động này.
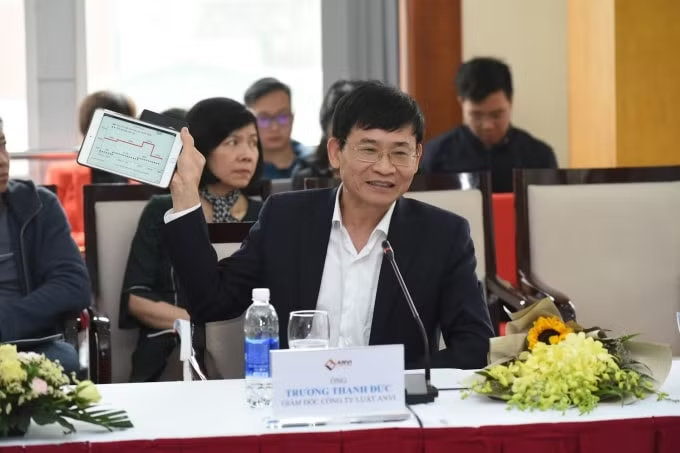
Luật sư Trương Thanh Đức.
Cụ thể, hiện chưa có quy định điều chỉnh về loại hình mới như cho vay ngang hàng, nhưng hoạt động này lại không hề trái pháp luật. Trong khi đó, các quy định về cho vay của cá nhân cơ bản không thay đổi, vẫn không thể xác định được đến quy mô nào thì cần hay không cần phải đăng ký kinh doanh hay có giấy phép về hoạt động cho vay.
Ngoài ra, Luật Các TCTD và Bộ luật Dân sự gần như không có thay đổi nào về cho vay, ngoại trừ quy định về lãi suất cho vay. Đến năm 2017, Luật phân làm 2 loại hình cho vay là cho vay phục vụ nhu cầu đời sống theo Thông tư 39/2016/TT-NHNN ngày 30/12/2016 và cho vay tiêu dùng của công ty tài chính theo Thông tư 43/2016/TT-NHNN ngày 30/12/2016.
Về bản chất, đây đều là việc cho vay tiêu dùng giống nhau. Điểm đáng chú ý là đối với các tổ chức tín dụng thì không bị hạn chế về quy định cho vay vượt trần lãi suất (được giải thích gượng ép theo Bộ luật Dân sự năm 2015 và Luật Các tổ chức tín dụng năm 2010, sửa đổi, bổ sung năm 2017).
Còn đối với bên ngoài các TCTD, sẽ bị xử phạt hành chính số tiền từ 2 - 5 triệu đồng đối với hành vi “Cho vay tiền có cầm cố tài sản, nhưng lãi suất cho vay vượt quá 150% lãi suất cơ bản do NHNN công bố tại thời điểm cho vay”, theo quy định tại điểm d, khoản 2, Điều 11, Nghị định số 167/2013/NĐ-CP ngày 12/11/2013 của Chính phủ “Quy định xử phạt vi phạm hành chính trong lĩnh vực an ninh, trật tự, an toàn xã hội; phòng chống tệ nạn xã hội; phòng cháy và chữa cháy; phòng chống bạo lực gia đình”.
Như vậy, nếu theo đúng câu chữ của quy định trên thì không xử phạt hành chính được, vì không có cơ sở pháp lý do Ngân hàng Nhà nước không còn công bố lãi suất cơ bản, vị luật sư này thông tin.
Khánh Linh