Trái phiếu doanh nghiệp hồi phục nhưng tăng tốc còn chậm
Theo báo cáo của FiinGroup, trong quý II/2026, tổng giá trị phát hành trái phiếu doanh nghiệp đạt 184.900 tỷ đồng, tăng 344% so với quý trước nhưng giảm 24,1% so với cùng kỳ năm 2025.
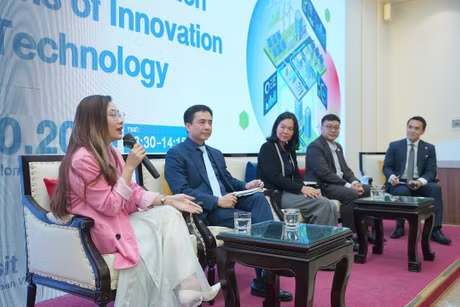
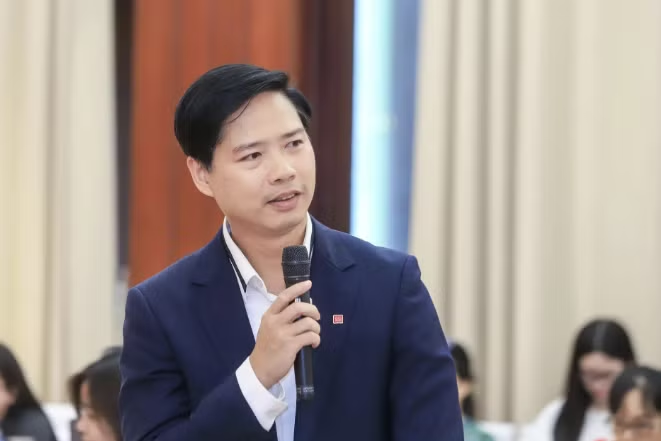
Liên quan đến vấn đề này, ông Nguyễn Khắc Hải, Giám đốc Khối phụ trách Luật và Kiểm soát tuân thủ, Công ty Cổ phần Chứng khoán SSI cho biết: Cơ cấu cung ứng vốn cho nền kinh tế Việt Nam hiện vẫn phụ thuộc chủ yếu vào tín dụng ngân hàng.
Kênh thị trường vốn mới đóng góp khoảng 15- 17% tổng nguồn vốn trung và dài hạn, trong đó thị trường trái phiếu doanh nghiệp chỉ tương đương khoảng 6- 7%. Ông Hải nhấn mạnh, quy mô này còn rất nhỏ so với nhu cầu vốn trung và dài hạn của nền kinh tế.
Theo ông, nguyên nhân dẫn đến hiện tượng này có nguồn gốc từ quá trình phát triển và điều chỉnh chính sách của thị trường trong giai đoạn 2020- 2026.
Cụ thể, năm 2020, Chính phủ đã ban hành Nghị định 153/2020 về chào bán, giao dịch trái phiếu riêng lẻ tại thị trường nước và chào bán trái phiếu doanh nghiệp ra thị trường quốc tế.
Các quy định tại Nghị định 153/2020 có cơ chế tương đối thông thoáng, tạo động lực lớn cho thị trường trái phiếu doanh nghiệp riêng lẻ. Khi đó, thị trường có sự tham gia mạnh của cả nhà đầu tư tổ chức và nhà đầu tư cá nhân.
Tuy nhiên, trong giai đoạn 2020- 2022, nhiều nhà đầu tư cá nhân tham gia thị trường thiếu kiến thức, khả năng đánh giá rủi ro tín dụng và mức độ nhận thức về sản phẩm còn hạn chế.
Điều này dẫn đến hiện tượng, khi một số tổ chức phát hành lớn gặp khó khăn về thanh khoản, những yếu tố này đã góp phần làm gia tăng mức độ đổ vỡ và khủng hoảng niềm tin. Sau đó, Chính phủ ban hành Nghị định 65/2022 vào năm 2022 nhằm siết chặt mục đích phát hành, điều kiện phát hành và tiêu chuẩn đối với nhà đầu tư cá nhân.
“Việc kiểm soát chặt hơn là cần thiết, nhưng cũng khiến thị trường trái phiếu doanh nghiệp rơi vào trạng thái đình trệ trong một thời gian”, ông Hải cho biết.
Sau khi Nghị định 65/2022 có hiệu lực, thị trường trải qua giai đoạn tương đối trầm lắng, Chính phủ tiếp tục ban hành Nghị định 08/2023 nhằm tháo gỡ tình thế để hỗ trợ doanh nghiệp phát hành duy trì hoạt động và xử lý nghĩa vụ với trái chủ. Theo đó, doanh nghiệp được phép thỏa thuận với nhà đầu tư để thanh toán bằng tài sản khác thay cho tiền, đồng thời có thể kéo dài kỳ hạn trái phiếu tối đa hai năm.
“Các giải pháp này đã góp phần tháo gỡ áp lực trước mắt, nhưng niềm tin một khi đã mất thì không thể khôi phục chỉ trong một hoặc hai năm”, ông Hải nói thêm.
Kỳ vọng vào khung pháp lý mới
Cho tới thời điểm hiện tại, Nghị định 200/2026 thay thế toàn bộ Nghị định 153/2020, Nghị định 65/20222 và Nghị định 08/2023 đã kế thừa kinh nghiệm từ các giai đoạn trước, từng bước cân bằng giữa yêu cầu kiểm soát rủi ro và tạo điều kiện cho thị trường phát triển.
Ông Hải phân tích: Một điểm đáng chú ý là doanh nghiệp phát hành phải sử dụng vốn đúng phương án đã công bố. Trong thời gian chưa giải ngân hoặc chưa lựa chọn được dự án phù hợp, phần vốn tạm thời nhàn rỗi có thể được gửi ngân hàng hoặc đầu tư vào chứng chỉ tiền gửi.
“Quy định này tạo thêm sự linh hoạt trong quản lý dòng tiền nhưng vẫn bảo đảm kiểm soát mục đích sử dụng vốn”, ông nói.
Đối với nhà đầu tư, phạm vi nhà đầu tư chuyên nghiệp được mở rộng theo Luật Chứng khoán 2024. Tổ chức và cá nhân nước ngoài được xác định là nhà đầu tư chuyên nghiệp, qua đó thuận lợi hơn khi tham gia thị trường trái phiếu doanh nghiệp riêng lẻ.
Nhà đầu tư cá nhân chuyên nghiệp vẫn có thể mua trái phiếu riêng lẻ nhưng phải đáp ứng các điều kiện chặt chẽ hơn. Trái phiếu phải được xếp hạng tín nhiệm, có tài sản bảo đảm đủ giá trị để bảo đảm cả nghĩa vụ gốc và lãi trong suốt thời gian tồn tại. Doanh nghiệp phát hành cũng không được sử dụng chính cổ phần hoặc cổ phiếu của mình làm tài sản bảo đảm.
“Các quy định này vừa tăng mức độ bảo vệ nhà đầu tư cá nhân, vừa buộc doanh nghiệp phát hành phải nâng cao tính minh bạch và chất lượng tín dụng”, đại diện SSI nêu.
Cũng theo ông Hải, Việt Nam hiện đã có thêm các tổ chức xếp hạng tín nhiệm tham gia thị trường. Doanh nghiệp cũng dần quen hơn với việc xếp hạng không chỉ đối với tổ chức phát hành mà còn với từng lô trái phiếu. Đây là cơ sở quan trọng để nhà đầu tư đánh giá rủi ro và từng bước quay trở lại thị trường.
Một điểm tiến bộ khác là trách nhiệm của từng chủ thể trong quá trình phát hành đã được quy định rõ hơn, từ lập, xác nhận và phê duyệt hồ sơ đến tư vấn phát hành. Sai ở khâu nào thì chủ thể phụ trách khâu đó phải chịu trách nhiệm.
Khi khung pháp lý đã dần hoàn thiện, vấn đề còn lại nằm ở khâu thực thi.
Doanh nghiệp phải huy động vốn cho các dự án có hiệu quả, sử dụng vốn đúng mục đích và thực hiện đầy đủ nghĩa vụ công bố thông tin. Khi dự án được triển khai đúng cam kết, tạo dòng tiền và bảo đảm khả năng hoàn trả gốc, lãi, niềm tin của nhà đầu tư mới có thể được khôi phục bền vững.
Bên cạnh đó, công tác truyền thông chính sách cần được thực hiện tốt hơn, từ cơ quan xây dựng pháp luật đến các tổ chức trung gian như công ty chứng khoán và tổ chức xếp hạng tín nhiệm. Nhà đầu tư tổ chức và cá nhân phải được cung cấp đầy đủ thông tin để hiểu rõ quyền lợi, nghĩa vụ và rủi ro của từng sản phẩm.
“Nếu khung pháp lý mới được thực thi nghiêm túc, minh bạch và đồng bộ, thị trường trái phiếu doanh nghiệp hoàn toàn có cơ sở phục hồi và trở thành kênh dẫn vốn trung, dài hạn bền vững cho nền kinh tế”, ông Hải nhấn mạnh.
Đồng tình với nhận định này, bà Nguyễn Ngọc Linh, Tổng giám đốc Công ty Chứng khoán DNSE cho rằng: Thị trường trái phiếu doanh nghiệp đã trải qua một giai đoạn đóng băng kéo dài, trong khi nhu cầu đầu tư của cả nhà đầu tư tổ chức và cá nhân vẫn hiện hữu.
Nhiều nhà đầu tư mong muốn phân bổ vốn vào trái phiếu doanh nghiệp nhưng không có đủ sản phẩm phù hợp để giải ngân. Nói cách khác, thị trường hiện không thiếu nhu cầu mà đang thiếu nguồn cung.
“Vì vậy, chúng tôi kỳ vọng những thay đổi về khung pháp lý sẽ góp phần khơi thông hoạt động phát hành, giải quyết điểm nghẽn về nguồn cung và tạo điều kiện để dòng vốn được lưu thông hiệu quả hơn”, bà nói.