Bộ Tài chính: Thuế xuất khẩu ưu đãi sau Hiệp định CPTPP từ 8,3%-3,6%

Theo đó, Biểu thuế xuất khẩu ưu đãi gồm mã hàng, mô tả hàng hóa, thuế suất cho giai đoạn 2022-2027, áp dụng đối với 603 dòng thuế.

Thuế suất trung bình thuế xuất khẩu ưu đãi năm 2022 là 8,3%; năm 2023 là 7,9%; năm 2024 là 7,4%; năm 2025 là 7%; năm 2026 là 6,6%; năm 2027 là 3,6%.

Thuế suất ban hành trong Nghị định được xây dựng trên nguyên tắc tuân thủ cam kết theo Lộ trình cắt giảm thuế quan của Việt Nam trong Hiệp định CPTPP. Lộ trình cắt giảm thuế quan trong Biểu thuế ban hành được áp dụng cho từng năm, được áp dụng từ ngày 01/12/2022 đến hết ngày 31/12/2027.
Bộ Tài chính đang lấy ý kiến góp ý với dự thảo Nghị định Biểu thuế xuất khẩu ưu đãi, Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện CPTPP.

Bộ Tài chính đang lấy ý kiến góp ý với dự thảo Nghị định Biểu thuế xuất khẩu ưu đãi, Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện CPTPP.

Các mặt hàng không thuộc Biểu thuế xuất khẩu ưu đãi quy định tại Phụ lục 1 ban hành kèm theo Nghị định thì sẽ áp dụng thuế xuất khẩu ưu đãi 0% khi xuất khẩu sang lãnh thổ các nước là thành viên của Hiệp định CPTPP.

Hiệp định CPTPP có hiệu lực đối với 8 nước bao gồm Mexico, Australia, Canada, Nhật Bản, New Zealand, Singapore, Peru và Việt Nam. 

Theo quy định, Mexico áp dụng thuế suất theo lộ trình cắt giảm bắt đầu từ năm thứ nhất; các nước Australia, Canada, Nhật Bản, New Zealand, Singapore và Peru áp dụng thuế suất theo lộ trình cắt giảm bắt đầu từ năm thứ hai. 

Việc áp dụng hai lộ trình riêng cho hai nhóm nước như trên đảm bảo tuân thủ cam kết, đảm bảo lợi ích cho Việt Nam trên cơ sở thực hiện nguyên tắc có đi có lại.

Điều kiện áp dụng thuế suất thuế xuất khẩu ưu đãi theo Hiệp định CPTPP: Hiệp định CPTPP không có quy định cụ thể về các điều kiện để được hưởng thuế suất thuế xuất khẩu ưu đãi. 

Tuy nhiên, để đảm bảo kiểm soát được hàng hóa thực tế được nhập khẩu vào lãnh thổ các nước theo đúng đối tượng và tránh gian lận thương mại, dự thảo Nghị định quy định điều kiện áp dụng thuế suất thuế xuất khẩu ưu đãi là có chứng từ vận tải và tờ khai nhập khẩu thể hiện đích đến thuộc lãnh thổ các nước trên.

Theo dự thảo, Biểu thuế nhập khẩu ưu đãi đặc biệt gồm mã hàng, mô tả hàng hóa, mức thuế suất thuế nhập khẩu ưu đãi đặc biệt, các mặt hàng áp dụng hạn ngạch thuế quan, áp dụng đối với 11.525 dòng thuế, trong đó có 205 dòng thuế được chi tiết theo cấp độ 10 số.

Về mức thuế nhập khẩu ưu đãi đặc biệt: Thuế suất trung bình năm 2022 là  2,18 %, năm 2023 là 1,77%; năm 2024 là 1,36%; năm 2025 là 1,06%; năm 2026 là 0,74%; năm 2027 là 0,4%.  

Thuế nhập khẩu ưu đãi đặc biệt đối với mặt hàng xe ô tô đã qua sử dụng thuộc các nhóm 87.02, 87.03, 87.04 áp dụng hạn ngạch thuế quan.

Thuế nhập khẩu ưu đãi đặc biệt đối với các mặt hàng thuộc các nhóm 04.07 (trứng gia cầm), 17.01 (đường), 24.01 (lá thuốc lá) và 25.01 (muối) áp dụng hạn ngạch thuế quan.

Đối với hàng hóa từ khu phi thuế quan của Việt Nam nhập khẩu vào thị trường trong nước, để đảm bảo lợi ích cho các doanh nghiệp trong khu phi thuế quan của Việt Nam, Bộ Tài chính đề xuất áp dụng lộ trình bắt đầu từ năm thứ hai (như áp dụng đối với các nước Australia, Canada, Nhật Bản, New Zealand, Singapore và Peru).
Xem thêm

OECD ghi nhận những tiến bộ của Việt Nam trong cải cách thuế

OECD ghi nhận những tiến bộ của Việt Nam trong cải cách thuế

(CLO) Ngày 11/9, tại thủ đô Paris (Cộng hòa Pháp), Bộ trưởng Bộ Tài chính Ngô Văn Tuấn đã có buổi làm việc với Tổng Thư ký Tổ chức Hợp tác và Phát triển Kinh tế (OECD) Mathias Cormann, trao đổi về định hướng hợp tác trong thời gian tới, trong đó tập trung vào các lĩnh vực tài chính công, thuế, đầu tư, tài chính xanh và cải cách thể chế

EU dựng thêm loạt 'rào chắn', hàng Việt đứng trước 'bài kiểm tra' mới

EU dựng thêm loạt 'rào chắn', hàng Việt đứng trước 'bài kiểm tra' mới

(CLO) EU tiếp tục nâng chuẩn đối với hàng hóa nhập khẩu, từ phát thải carbon, bao bì đến truy xuất nguồn gốc và phòng vệ thương mại. Trong bối cảnh xuất khẩu của Việt Nam sang thị trường này vẫn tăng trưởng tích cực, các quy định mới đang đặt doanh nghiệp trước “bài kiểm tra” về năng lực đáp ứng tiêu chuẩn xanh và khả năng duy trì lợi thế cạnh tranh.

Tiền mã hóa – lối thoát của Iran giữa vòng vây trừng phạt

Tiền mã hóa – lối thoát của Iran giữa vòng vây trừng phạt

(CLO) Iran đang chuyển hướng sang sử dụng tiền mã hóa để duy trì dòng chảy thương mại trong bối cảnh xung đột và chịu sức ép phong tỏa từ Mỹ, đồng thời nới lỏng một số biện pháp kiểm soát ngoại tệ nghiêm ngặt nhằm đối phó với các lệnh trừng phạt ngày càng siết chặt.

Việt Nam - Liên bang Nga thúc đẩy hợp tác tài chính, mở thêm dư địa cho doanh nghiệp

Việt Nam - Liên bang Nga thúc đẩy hợp tác tài chính, mở thêm dư địa cho doanh nghiệp

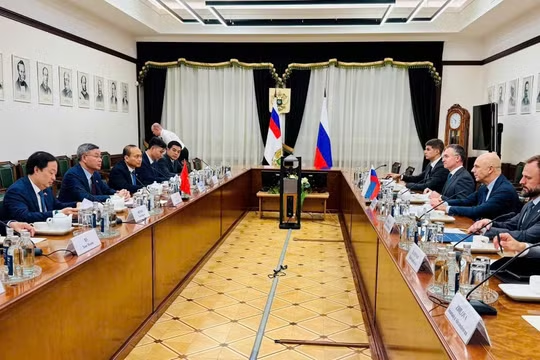
(CLO) Trong khuôn khổ chuyến thăm cấp Nhà nước tới Liên bang Nga của Tổng Bí thư, Chủ tịch nước Tô Lâm, chiều 8/9 (giờ địa phương), tại Trụ sở Bộ Tài chính Liên bang Nga, Bộ trưởng Bộ Tài chính Việt Nam Ngô Văn Tuấn đã có buổi làm việc song phương với Bộ trưởng Tài chính Liên bang Nga Anton Germanovich Siluanov.

Pin lưu trữ: Giải pháp mới giảm áp lực cho lưới điện công nghiệp

Pin lưu trữ: Giải pháp mới giảm áp lực cho lưới điện công nghiệp

(CLO) Việc EVNNPC đưa các hệ thống BESS đầu tiên vào vận hành tại trạm biến áp 110 kV đánh dấu bước thử nghiệm công nghệ lưu trữ trên lưới điện phân phối. Giải pháp này được kỳ vọng hỗ trợ điều tiết phụ tải, giảm nguy cơ quá tải cục bộ tại những khu vực có nhu cầu điện công nghiệp lớn.

Việt Nam – EU: Cam kết hai chiều để nâng chất dòng vốn

Việt Nam – EU: Cam kết hai chiều để nâng chất dòng vốn

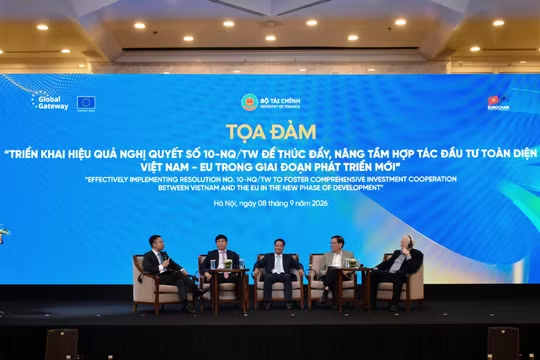
(CLO) Vượt qua quy mô hơn 33 tỷ USD hiện hữu, hợp tác đầu tư Việt Nam – EU đang bước vào giai đoạn nâng tầm về chiều sâu công nghệ. Tại tọa đàm sáng 8/9 do Bộ Tài chính tổ chức, hai bên khẳng định Nghị quyết 10-NQ/TW là đòn bẩy cải cách ưu đãi, thúc đẩy chuyển giao công nghệ và kết nối doanh nghiệp châu Âu với chuỗi giá trị trong nước.

Đà Nẵng thí điểm phát triển kinh tế không gian tầm thấp

Đà Nẵng thí điểm phát triển kinh tế không gian tầm thấp

(CLO) Mở rộng dư địa phát triển lên vùng trời, Đà Nẵng đặt mục tiêu xây dựng hoàn chỉnh hệ sinh thái thử nghiệm, sản xuất và ứng dụng phương tiện bay tầm thấp (UAV) đến năm 2030. Nội dung Đề án vừa được đưa ra thảo luận tại hội thảo do UBND thành phố tổ chức sáng nay (8/9).

Biến năng lượng lãng phí thành 'nguồn tài nguyên' cho tăng trưởng

Biến năng lượng lãng phí thành 'nguồn tài nguyên' cho tăng trưởng

(CLO) Trong bối cảnh nhu cầu năng lượng ngày càng tăng, việc mở rộng nguồn cung không phải là lời giải duy nhất. Giảm lãng phí, nâng cao hiệu quả sử dụng năng lượng đang mở ra một “nguồn tài nguyên” mới cho doanh nghiệp, vừa tiết giảm chi phí sản xuất, nâng cao sức cạnh tranh, vừa góp phần bảo đảm an ninh năng lượng và giảm phát thải.

Khi cả thế giới 'ôm' USD quá chặt

Khi cả thế giới 'ôm' USD quá chặt

(CLO) Các quỹ hưu trí và công ty bảo hiểm trên toàn cầu đang “ôm” lượng lớn tài sản Mỹ nhưng lại giảm mức phòng ngừa rủi ro trước khả năng đồng USD suy yếu. Nếu tâm lý thị trường đảo chiều, việc đồng loạt tăng cường phòng vệ có thể tạo áp lực bán lớn lên đồng bạc xanh.

Lũ quét gây thiệt hại nặng nề, Nepal chật vật tìm nguồn lực phục hồi

Lũ quét gây thiệt hại nặng nề, Nepal chật vật tìm nguồn lực phục hồi

(CLO) Trận lũ quét thảm khốc gần đây đã gây thiệt hại khoảng 5 tỷ USD cho Nepal, tương đương một phần mười tổng sản lượng kinh tế hằng năm. Con số này đang tạo thêm áp lực lớn lên nền kinh tế vốn phụ thuộc nhiều vào kiều hối và vẫn chưa hoàn toàn vượt qua những tổn thất từ trận động đất năm 2015.

Mở “luồng xanh tăng trưởng” cho doanh nghiệp: Nguồn lực phải đến đúng nơi có năng lực, có khả năng tạo giá trị

Mở “luồng xanh tăng trưởng” cho doanh nghiệp: Nguồn lực phải đến đúng nơi có năng lực, có khả năng tạo giá trị

(NB&CL) Muốn tăng trưởng hai con số, nguồn lực phải đến đúng nơi có đơn hàng, có năng lực và có khả năng tạo thêm giá trị. 6 tháng đầu năm 2026, kinh tế Việt Nam tăng 8,18%, nhưng chặng đường tới mục tiêu từ 10% trở lên vẫn còn rất dốc. Theo GS. Trần Thọ Đạt, Chủ tịch Hội đồng Khoa học và Đào tạo, Đại học Kinh tế Quốc dân, tăng trưởng chỉ có thể được nâng lên một quỹ đạo mới khi các chính sách hỗ trợ được chuyển thành dòng vốn, mặt bằng, năng lượng, thủ tục và cơ hội thị trường cụ thể cho doanh nghiệp.

Cỡ chữ bài viết: