Khởi nghiệp đổi mới sáng tạo được miễn thuế 2 năm, giảm 50% trong 4 năm tiếp theo
Quốc Trần
Theo đó, Chính phủ ban hành Nghị định số 20/2026/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Nghị quyết số 198/2025/QH15 ngày 17/5/2025 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.
Khởi nghiệp sáng tạo được miễn thuế thu nhập doanh nghiệp 2 năm, giảm 50% trong 4 năm tiếp theo. Ảnh minh họa
Về miễn, giảm thuế thu nhập doanh nghiệp, Nghị định số 20/2026/NĐ-CP quy định như sau:
1. Công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa, doanh nghiệp khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo có thu nhập từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo theo quy định của Luật Khoa học, công nghệ và đổi mới sáng tạo và các văn bản hướng dẫn:
Theo quy định tại khoản 1 Điều 10 Nghị quyết số 198/2025/QH15, miễn thuế thu nhập doanh nghiệp trong thời hạn 2 năm và giảm 50% số thuế phải nộp trong 4 năm tiếp theo đối với thu nhập từ hoạt động khởi nghiệp đổi mới sáng tạo của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo. Việc xác định thời gian miễn, giảm thuế thực hiện theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
a. Được miễn thuế, giảm thuế thu nhập doanh nghiệp trong thời hạn theo quy định tại khoản 1 Điều 10 Nghị quyết số 198/2025/QH15.
b. Thời gian miễn thuế, giảm thuế đối với thu nhập tại khoản này được tính liên tục từ năm đầu tiên có thu nhập chịu thuế từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo; trường hợp không có thu nhập chịu thuế trong 3 năm đầu kể từ năm đầu tiên có doanh thu từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo thì thời gian miễn thuế, giảm thuế được tính từ năm thứ tư.
c. Phải hạch toán riêng thu nhập từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo được miễn thuế, giảm thuế tại khoản này với thu nhập từ hoạt động sản xuất, kinh doanh không được ưu đãi thuế khác. Trường hợp không hạch toán riêng được thì phần thu nhập từ hoạt động được ưu đãi thuế được xác định bằng (=) tổng thu nhập chịu thuế nhân (x) với tỷ lệ phần trăm (%) doanh thu hoặc chi phí được trừ của hoạt động sản xuất, kinh doanh được ưu đãi thuế so với tổng doanh thu hoặc tổng chi phí được trừ của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo trong kỳ tính thuế.
Trường hợp có khoản doanh thu hoặc chi phí được trừ không thể hạch toán riêng được thì khoản doanh thu hoặc chi phí được trừ đó xác định theo tỷ lệ giữa doanh thu hoặc chi phí được trừ của hoạt động sản xuất, kinh doanh hưởng ưu đãi thuế trên tổng doanh thu hoặc chi phí được trừ của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo.
2. Doanh nghiệp có thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo:
a. Được miễn thuế thu nhập doanh nghiệp đối với khoản thu nhập này.
b. Thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp quy định tại khoản này là thu nhập có được từ chuyển nhượng một phần hoặc toàn bộ cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo (bao gồm cả trường hợp bán doanh nghiệp), trừ thu nhập từ chuyển nhượng cổ phiếu, quyền mua cổ phiếu của công ty đại chúng, tổ chức niêm yết, đăng ký giao dịch theo quy định của pháp luật về chứng khoán.
c. Trường hợp bán toàn bộ công ty trách nhiệm hữu hạn một thành viên do tổ chức làm chủ sở hữu dưới hình thức chuyển nhượng vốn có gắn với bất động sản thì kê khai và nộp thuế thu nhập doanh nghiệp theo hoạt động chuyển nhượng bất động sản.
3. Doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu:
a. Được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Trường hợp Giấy chứng nhận đăng ký doanh nghiệp được cấp trước thời điểm Nghị quyết số 198/2025/QH15 có hiệu lực thi hành mà còn thời gian áp dụng ưu đãi thì doanh nghiệp được hưởng ưu đãi theo quy định tại khoản này cho thời gian còn lại.
Đối với cá nhân, Nghị định số 20/2026/NĐ-CP quy định việc miễn, giảm thuế như sau:
2a- Cá nhân là chuyên gia, nhà khoa học theo quy định của Luật Khoa học, công nghệ và đổi mới sáng tạo và các văn bản hướng dẫn có thu nhập từ tiền lương, tiền công nhận được từ doanh nghiệp khởi nghiệp sáng tạo, trung tâm nghiên cứu và phát triển, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo được miễn thuế trong thời hạn 2 năm (24 tháng liên tục) và giảm 50% số thuế phải nộp trong 4 năm (48 tháng liên tục) tiếp theo đối với khoản thu nhập này.
(CLO) Bộ trưởng Bộ KH&CN Vũ Hải Quân cho biết hoạt động giám định sở hữu trí tuệ sẽ được quản lý theo cơ chế hậu kiểm, trong đó chú trọng kiểm soát xung đột lợi ích và trách nhiệm bồi thường thiệt hại.
(CLO) Một số ý kiến đại biểu đề nghị xây dựng cơ chế hậu kiểm thực chất, bảo đảm việc bãi bỏ điều kiện kinh doanh không đồng nghĩa với buông lỏng quản lý hoạt động giám định sở hữu trí tuệ.
(CLO) Bộ trưởng Tài chính Ngô Văn Tuấn khẳng định sẽ tiếp thu ý kiến đại biểu, hoàn thiện quy định về thẩm quyền, bồi thường khi trưng mua, trưng dụng tài sản.
(CLO) Để gỡ vướng về đất đai và đầu tư công, Hà Nội yêu cầu thanh tra công vụ chuyển từ "chỉ xử lý vi phạm" sang phòng ngừa, cảnh báo sớm và hướng dẫn. Cùng với đó, mọi sáng kiến đổi mới sẽ được bảo mật, phân loại rủi ro và đánh giá minh bạch qua hệ thống số hóa OKR/KPI.
(CLO) Đại biểu Quốc hội đề nghị trao quyền chủ động hơn cho Chủ tịch UBND cấp xã trong trưng mua, trưng dụng tài sản, tránh chậm trễ khi xảy ra tình huống khẩn cấp.
(CLO) Phó Thủ tướng Lê Tiến Châu quán triệt việc tháo gỡ khó khăn xây trường phổ thông nội trú liên cấp tại các xã biên giới đất liền phải bảo đảm không vượt tổng mức vốn đã cân đối, thực hiện điều tiết linh hoạt giữa các địa phương. Đồng thời phân bổ nguồn lực công bằng, tiết kiệm,xử lý dứt điểm các vướng mắc trong tháng 11/2026.
(CLO) Khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số đang mở ra cơ hội lớn để kinh tế vùng dân tộc thiểu số và miền núi bứt phá. Trước 5 điểm nghẽn về hạ tầng, dữ liệu và nhân lực cơ sở, Bộ Khoa học và Công nghệ đã đề xuất 4 nhóm giải pháp trọng tâm nhằm đưa vùng dân tộc thiểu số tham gia sâu vào chuỗi giá trị bền vững.
(CLO) Thông qua việc lồng ghép khéo léo các quy định về bình đẳng giới, phòng chống bạo lực gia đình vào sinh hoạt văn hóa, văn nghệ tại cơ sở, mô hình Câu lạc bộ “Phụ nữ dân tộc thiểu số với pháp luật” trên địa bàn tỉnh Phú Thọ đang trở thành điểm tựa vững chắc, giúp chị em vùng cao nâng cao nhận thức, biết tự bảo vệ quyền lợi chính đáng và giữ gìn sự bình yên cho mỗi nếp nhà.
(CLO) Thay thế những buổi đọc chép điều luật khô khan bằng hình thức sân khấu hóa trực quan, mô hình “Phiên tòa giả định” đang được triển khai sâu rộng tại các trường Phổ thông Dân tộc nội trú và các trường trung học phổ thông vùng cao tỉnh Phú Thọ. Qua những vụ án mô phỏng sát thực tế về bạo lực học đường, tệ nạn xã hội, ma túy hay tảo hôn, nhận thức pháp luật của học sinh đồng bào dân tộc thiểu số đã có những chuyển biến sâu sắc từ gốc rễ.
(CLO) Hôm nay, bên cạnh các dự án luật về tài sản và sở hữu trí tuệ, Quốc hội tập trung thảo luận dự án Luật sửa đổi, bổ sung một số điều của Luật Điện lực. Tâm điểm chú ý là đề xuất lộ trình xóa bỏ bù chéo giá điện, tách bạch cơ chế thị trường với chính sách an sinh, đồng thời kiên quyết yêu cầu không chuyển rủi ro đầu tư sang Nhà nước và người tiêu dùng.
(CLO) Thủ tướng Chính phủ Lê Minh Hưng vừa ký quyết định điều động, bổ nhiệm bà Nguyễn Thị Loan, Phó Chủ tịch UBND tỉnh Thái Nguyên, giữ chức Thứ trưởng Bộ Nông nghiệp và Môi trường.
(CLO) Không còn bó hẹp trong các buổi họp truyền thống, công tác phổ biến pháp luật vùng cao Phú Thọ đang chuyển mình mạnh mẽ. Nhờ sóng 4G, các nhóm Zalo cộng đồng và Infographic trực quan do cán bộ cơ sở thực hiện, kiến thức pháp luật đã thực sự "vượt dốc" về thôn xóm, giúp đồng bào vùng dân tộc thiểu số bảo vệ quyền lợi và ổn định cuộc sống.
(CLO) Bộ Nội vụ đề nghị các địa phương rà soát tình hình tiền lương, nợ lương, quan hệ lao động và kế hoạch thưởng Tết Dương lịch, Tết Nguyên đán 2027 của doanh nghiệp trên địa bàn, gửi báo cáo trước ngày 25/11 qua Cục Tiền lương và Bảo hiểm xã hội.
(CLO) Phó Thủ tướng Hồ Quốc Dũng nhấn mạnh, phải coi việc phấn đấu đạt mục tiêu tăng trưởng hai con số là nhiệm vụ chính trị để đánh giá, xếp loại chất lượng tổ chức Đảng và cán bộ; đồng thời giao những bài toán cụ thể cho từng địa phương, bảo đảm rõ người, rõ việc, rõ trách nhiệm.
(CLO) Thủ tướng Chính phủ phê chuẩn kết quả bầu chức vụ Phó Chủ tịch Ủy ban nhân dân tỉnh Lâm Đồng nhiệm kỳ 2026-2031 đối với ông Nguyễn Bá Út, Ủy viên Ban Chấp hành Đảng bộ, Giám đốc Sở Công Thương tỉnh Lâm Đồng.
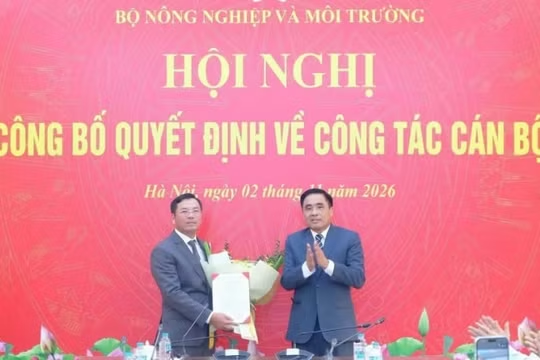
(CLO) Chiều 2/11, Bộ Nông nghiệp và Môi trường tổ chức Hội nghị công bố quyết định về công tác cán bộ. Ông Trần Đức Hùng - Phó Cục trưởng Cục Hải quan (Bộ Tài chính) được tiếp nhận, bổ nhiệm giữ chức Cục trưởng Cục Lâm nghiệp và Kiểm lâm (Bộ Nông nghiệp và Môi trường).
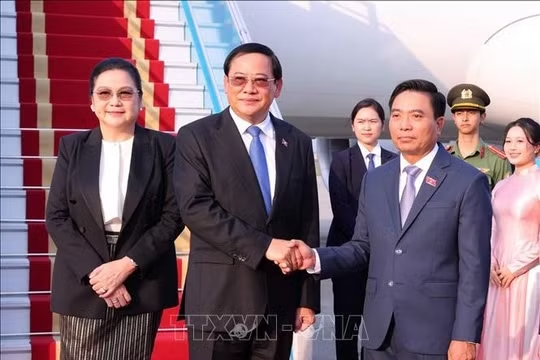
(CLO) Chiều 2/11, Chủ tịch Quốc hội Cộng hòa Dân chủ Nhân dân Lào Sonexay Siphandone và Phu nhân Vandara Siphandone đến Hà Nội, bắt đầu thăm chính thức Việt Nam từ ngày 2 - 5/11, theo lời mời của Chủ tịch Quốc hội Trần Thanh Mẫn và Phu nhân.
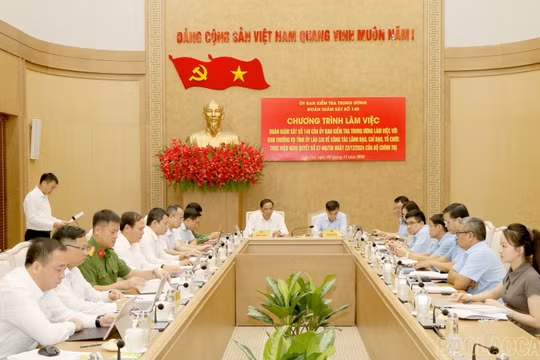
(CLO) Ngày 2/11, Đoàn giám sát số 140 của Ủy ban Kiểm tra Trung ương do ông Phạm Thái Hà, Ủy viên Ủy ban Kiểm tra Trung ương làm Trưởng đoàn đã có buổi làm việc với Ban Thường vụ Tỉnh ủy Lào Cai về công tác lãnh đạo, chỉ đạo và tổ chức thực hiện Nghị quyết số 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia.
(CLO) Phó Thủ tướng Thường trực Phạm Gia Túc nhấn mạnh sự cần thiết phải sớm tháo gỡ các vướng mắc để triển khai tuyến cao tốc Gia Nghĩa - Chơn Thành, đồng thời hoàn thiện hồ sơ điều chỉnh tiến độ triển khai, hoàn thành dự án đến năm 2028.
(CLO) Các đại biểu Quốc hội đề nghị bổ sung cơ chế bảo vệ ý chí của trẻ chưa thành niên khi hiến mô, sự đồng ý của cha mẹ là điều kiện cần thiết nhưng không mặc nhiên thay thế hoàn toàn ý chí của trẻ.