MCredit: Nợ xấu tăng cao, kinh doanh chỉ sống nhờ vào sự 'chống lưng' của ngân hàng mẹ và hệ sinh thái?

Kinh doanh chỉ nhờ vào nguồn vốn bơm tiền từ ngân hàng mẹ và hệ sinh thái?

Mcredit được thành lập ngày 10/03/2016 với vốn điều lệ 500 tỷ đồng do một "ông lớn" ngân hàng TMCP sở hữu 100% vốn. Tháng 10/2017, MCredit hoàn tất thủ tục liên doanh với đối tác Nhật Bản Shinsei Bank, đổi tên thành Công ty Tài chính TNHH MB Shinsei. Đến tháng 11/2021, MCredit tăng vốn điều lệ lên mức 1.300 tỷ đồng, trong đó ngân hàng này vẫn giữ tỷ lệ góp vốn 50%, Shinsei Bank sở hữu 49% và Công ty TNHH Đầu tư Xây dựng và Phát triển Xuân Thành sở hữu 1%.

mcredit no xau tang cao kinh doanh chi song nho vao su chong lung cua ngan hang me va he sinh thai hinh 1

Bài liên quan

Tỷ lệ nợ xấu tăng cao, Mcredit có gì để thách thức các “ông lớn” FE Credit, HD SAISON và Home Credit?

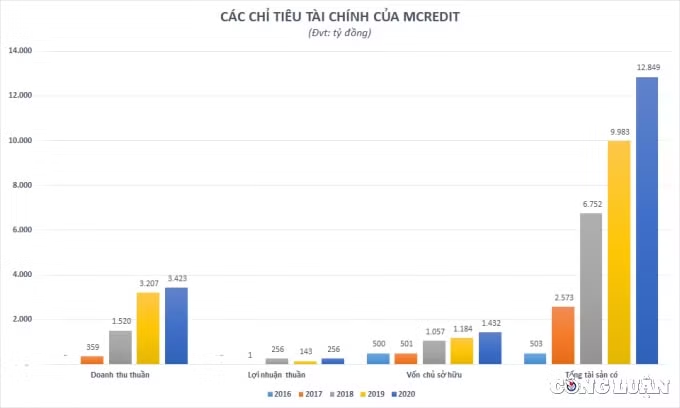
Vốn chủ sở hữu của MCredit cũng liên tục tăng qua từng năm, đạt 1.432 tỷ đồng vào cuối năm 2020, gần gấp 3 lần thời điểm mới thành lập. Quy mô tổng tài sản thậm chí còn tăng vọt lê 12.849 tỷ đồng, tăng gần 29% so với cuối năm 2019 và gấp 25,5 lần thời điểm cuối năm 2016.

Tỷ lệ vốn chủ sở hữu/tổng nợ phải trả duy trì ở quanh mức 13% trong 2 năm trở lại đây, thấp hơn đáng kể so với FE Credit (26,8%), Home Credit (26,2%) hay HD SAISON (27%) thời điểm cuối năm 2020. Điều này cho thấy công ty phụ thuộc lớn vào nguồn vốn từ hai ngân hàng mẹ.
mcredit no xau tang cao kinh doanh chi song nho vao su chong lung cua ngan hang me va he sinh thai hinh 2

Cùng quá trình mở rộng quy mô, dư nợ của MCredit cũng đã liên tục tăng từ mức 1.550 tỷ đồng tại cuối năm 2017 lên 10.173 tỷ đồng vào cuối năm 2020. Tăng trưởng kép tương ứng 87%/năm và xếp thứ 4 trong số các công ty tài chính tiêu dùng.

Theo MCredit, kết quả này có được phần nào nhờ sự hỗ trợ tài chính với chi phí rất thấp từ tiền gửi của ngân hàng mẹ và tiền vay từ Shinsei Bank thông qua gói tín dụng USD tuần hoàn. Bên cạnh đó, hoạt động bán chéo sản phẩm cũng như khai thác cơ sở dữ liệu từ hệ sinh thái của ngân hàng này trong các lĩnh vực Chứng khoán, Quản lý Quỹ, Quản lý nợ và khai thác tài sản, Bảo hiểm, Bất động sản,… Đặc biệt còn có sự đồng hành của Viettel Group cùng hệ sinh thái cũng hỗ trợ cho công ty tài chính tiêu dùng này.

Doanh thu của MCredit cũng tăng trưởng nóng trong giai đoạn 2016-2019 tuy nhiên đã có phần chững lại trong năm 2020. Mặt khác, lợi nhuận thuần lại tăng mạnh gần 80% so với cùng kỳ lên mức 256 tỷ đồng. Tăng trưởng mạnh chủ yếu nhờ nền so sánh thấp năm 2019 và mức lợi nhuận năm 2020 chỉ ở mức tương đương năm 2018 trước đó.

Mức sinh lời trên tổng tài sản (ROAA) năm 2020 chỉ đạt chưa đến 2%, thấp hơn so với mức bình quân 4% các công ty top đầu chủ yếu do chiến lược cho vay giai đoạn trước chưa hiệu quả dẫn đến việc trích lập dự phòng rủi ro cao. Trong hai năm gần nhất 2019 và 2020, chi phí dự phòng rủi ro tín dụng chiếm tới 83,7% và 89,8% lãi thuần tự hoạt động kinh doanh.

Tỷ lệ nợ xấu có xu hướng gia tăng

Tăng trưởng tín dụng nóng cũng kéo theo tỷ lệ nợ xấu của MCredit tăng nhanh chóng, từ mức 2,17% cuối năm 2017 lên 6,38% tại cuối năm 2020. Tỷ lệ này tại FE Credit, Home Credit và HD SAISON vào cuối năm 2020 lần lượt là 6,58%, 3,31% và 5,81%.

Tỷ lệ nợ xấu thực tế có thể cao hơn do một phần dư nợ được giữ nguyên nhóm nợ đối với đối tượng khách hàng ảnh hưởng bởi dịch Covid-19. Do đặc thù khách hàng thuộc nhóm có thu nhập thấp và địa bàn hoạt động chủ yếu ở khu vực miền Nam (chiếm 60% cả nước) là đối tượng chịu ảnh hưởng nặng nề bởi đại dịch, chất lượng tín dụng của MCredit dự kiến sẽ suy giảm trong thời gian tới.

Quy mô quỹ dự phòng và vốn chủ sở hữu/Tổng nợ xấu của MCredit tại cuối năm 2020 cũng chỉ đạt 2,55 lần, thấp hơn nhiều so với FE Credit (3,94), Home Credit (8,19) và HD SAISON (4,6) cho thấy tỷ lệ bao phủ nợ xấu của Mcredit khá mỏng so với các doanh nghiệp đầu ngành.

Tỷ lệ an toàn vốn CAR của MCredit cuối năm 2020 đạt 10,5% (theo cách tính tại Thông tư 36), cao hơn so với quy định là 9% nhưng vẫn thấp hơn nhiều so với mức trung bình trong nhóm các công ty tài chính (tỷ lệ này của FE Credit, Home Credit và HD SAISON quanh mức 18-20%). Và mặc dù ngay cả khi vốn điều lệ đã tăng tới 1.300 tỷ đồng thì với dư nợ lớn và tỷ lệ CAR vẫn thấp, MCredit đang gặp áp lực trong việc tăng trưởng tín dụng trong thời gian sắp tới.
Xem thêm

Chứng khoán hôm nay 15/9/2026: VN-Index tăng gần 23 điểm

Chứng khoán hôm nay 15/9/2026: VN-Index tăng gần 23 điểm

(CLO) Chứng khoán hôm nay 15/9/2026 ghi nhận diễn biến thị trường tích cực khi dòng tiền lan tỏa trên nhiều nhóm ngành (dẫn đầu là nhóm cổ phiếu dầu khí, năng lượng), giúp VN-Index tăng gần 23 điểm.

Bước vào chứng khoán, nhà đầu tư mới cần tránh điều gì để không trở thành 'người bỏ cuộc'?

Bước vào chứng khoán, nhà đầu tư mới cần tránh điều gì để không trở thành 'người bỏ cuộc'?

(CLO) Hàng trăm nghìn tài khoản chứng khoán mới được mở mỗi tháng, nhưng không phải nhà đầu tư nào cũng đủ kiên nhẫn để gắn bó lâu dài với thị trường. Theo chuyên gia, FOMO, thiếu kiến thức, phân bổ vốn chưa phù hợp và lạm dụng đòn bẩy là những “bẫy” người mới cần đặc biệt tránh nếu không muốn trở thành “người bỏ cuộc”.

Vàng - khoản đầu tư khó thay thế của người Ấn Độ

Vàng - khoản đầu tư khó thay thế của người Ấn Độ

(CLO) Bất chấp lời kêu gọi của Chính phủ Ấn Độ về việc hạn chế mua vàng, nhu cầu tại quốc gia tiêu thụ vàng lớn vẫn tăng mạnh, cho thấy kim loại quý này tiếp tục giữ vị trí quan trọng trong tài sản của người dân.

VN-Index tăng 96 điểm trong tháng 8, SSI thận trọng trong tháng 9

VN-Index tăng 96 điểm trong tháng 8, SSI thận trọng trong tháng 9

(CLO) VN-Index tăng 5,55% trong tháng 8, nhưng SSI Research cho rằng dư địa tăng ngắn hạn không còn nhiều khi thanh khoản vẫn ở mức thấp và lực cầu chưa thực sự mạnh. Thị trường có thể bước vào giai đoạn tích lũy trong tháng 9, dù triển vọng trung và dài hạn vẫn được đánh giá tích cực.

Chứng khoán hôm nay 8/9/2026: VN-Index hồi phục nhẹ

Chứng khoán hôm nay 8/9/2026: VN-Index hồi phục nhẹ

(CLO) Chứng khoán hôm nay 8/9/2026 ghi nhận VN-Index hồi phục nhẹ với khối lượng giao dịch khá thấp, cho thấy tâm lý dù thận trọng nhưng thị trường đã cân bằng hơn sau phiên giảm mạnh trước đó.

Vàng châu Âu rời Mỹ, cơ hội nào cho Trung Quốc?

Vàng châu Âu rời Mỹ, cơ hội nào cho Trung Quốc?

(CLO) Căng thẳng địa chính trị và những lo ngại về đồng USD đang thúc đẩy Thượng Hải và Hồng Kông (Trung Quốc) đẩy mạnh xây dựng cơ sở hạ tầng lưu trữ vàng, qua đó tạo lợi thế để Trung Quốc thu hút dòng vàng dự trữ từ các ngân hàng trung ương nước ngoài.

KienlongBank ra mắt hệ sinh thái số MyShop 5.0 All-in-One cho Hộ kinh doanh

KienlongBank ra mắt hệ sinh thái số MyShop 5.0 All-in-One cho Hộ kinh doanh

(CLO) Không chỉ dừng lại ở việc giúp Hộ kinh doanh quản lý dòng tiền, KienlongBank đã nâng cấp giải pháp MyShop 5.0 thành nền tảng quản trị "All-in-One", tích hợp bán hàng, hóa đơn điện tử, chữ ký số và hỗ trợ kê khai thuế trên cùng một ứng dụng. Đây là bước tiến tiếp theo trong chiến lược xây dựng hệ sinh thái số dành riêng cho hơn 6 triệu Hộ kinh doanh tại Việt Nam.

Phố Wall đặt niềm tin vàng lên 5.000 USD

Phố Wall đặt niềm tin vàng lên 5.000 USD

(CLO) Theo dự báo của nhiều ngân hàng lớn ở Mỹ, giá vàng có thể chạm mốc 5.000 USD/ounce vào cuối năm 2026, nhờ nhu cầu mạnh mẽ từ các ngân hàng trung ương đang đẩy mạnh đa dạng hóa dự trữ ngoại hối.

PVT Logistics (PDV) bị HoSE nhắc nhở vì chậm công bố thông tin, nợ ngắn hạn tăng gần 125 tỷ đồng sau nửa đầu năm

PVT Logistics (PDV) bị HoSE nhắc nhở vì chậm công bố thông tin, nợ ngắn hạn tăng gần 125 tỷ đồng sau nửa đầu năm

(CLO) PVT Logistics vừa bị HoSE nhắc nhở do chậm gần một tháng công bố quyết định mua tàu PVT Opal, tài sản có giá trị vượt 15% tổng tài sản theo báo cáo tài chính kiểm toán năm 2025. Trước thương vụ này, nợ ngắn hạn của doanh nghiệp tại cuối tháng 6/2026 đã tăng hơn 32%, vượt 500 tỷ đồng, trong khi tiền và tương đương tiền giảm hơn 55 tỷ đồng.

Cỡ chữ bài viết: