Không hẳn thuế cao ngân sách sẽ thu được nhiều
Luật Thuế TTĐB có tác động rất rộng, sẽ ảnh hưởng đến tất cả các DN có hoạt động sản xuất, nhập khẩu, kinh doanh hàng hóa, dịch vụ thuộc đối tượng chịu thuế TTĐB. Vì thế gần đây liên tục có những hội thảo lấy ý kiến cho dự luật này.
Quanh nội dung của dự thảo luật, nội dung nhận được nhiều ý kiến chưa đồng thuần, đó là việc thay đổi phương pháp tính thuế, điều chỉnh thuế suất, và việc bổ sung một số mặt hàng vào diện đánh thuế TTĐB sẽ ảnh hưởng tới các sản phẩm thương hiệu Việt, làm giảm sức cạnh tranh với sản phẩm cùng loại mang thương hiệu nước ngoài.
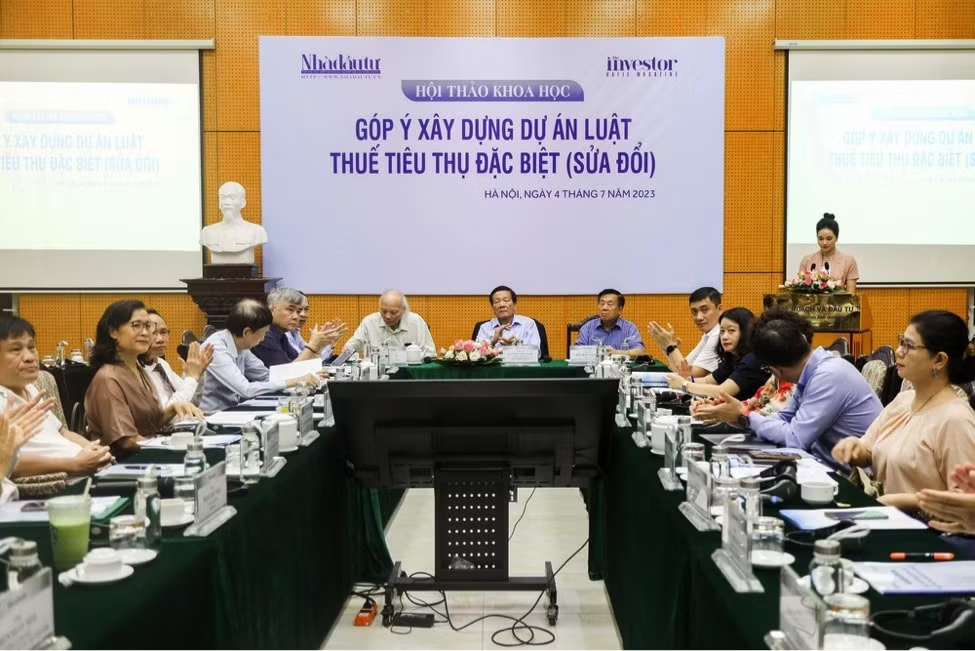
Hội thảo khoa học “Góp ý xây dựng dự án Luật Thuế tiêu thụ đặc biệt (sửa đổi)”. Ảnh: Hà Linh.
Góp ý kiến cho dự thảo luật sửa đổi, PGS-TS. Nguyễn Văn Việt – Chủ tịch Hiệp hội Bia - Rượu - Nước giải khát Việt Nam (VBA) phát biểu: “Việc cải cách chính sách thuế theo cần có nghiên cứu, tính toán khoa học, thực tiễn ở Việt Nam đảm bảo: Phù hợp với thực trạng điều kiện sản xuất, kinh doanh ngành hàng ở Việt Nam; Minh bạch, có lộ trình rõ ràng, đơn giản, có tính khả thi; Hài hòa các lợi ích: Nhà nước: điều tiết tiêu dùng, tăng thu Ngân sách và nuôi dưỡng nguồn thu bền vững - DN: không gây ảnh hướng lớn, tạo tính ổn định - Người tiêu dùng: bảo vệ vệ sức khỏe”.
Đơn cử như dự thảo đưa ra việc tăng thuế TTĐB với rượu bia để tăng giá bán rượu, bia ít nhất 10% theo khuyến nghị của Tổ chức Y tế Thế giới (WHO) và lộ trình tăng thuế theo mức tăng thu nhập và lạm phát. Đây là thời điểm không phù hợp để tăng thuế.
Trong dự thảo cũng đưa ra 2 phương pháp tính thuế với rượu bia. Phương pháp thứ nhất đang áp dụng hiện nay là thuế tương đối, áp dụng thuế suất theo tỷ lệ phần trăm. Bổ sung phương pháp thứ hai là phương pháp tính thuế tuyệt đối và phương pháp hỗn hợp (áp dụng đồng thời cả thuế suất theo tỷ lệ phần trăm và mức thu tuyệt đối). Quan điểm của Bộ Tài chính là vẫn áp dụng theo phương pháp tương đối hiện nay. Nhưng có ý kiến lại ủng hộ phương pháp thứ hai.
“Nếu tăng thuế suất, nếu thay đổi phương pháp tính thuế, DN trong ngành sẽ ảnh hưởng nặng nề”, ông Việt phát biểu.
Về đối tượng chịu thuế, ông Việt đề nghị “khi chưa có đầy đủ cơ sở khoa học thuyết phục cũng như chưa đánh giá tác động đầy đủ đối với việc mở rộng các đối tượng chịu thuế TTĐB, đề nghị cân nhắc, chưa nên bổ sung mặt hàng Nước giải khát có đường, Thức uống đại mạch và Nước giải khát không cồn vào đối tượng chịu thuế TTĐB”.
Tại hội thảo, chuyên gia cao cấp về Thuế và Quản trị DN - ông Nguyễn Văn Phụng nhấn mạnh, sau hai năm đại dịch Covid-19 lại chịu tác động tiếp từ khủng hoảng và suy thoái kinh tế toàn cầu, các DN và nền kinh tế đang gặp rất nhiều khó khăn.
“Trong giai đoạn khó khăn này, bên cạnh mục tiêu điều tiết tiêu dùng, tạo lập và ổn định NSNN thì chính sách, pháp luật về thuế TTĐB, cần phải đóng vai trò là công cụ hỗ trợ các DN vượt qua khó khăn, dần phục hồi sản xuất kinh doanh để tạo sự phát triển bền vững lâu dài”, ông Phụng nêu quan điểm.
Cần nghiên cứu kỹ và sâu cả cung – cầu
Đã từng là Vụ trưởng Vụ Quản lý thuế DN lớn (Tổng cục thuế), Nguyên Phó vụ trưởng Vụ Chính sách thuế (Bộ Tài chính), ông Phụng ủng hộ quan điểm của giữ nguyên phương pháp tính thuế với rượu bia của Bộ Tài chính.
Theo ông Phụng nếu thay đổi phương pháp tính thuế mà không đánh giá tác động một cách kỹ lưỡng, ảnh hưởng đến khả năng sản xuất kinh doanh của các DN bia phổ thông thương hiệu Việt và sẽ giảm khả năng cạnh tranh của bia thương hiệu Việt so với bia thương hiệu ngoại. Đồng thời sẽ gián tiếp ảnh hưởng rất lớn đến thu NSNN cũng như cân đối ngân sách của các địa phương vì các nhãn hiệu bia thương hiệu Việt đang sản xuất tại các nhà máy bia địa phương trải khắp cả nước.
Trong điều kiện thực tế của Việt Nam hiện nay chưa phải là thời điểm thích hợp để áp dụng phương pháp hỗn hợp hay phương pháp tuyệt đối, kể cả trên phương diện thu NSNN và chi phí quản lý thuế.
Cũng cùng quan điểm với ông Phụng, cũng ủng hộ phương pháp tính thuế với rượu bia mà bộ Tài chính đã chọn là TS.Võ Trí Thành – Viện trưởng Viện Nghiên cứu Chiến lược Thương hiệu và Cạnh tranh. Ông nguyên là Phó Viện trưởng Viện Quản lý kinh tế trung ương.
TS.Võ Trí Thành cho rằng, loại thuế nào, phương thức tính thuế nào cũng có ưu điểm và nhược điểm, và không phải cứ đánh thuế cao là ngân sách được lợi. Và nếu thuế cao quá ảnh hưởng đến sản xuất kinh doanh thì nguồn thu ngân sách cũng bị ảnh hưởng.
Quan điểm của Thành là: Chính sách của Chính phủ là tìm giải pháp cân bằng đối với cung - cầu rượu bia nhằm đảm bảo: Hiệu quả kinh tế (về phân bổ nguồn lực, cạnh tranh); Hiệu quả xã hội (đáp ứng nhu cầu cần thiết, lành mạnh nhưng giảm thiểu tác động tiêu cực); Nguồn thu ngân sách (một lợi ích nhất định của nhà nước). Song đây là nhiệm vụ phức tạp, không đơn giản, với đa góc nhìn cùng hàm ý chính sách đáng lưu ý.
“Đây cũng khoảng thời gian quí báu hỗ trợ các DN tái cơ cấu sản xuất, nâng cao năng lực cạnh tranh. Nên nghiên cứu kỹ và sâu cung – cầu, (phân khúc) thị trường cùng điều kiện kinh tế - xã hội của Việt Nam, nhất là quá trình thưc hiện mục tiêu phát triển đất nước đến 2030 và 2045, và các kich bản khác nhau áp dụng phương pháp đánh thuế tương đối, hỗn hợp, tuyệt đối”, ông Thành nói.
TS.Võ Trí Thành cho rằng chưa điều chỉnh thuế suất thuế TTĐB đối với bia rượu, nhất là bia, cho đến năm 2025. Thuế suất thuế TTĐB tương đối có thể tăng vào năm 2026, khoảng 5-10%. Nên cân nhắc đến khoảng năm 2030 khi Việt Nam trở thành nước có thu nhập trung bình cao, có thể áp dụng phương pháp đánh thuế Thuế TTĐB hỗn hợp với bia rượu. Bước đầu có thể áp dụng thuế suất thuế tuyệt đối nhiều bậc tùy sản phẩm phổ thông hay cao cấp cùng điều chỉnh thuế suất thuế tương đối.
Hà Linh