Top đầu thị trường từ quy mô đến mức độ sử dụng
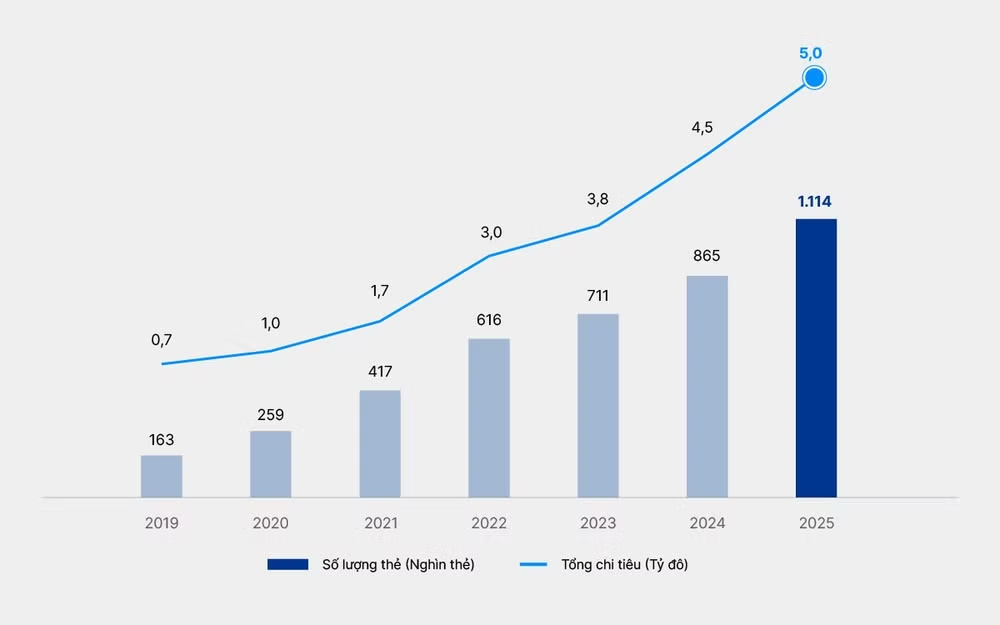
Năm 2018, VIB có khoảng 92.000 thẻ tín dụng. Đến cuối năm 2025, con số này đã vượt 1,1 triệu thẻ, đưa quy mô thẻ tăng hơn 10 lần trong bảy năm. Bước sang nửa đầu năm 2026, VIB tiến gần mốc 1,5 triệu thẻ tín dụng lưu hành. Tăng trưởng về chi tiêu diễn ra với tốc độ còn cao hơn: từ khoảng 360 triệu USD năm 2018, tổng chi tiêu thẻ VIB đạt 1 tỷ USD năm 2020, 3 tỷ USD năm 2022 và vượt 5 tỷ USD năm 2025, tương đương mức tăng 17 lần trong bảy năm, đưa VIB lên Top 3 toàn thị trường về chi tiêu thẻ.
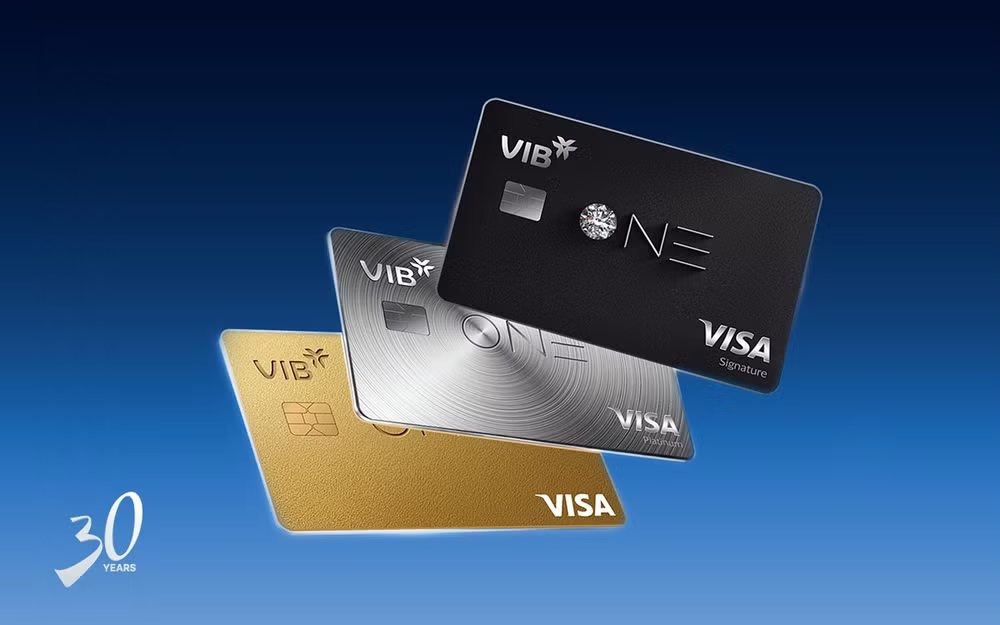
Tốc độ tăng chi tiêu vượt xa tốc độ mở rộng số lượng thẻ cho thấy tăng trưởng không chỉ đến từ một nền khách hàng ngày càng lớn, mà còn từ mức độ sử dụng ngày càng cao của mỗi chủ thẻ. Theo số liệu đến cuối năm 2025, chi tiêu bình quân trên mỗi thẻ VIB đạt khoảng 12,4 triệu đồng mỗi tháng, cao gần gấp đôi so với mức bình quân toàn thị trường.
Các số liệu này cho thấy ba chiều tăng trưởng cùng hiện diện: quy mô lớn, tổng giá trị giao dịch cao và mức độ sử dụng thường xuyên trên từng chủ thẻ. Đến cuối năm 2025, VIB đứng top 5 về số lượng thẻ tín dụng quốc tế đang lưu hành và top 3 về chi tiêu thẻ toàn thị trường.
Năm 2025, VIB cũng ghi nhận mức tăng trưởng 100% về doanh số chi tiêu qua thẻ và được ghi nhận với danh hiệu Payment Volume Growth từ Visa. Trong sáu tháng đầu năm 2026, trên 1,5 triệu thẻ VIB tiếp tục tạo ra hơn 2,6 tỷ USD chi tiêu.
Từ tăng 10 lần về số lượng đến khoảng 17 lần về chi tiêu, sự phát triển song song về quy mô và mức độ sử dụng tạo nền tảng cho vị thế của VIB trên thị trường thẻ. Nhưng phía sau những con số tăng trưởng là một chuyển dịch quan trọng hơn: chiếc thẻ VIB đã liên tục được thay đổi về cách tiếp cận, thiết kế sản phẩm và tối ưu trải nghiệm cho khách hàng.
Từ những dấu ấn đầu tiên đến vai trò định hình xu thế thẻ
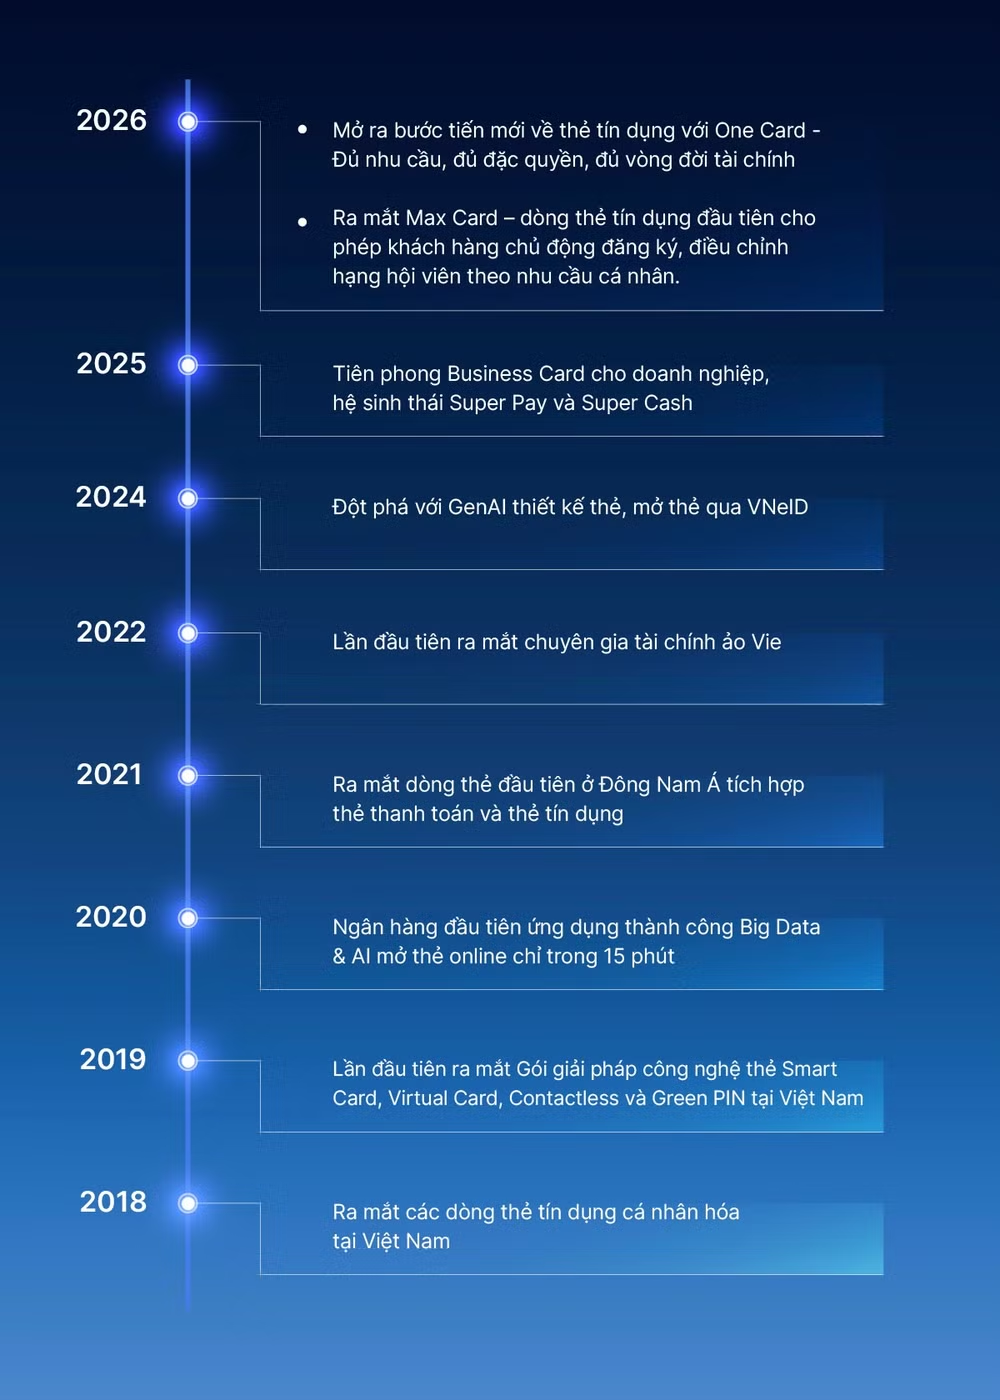
Từ 2018 - 2019, khi các dòng thẻ hầu như được biết đến qua hạng thẻ, VIB đã mở ra giai đoạn phát triển danh mục thẻ chuyên biệt theo nhu cầu và hành vi chi tiêu, từ mua sắm trực tuyến, du lịch, ô tô đến hoàn tiền, tích điểm. Thay cho một cấu trúc quyền lợi chung theo phân hạng, mỗi dòng thẻ được VIB thiết kế xoay quanh một nhóm nhu cầu cụ thể, đưa giá trị của thẻ đi sâu hơn vào những khoản chi thường xuyên, mang đến giá trị vượt trội cho từng chi tiêu của khách hàng. Cách tiếp cận này đã thúc đẩy một chuyển dịch quan trọng trên thị trường: từ tập trung vào phát hành và những ưu đãi ban đầu sang tạo giá trị trong suốt vòng đời sử dụng. Khách hàng có thêm động lực đưa thẻ vào đời sống chi tiêu; cạnh tranh trên thị trường cũng mở rộng sang khả năng liên tục tạo thêm giá trị sau khi chiếc thẻ được phát hành.
Song song đó, công nghệ đồng thời trở thành một trục đổi mới xuyên suốt tại VIB: giúp ngân hàng ghi đậm dấu ấn dẫn đầu về trải nghiệm và cá nhân hoá thẻ.
Từ chuyên biệt hóa quyền lợi, số hóa hành trình đến tùy chọn tính năng, tự thiết kế diện mạo và chủ động lựa chọn nguồn tiền, các lớp đổi mới nối tiếp nhau liên tục mở rộng trải nghiệm và cách thức sử dụng thẻ tín dụng, tạo nên một hành trình mà những dấu ấn đầu tiên từng bước phát triển thành vai trò định hình những xu hướng mới trên thị trường thẻ. Và khi khách hàng đã có thể chủ động lựa chọn ngày càng nhiều giá trị bên trong chiếc thẻ, một câu hỏi mới xuất hiện: liệu chính hệ quyền lợi và chiếc thẻ có thể tiếp tục thay đổi khi nhu cầu và hành trình tài chính của khách hàng thay đổi?
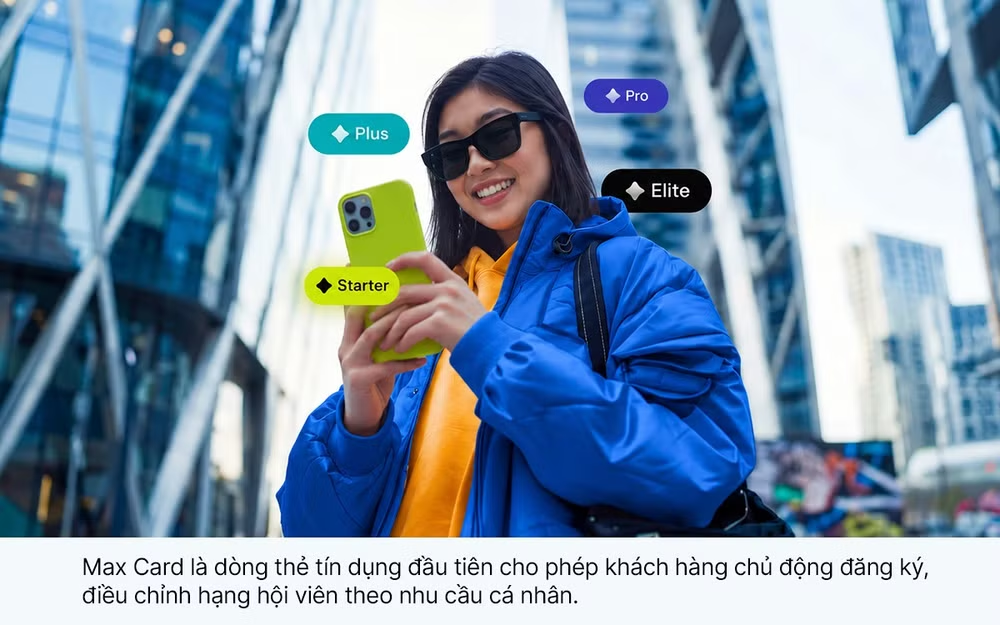
Max Card: Mở ra cách tiếp cận mới về phân hạng thẻ
Hạng thẻ tín dụng vốn thường gắn với những tiêu chí do ngân hàng xác định; hạn mức, hồ sơ tài chính và các điều kiện tương ứng quyết định khách hàng thuộc phân hạng nào và được tiếp cận hệ quyền lợi nào. Trong khi đó, hành trình tài chính của mỗi người ngày càng đa dạng, đặc biệt với thế hệ trẻ khi cách làm việc, tạo thu nhập và ưu tiên chi tiêu ngày càng linh hoạt: một người có thể mới bắt đầu sự nghiệp nhưng đã có những nhu cầu và lựa chọn rất riêng cho trải nghiệm sống.
Với Max Card, VIB đã mở ra một cách tiếp cận mới khi khách hàng có thể chủ động nâng hạng quyền lợi theo nhu cầu, thay vì phụ thuộc vào những tiêu chí, quy định từ phía ngân hàng. Với các gói hội viên, khách hàng có thể chủ động nâng hạng hệ quyền lợi phù hợp ở từng thời điểm mà không cần đổi thẻ hay mở thêm sản phẩm mới.
Điểm mới vì thế không chỉ nằm ở một sản phẩm hay một hệ quyền lợi mới, mà ở cách tiếp cận về phân hạng: từ việc ngân hàng xác định khách hàng thuộc hạng nào, sang việc khách hàng có thể chủ động lựa chọn cấp độ giá trị phù hợp với mình.
Quyền lựa chọn ngày càng lớn cũng mở ra một bài toán mới: khi một người có nhiều nhu cầu cùng lúc và những nhu cầu ấy tiếp tục thay đổi theo thời gian, liệu mở rộng giá trị có nhất thiết đồng nghĩa với việc phải sở hữu và quản lý thêm nhiều chiếc thẻ?
VIB One Card: Khi chiếc thẻ phát triển cùng khách hàng
Một chiếc thẻ cho hoàn tiền, một chiếc cho du lịch, một chiếc cho chi tiêu quốc tế và những chiếc khác nhau cho những hệ quyền lợi hay giai đoạn tài chính khác nhau. Càng muốn tối ưu giá trị từ chi tiêu, người dùng càng dễ sở hữu nhiều thẻ, đồng nghĩa với nhiều sản phẩm phải lựa chọn và quản lý hơn.
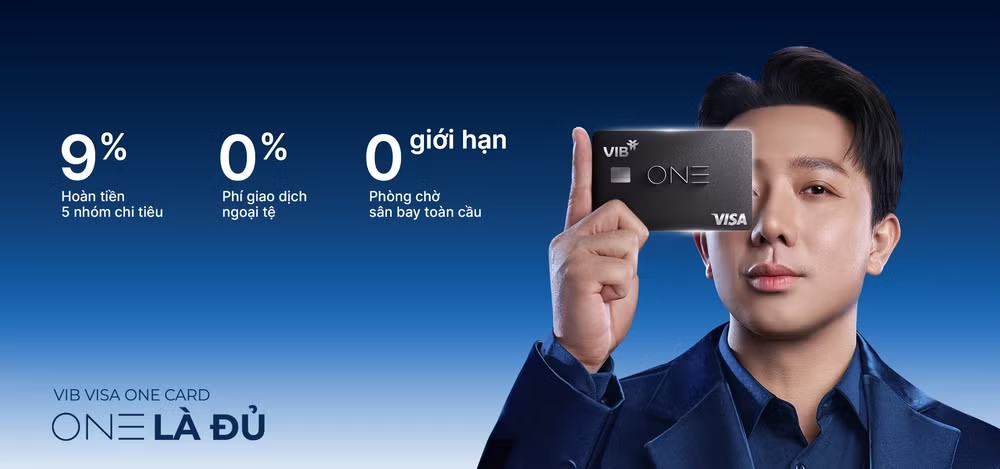
VIB One Card đưa cá nhân hóa vượt khỏi lựa chọn tại một thời điểm. Nhu cầu có thể thay đổi, năng lực tài chính có thể tiến lên, đặc quyền có thể mở rộng nhưng khách hàng vẫn tiếp tục trên cùng một chiếc thẻ. Cá nhân hóa vì thế được mở rộng mà không kéo theo thêm sản phẩm hay thêm những lựa chọn phải quản lý. Khả năng thích ứng của VIB One Card được phát triển trên ba chiều: Đủ nhu cầu – Đủ đặc quyền – Đủ vòng đời tài chính. Ba lớp giá trị hướng tới một mục tiêu chung: để một chiếc thẻ có thể đáp ứng nhiều hơn ở hiện tại và tiếp tục phù hợp khi chính khách hàng thay đổi trong tương lai. Chỉ sau 20 ngày ra mắt, 15.000 thẻ VIB One Card đã được mở.
Đủ nhu cầu, chiếc thẻ thay đổi cùng những ưu tiên chi tiêu. Khách hàng có thể lựa chọn trong 5 lĩnh vực hoàn tiền gồm mua sắm, du lịch, giáo dục, bảo hiểm và chi tiêu quốc tế, nhận mức hoàn tiền lên đến 9% và thay đổi lựa chọn hằng tháng. Một chiếc thẻ có thể tiếp tục tạo giá trị khi nhu cầu của cùng một người dịch chuyển theo từng thời điểm.
Đủ đặc quyền, giá trị tiếp tục được mở rộng cùng hành trình sử dụng. Từ hoàn tiền ở những lĩnh vực được lựa chọn đến quyền lợi cho chi tiêu quốc tế, phòng chờ sân bay và các đặc quyền tài chính khác, hệ giá trị của chiếc thẻ gia tăng theo hạng thẻ và mức độ sử dụng.
Đủ vòng đời tài chính, chính chiếc thẻ phát triển cùng khách hàng. Khi đáp ứng các điều kiện tương ứng, VIB One Card tự động nâng hạng từ Gold lên Platinum và Signature, đồng thời mở rộng hạn mức và hệ quyền lợi mà không cần thay đổi thẻ vật lý. Những bước tiến tài chính không còn đồng nghĩa với việc phải bắt đầu lại bằng một sản phẩm khác.
Một trải nghiệm ngày càng đơn giản ở phía khách hàng đòi hỏi năng lực ngày càng lớn ở phía sau. VIB kết nối dữ liệu, AI và nền tảng công nghệ được đầu tư qua nhiều năm để mở rộng khả năng cá nhân hóa ở quy mô lớn và liên tục tạo thêm giá trị trên cùng một sản phẩm.
Từ những dòng thẻ chuyên biệt theo nhu cầu đến quyền tùy chọn tính năng, diện mạo, nguồn tiền và hạng quyền lợi, hành trình phát triển thẻ VIB cho thấy một chuyển dịch xuyên suốt: ngày càng nhiều quyền lựa chọn được trao về phía khách hàng. Với One Card, hành trình ấy tiến thêm một bước – từ chiếc thẻ khách hàng có thể lựa chọn, đến chiếc thẻ có thể tiếp tục thay đổi cùng chính họ.
Đó cũng là hướng phát triển VIB theo đuổi cho bước tiếp theo của thị trường thẻ: cá nhân hóa sâu hơn, giá trị lớn hơn nhưng trải nghiệm ngày càng đơn giản hơn.
Những bước tiến của VIB trên thị trường thẻ là một trong những minh chứng cho hành trình đổi mới và tăng trưởng mạnh mẽ của ngân hàng trong 30 năm qua. Với khách hàng là trọng tâm, ngân hàng liên tục tìm kiếm những cách thức mới từ chuyên biệt hóa theo nhu cầu đến số hóa hành trình; từ trao quyền lựa chọn đến phát triển một chiếc thẻ có khả năng thích ứng cùng người dùng, mỗi thế hệ sản phẩm là một bước tiến mới trong trải nghiệm khách hàng. Qua đó, VIB từng bước tạo dựng và khẳng định vị thế trong nhóm ngân hàng thương mại cổ phần hàng đầu, góp phần thúc đẩy thanh toán số tại Việt Nam và mang lại những đóng góp thiết thực cho đất nước. Năm 2025, Ngân hàng tiếp tục hiện diện trong nhóm doanh nghiệp có đóng góp lớn với 2.700 tỷ đồng thực nộp vào Ngân sách Nhà nước.
Trên nền tảng đã được xây dựng, VIB tiếp tục bước vào chặng đường mới với năng lực công nghệ, quy mô và sức sáng tạo ngày càng lớn hơn, hướng tới tạo ra những bước tiến mới cho khách hàng, cổ đông và nền kinh tế.