Đo hiệu quả và tính bền vững của công ty qua ESG
ESG là một khái niệm trong lĩnh vực đầu tư và kinh doanh, thường được sử dụng để đo lường các yếu tố liên quan đến phát triển bền vững và ảnh hưởng của doanh nghiệp đến cộng đồng. ESG giúp tổ chức xác định các rủi ro và cơ hội, cũng như mức độ ảnh hưởng khi áp dụng chúng vào vận hành.
Để thực hiện ESG, doanh nghiệp cần đáp ứng 3 trọng tâm chính: Môi trường - với những vấn đề về biến đổi khí hậu, năng lượng, tài nguyên thiên nhiên tiêu thụ, xử lý và tái chế chất thải; Xã hội - quyền riêng tư và bảo mật, tính đa dạng, công bằng và hòa nhập, môi trường và điều kiện làm việc an toàn, ứng xử đạo đức và trách nhiệm xã hội; Quản trị - trách nhiệm của ban lãnh đạo, phân phối quyền lực và đội ngũ quản lý, chính sách quản lý và hành vi kinh doanh.
Các công ty kiểm toán cung cấp dịch vụ tư vấn, kế toán, kiểm toán, vì vậy, hoạt động của các công ty này không tác động trực tiếp tới các vấn đề về môi trường như biến đổi khí hậu, sử dụng, khai thác năng lượng, tài nguyên thiên nhiên, xử lý và tái chế chất thải.
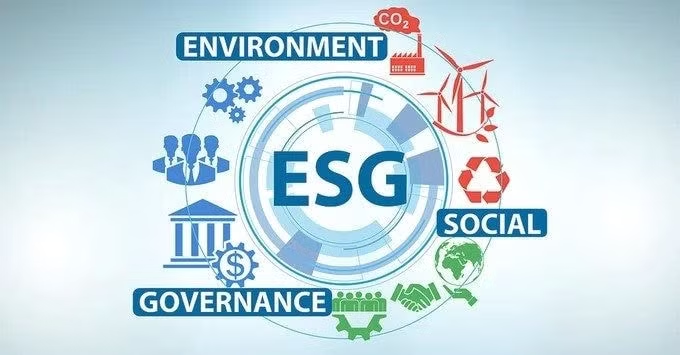
Các công ty kiểm toán cần có chiến lược phát triển các vấn đề về môi trường, xã hội, quản trị (ESG)
Các yếu tố xã hội trong ESG không chỉ tạo ra một hình ảnh tích cực cho công ty kiểm toán mà còn ảnh hưởng tích cực đến hiệu quả kinh doanh và thúc đẩy lòng tin, nâng cao uy tín từ cộng đồng và khách hàng.
Ngược lại, hoạt động của các công ty kiểm toán tác động gián tiếp tới vấn đề môi trường thông qua việc hình thành các dịch vụ về kiểm toán và tư vấn về môi trường, giúp các đơn vị, các tổ chức sử dụng dịch vụ của các công ty kiểm toán hướng tới phát triển bền vững và đảm bảo hiệu quả.
Với các vấn đề về xã hội, các các công ty kiểm toán đánh giá các mối quan hệ kinh doanh của công ty với khách hàng, đối tác; điều kiện làm việc của nhân viên được quy định thành luật tại từng quốc gia.
Theo đó, quyền riêng tư và bảo mật bao gồm các giấy tờ, tài liệu và chứng từ thu thập tại đơn vị khách hàng trong quá trình kiểm toán được lưu trữ và bảo mật tại công ty kiểm toán. Các kiểm toán viên tuyệt đối không được tiết lộ thông tin của đơn vị được kiểm toán và phải cam kết có các biện pháp bảo vệ các dữ liệu, thông tin này.
Công ty kiểm toán cần đảm bảo sự đa dạng và bình đẳng trong tất cả các mặt của công ty, từ quản lý đến nhân viên không được phân biệt đối xử với về giới tính, màu da, chủng tộc, tôn giáo, hay ở bất cứ tầng lớp xã hội. Chính sách nhân sự nam và nhân sự nữ cần công bằng trong công việc, cơ hội thăng tiến, lương thưởng…
Nơi làm việc cần đảm bảo về độ an toàn lao động và sức khỏe. Công ty kiểm toán cần đảm bảo cung cấp môi trường làm việc công bằng, an toàn và khuyến khích phát triển nghề nghiệp cho nhân viên cùng các chính sách bảo vệ kiểm toán viên trong quá trình làm việc và kiểm toán.
Các kiểm toán viên trong các công ty kiểm toán cần tuân thủ đạo đức, chuẩn mực nghề nghiệp theo quy định hiện hành. Công ty kiểm toán cần tăng cường trách nhiệm với các thông tin họ cung cấp cho khách hàng. Đồng thời, các công ty kiểm toán cần gia tăng trách nhiệm xã hội, nhằm đảm bảo đóng góp tích cực và tôn trọng giá trị xã hội.
Đồng thời, doanh nghiệp nên cân nhắc tác động của hoạt động kinh doanh đến cộng đồng xung quanh và tham gia vào các hoạt động cộng đồng tích cực: đồng hành cùng khách hàng tìm kiếm các giải pháp cho các vấn đề liên quan nghèo đói, môi trường bền vững, giáo dục và công bằng); tạo ra các giá trị bền vững cho thị trường vốn và thị trường tài chính; gia tăng chất lượng kiểm toán bền vững…
Với các vấn đề về quản trị, công ty kiểm toán có quản trị tốt trong ESG sẽ phải đảm bảo rằng ban lãnh đạo có cam kết mạnh mẽ đối với các mục tiêu và giá trị bền vững. Họ phải thúc đẩy môi trường văn hóa tích cực, ủng hộ các chính sách công bằng và thực hiện quản lý, kiểm soát nghiêm ngặt chất lượng kiểm toán để đảm bảo sự tin cậy của thông tin và dịch vụ kiểm toán.
Điều quan trọng là doanh nghiệp phải có các chính sách và quy trình quản lý rõ ràng và hiệu quả để đảm bảo tuân thủ các tiêu chuẩn môi trường, xã hội và trách nhiệm xã hội. Điều này bao gồm việc giám sát các hoạt động, đánh giá tác động của doanh nghiệp đối với xã hội và cộng đồng, đảm bảo tuân thủ các quy định pháp luật và chuẩn mực đạo đức.
Yếu tố quản trị doanh nghiệp trong ESG tại các công ty kiểm toán đóng vai trò quan trọng trong việc xác định tính bền vững và hiệu quả của một công ty. Điều này không chỉ ảnh hưởng đến danh tiếng của công ty mà còn đóng góp vào sự phát triển bền vững, thịnh vượng của cộng đồng và xã hội nói chung.
Các yêu cầu cần thiết để thúc đẩy ESG
Với những giá trị và ý nghĩa thiết thực, ESG cần được tích hợp vào chiến lược công ty kiểm toán nhằm đưa tính bền vững và các hoạt động có trách nhiệm vào cốt lõi của công ty. Khi các yếu tố ESG được tích hợp vào chiến lược công ty kiểm toán, có thể chủ động xác định các cơ hội và giảm thiểu rủi ro liên quan đến tác động môi trường và xã hội. Sự tích hợp này cho phép các công ty kiểm toán đáp ứng một cách hiệu quả trước những kỳ vọng ngày càng tăng của các bên liên quan và các yêu cầu pháp lý, dẫn đến việc tạo ra giá trị lâu dài.
Để tích hợp thành công ESG vào chiến lược các công ty kiểm toán, cần đặt mục tiêu ESG rõ ràng: Thiết lập các mục tiêu có thể đo lường được và có giới hạn thời gian để phản ánh cam kết của công ty đối với ESG. Những mục tiêu này phải phù hợp với sứ mệnh, tầm nhìn và giá trị của công ty.
Sự tham gia tích cực từ lãnh đạo cấp cao là rất quan trọng để thúc đẩy sự tích hợp ESG. Bằng cách thúc đẩy văn hóa bền vững, các công ty kiểm toán cần gia tăng các chương trình, hội thảo, tọa đàm hoặc các chương trình để nhân viên đóng góp vào các sáng kiến về việc phát triển các dịch vụ gắn liền với ESG.
Để phát triển ESG, các công ty kiểm toán cần phát triển nguồn nhân lực. Các dịch vụ về ESG trong các công ty kiểm toán luôn là lĩnh vực rất “khát” nhân lực. Việc tuyển dụng và đào tạo các kiểm toán viên có năng lực kiểm toán về ESG và các dịch vụ liên quan luôn đòi hỏi thời gian cùng các chi phí đào tạo cao vì các chuyên gia giỏi về lĩnh vực này hiện nay còn rất ít.
Bên cạnh đó, cần cân nhắc đưa ESG vào quy trình quản lý rủi ro của tổ chức. Điều này liên quan đến việc xác định, đánh giá rủi ro ESG và thực hiện các chiến lược để giảm thiểu chúng. Bằng cách quản lý hiệu quả rủi ro ESG, các tổ chức có thể bảo vệ danh tiếng của mình, nâng cao khả năng phục hồi và xác định các cơ hội kinh doanh mới.
Ngoài ra, cộng tác với các bên liên quan, bao gồm nhà đầu tư, nhà cung cấp, khách hàng và cộng đồng địa phương sẽ giải quyết các thách thức chung về tính bền vững. Tham gia vào các cuộc đối thoại và hợp tác có ý nghĩa trong việc tạo ra các giải pháp sáng tạo và thiết lập giá trị chung.
Các công ty kiểm toán cần phát triển các khuôn khổ đo lường và báo cáo mạnh mẽ để theo dõi tiến độ so với các mục tiêu ESG. Báo cáo minh bạch trong các công ty kiểm toán thể hiện trách nhiệm giải trình, xây dựng niềm tin và cho phép các bên liên quan đánh giá hiệu quả hoạt động bền vững của các công ty kiểm toán.
Thứ hai, nhằm thúc đẩy ESG trong các công ty kiểm toán, bản thân các công ty cần chủ động trong việc thiết kế các vòng kiểm soát chất lượng kiểm toán công ty một cách nghiêm ngặt. Đồng thời, cần gia tăng các dịch vụ về kiểm toán ESG cùng các dịch vụ tư vấn liên quan về vấn đề ESG.
Để thực hiện điều này hiệu quả, các công ty kiểm toán cần: Thiết lập mục tiêu và thước đo rõ ràng để hướng dẫn các chương trình kiểm toán ESG của họ. Bằng cách xác định các mục tiêu và chỉ số hiệu suất cụ thể về quy trình kiểm toán, quy trình cung cấp dịch vụ liên quan về ESG, các công ty kiểm toán có thể theo dõi tiến độ, đánh giá hiệu suất bền vững của mình và xác định các lĩnh vực cần cải thiện.
Sự tham gia của các bên liên quan trong suốt quá trình kiểm toán ESG là chìa khóa thành công. Bằng cách tích cực thu hút sự tham gia của nhân viên, nhà đầu tư, khách hàng và cộng đồng địa phương, các công ty kiểm toán có thể có được những quan điểm đa dạng, xây dựng niềm tin, từ đó nâng cao chất lượng của quá trình cung cấp dịch vụ cho khách hàng.
Cùng với đó, việc tận dụng và đầu tư vào các công cụ và nền tảng kỹ thuật số và phân tích dữ liệu có thể hợp lý hóa quy trình thu thập, phân tích và báo cáo dữ liệu. Điều này sẽ gia tăng hiệu suất trong cung cấp dịch vụ, hướng tới phát triển bền vững của chính công ty kiểm toán.
Cải tiến liên tục là cốt lõi của các chương trình kiểm toán ESG thành công. Bằng cách học hỏi từ kết quả kiểm toán, tìm kiếm phản hồi và thực hiện các hành động khắc phục, các đơn vị được kiểm toán có thể liên tục nâng cao các hoạt động bền vững, giảm thiểu rủi ro và nắm bắt các cơ hội mới.
Việc tích hợp ESG vào chiến lược công ty không phải là nhiệm vụ chỉ trong một giai đoạn mà là một quá trình liên tục đòi hỏi sự cam kết, khả năng thích ứng và cải tiến liên tục. Quá trình phát triển và thúc đẩy ESG trong các công ty kiểm toán sẽ tạo ra các dịch vụ chất lượng nhằm nâng cao hiệu quả hoạt động bền vững, cải thiện mối quan hệ với các bên liên quan và tác động tích cực đến môi trường và xã hội, hướng tới phát triển bền vững.
TS. Trần Phương Thùy - Học viện Ngân hàng