Tách bạch rủi ro
Ngân hàng Nhà nước vừa công bố văn bản của Thống đốc Lê Minh Hưng trả lời kiến nghị cử tri, về tình hình tổng quan cho vay ở lĩnh vực bất động sản hiện nay.
Thống đốc cho biết, trong điều hành tín dụng đối với lĩnh vực bất động sản, Ngân hàng Nhà nước đã thực hiện nhiều giải pháp kiểm soát để hạn chế rủi ro, đặc biệt là kiểm soát tín dụng đối với các dự án phân khúc cao cấp, bất động sản du lịch nghỉ dưỡng, hướng dòng vốn vào nhu cầu thực của người dân.
Theo đó, tín dụng đối với hoạt động kinh doanh bất động sản đã được kiểm soát ở mức hợp lý (đến cuối 2019 chiếm 32,12% dư nợ cho vay lĩnh vực bất động sản, tăng 8,11% so với cuối năm 2018); tín dụng phục vụ tiêu dùng bất động sản đáp ứng được nhu cầu của người tiêu dùng (chiếm 67,88% dư nợ cho vay bất động sản, tăng 25,69%).
Trong văn bản trên, có thể thấy hai cấu phần đã được tách bạch: cho vay kinh doanh bất động sản (tỷ trọng thấp), cho vay mua nhà để ở phục vụ nhu cầu người dân (tỷ trọng và tăng trưởng cao hơn).
Đó cũng là sự tách bạch của cơ chế, nhận diện và quy định rõ bởi Thông tư 36 từ năm 2014: hai cấu phần trên có mức độ rủi ro tiềm ẩn khác nhau; hệ số rủi ro cho vay đầu tư, kinh doanh bất động sản được áp tới 200%, nhưng với cho vay mua nhà để ở phục vụ nhu cầu người dân chỉ 50%.
Quy định trên từ nhiều năm trước một mặt tách bạch rõ các cấu phần, thay vì xét chung là tín dụng bất động sản như nhiều năm trước; mặt khác, tạo khung chính sách nắn dòng tín dụng vào cấu phần ít rủi ro hơn.
Thực tế cho thấy cả tỷ trọng và mức tăng trưởng đến cuối 2019 đã phản ánh rõ nét hướng nắn dòng đó.
An toàn hơn khi “bỏ trứng ra nhiều giỏ”
Cơ chế tách bạch và định vị rõ các phân khúc rủi ro. Hoạt động cho vay của các ngân hàng cũng đã dịch chuyển mạnh mẽ, theo hướng an toàn hơn khi bỏ trứng ra nhiều giỏ, cũng như gắn với bản chất của các khoản vay, đặc điểm của người vay.
Nếu trước đây, cho vay bất động sản tập trung vào các chủ đầu tư, rủi ro tập trung, thì cơ chế trên đã nắn dòng, phân tán rủi ro sang cấu phần người tiêu dùng mua nhà để ở. Một khoản vay lớn tập trung cho chủ đầu tư trước đây, nay chia nhỏ thành nhiều món gắn với từng cá nhân tiêu dùng, xác suất rủi ro được chia nhỏ và thấp đi.
Mặt khác, khi các ngân hàng thương mại dịch chuyển vốn sang cấu phần người tiêu dùng mua nhà để ở thông qua “Sản phẩm cho vay nhà thứ cấp” và “Sản phẩm nhà ở đã có giấy chứng nhận Quyền sở hữu nhà và quyền sử dụng đất ở”, khả năng thu hồi vốn cũng đã khác biệt so với cho vay tập trung chủ đầu tư, dự án như trước đây. Cụ thể, nếu chủ đầu tư chủ yếu nhìn vào dòng tiền của dự án để trả nợ, thì người mua nhà để ở từ nguồn thứ cấp và cá nhân mua đi bán lại để ở có dòng tiền đa dạng hơn, thu nhập ổn định nhờ phân tán rủi ro và có các nguồn đa dạng hơn để đảm bảo năng lực trả nợ.
Tại cuộc tiếp xúc với nhà đầu tư mới đây, ông Trịnh Bằng – Giám đốc Khối Tài chính Kế hoạch Techcombank, phân tích thêm rằng: Nếu chủ đầu tư, dự án thuộc một lĩnh vực là bất động sản, trong bối cảnh môi trường vĩ mô, điều kiện thị trường thay đổi bất lợi, rủi ro tập trung ở lĩnh vực này. Thế nhưng, với ngân hàng, họ cho vay khách hàng cá nhân mua nhà sơ cấp và thứ cấp hoạt động ở nhiều lĩnh vực khác nhau, rủi ro ngành và lĩnh vực ở đây cũng được phân tán.
Ông Đỗ Tuấn Anh, Phó Tổng Giám đốc, Giám đốc Khối Quản trị Techcombank cũng cho biết, trong lĩnh vực cho vay mua nhà ở, Techcombank đã dịch chuyển từ việc tập trung cho vay đối với các chủ đầu tư sang cho vay theo chuỗi giá trị để phân tán sự tập trung, bao gồm các nhà thầu xây dựng, các nhà phân phối với những khoản vay ngắn hạn thay vì trước đây cho vay trung dài hạn với chủ đầu tư, và cho vay khách hàng cá nhân mua nhà để ở.
“Cùng đó, điều quan trọng để giảm thiểu rủi ro là Techcombank lựa chọn đối tượng phân khúc khách hàng trọng tâm. Như với khách hàng vay mua nhà ở, chúng tôi lựa chọn phân khúc khách hàng thu nhập khá và thu nhập cao, là những người có năng lực tài chính tốt và thanh toán một cách đúng hạn. Trên thực tế triển khai cho vay mua nhà ở, thì tỷ lệ nợ xấu đối với mảng này của Techcombank rất thấp, dưới 1%”, ông Đỗ Tuấn Anh cho biết.
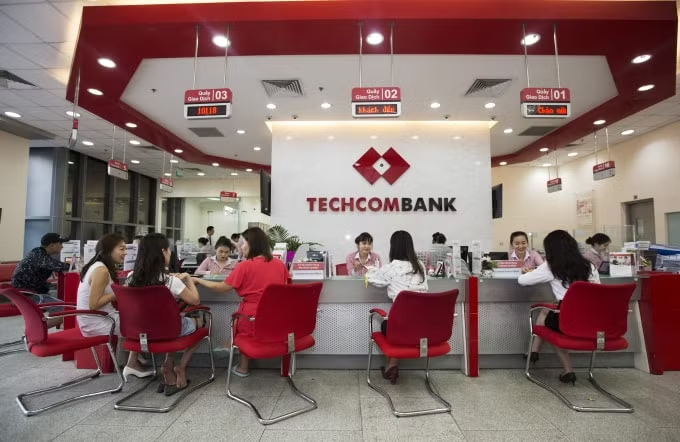
Trong lĩnh vực cho vay mua nhà ở, Techcombank đã dịch chuyển từ việc tập trung cho vay đối với các chủ đầu tư sang cho vay theo chuỗi giá trị để phân tán sự tập trung
Ba đặc điểm của xu hướng mới “rủi ro thấp, lợi nhuận cao”
Cũng tại cuộc tiếp xúc trên, có nhà đầu tư đặt ra quan ngại, cho vay mua nhà ở hiện đối diện với rủi ro về triển vọng tăng trưởng. Nổi bật trong năm 2019 đến nay, thị trường bất động sản gặp vấn đề về tạo cung và phát triển các dự án mới.
Tuy nhiên, phía ngân hàng, bà Lê Thị Bích Phượng, Giám đốc Khối Dịch vụ bán lẻ và Ngân hàng Tài chính cá nhân Techcombank có góc nhìn lạc quan về xu hướng và triển vọng mới.
Theo phân tích của bà Phượng, thứ nhất, nhu cầu nhà ở của người dân Việt Nam là rất lớn. Gắn với tốc độ tăng trưởng GDP hàng năm 6-7%, thu nhập bình quân đầu người cũng tăng lên rõ rệt và phản ánh năng lực của nhu cầu mua nhà rất lớn gắn liền với quá trình đô thị hóa đang diễn ra mạnh mẽ.
Thứ hai, xu hướng về đô thị hóa tiếp tục tăng trưởng trong những năm gần đây và nhu cầu an cư lập nghiệp của những người trẻ và hộ gia đình trẻ cũng rất lớn.
Thứ ba, xu hướng thay đổi mô hình gia đình truyền thống cũng đang thể hiện rõ. Hiện nay, một gia đình truyền thống ở Việt Nam trung bình chỉ có 3-4 người, so với cách đây 10 năm là 4 người trở lên. Đó là xu hướng các gia đình trẻ hơn, ít thành viên hơn và đồng thời cũng có nhu cầu mua nhà ở nhiều hơn.
Thực tế trong các khảo cứu của Techcombank, mỗi năm có khoảng 700.000-800.000 cặp vợ chồng mới cưới. Họ chính là yếu tố khiến nhu cầu mua nhà ở tăng trưởng hàng năm.
“Những đặc điểm đó khẳng định nhu cầu về nhà ở là rất lớn, và khi có nhu cầu thì sẽ có người đáp ứng, có thể là phát triển bất động sản mới, có thể là mua đi bán lại từ nguồn nhà ở thứ cấp”, lãnh đạo Khối chuyên trách phục vụ khách hàng cá nhân của Techcombank nói, đồng thời cho biết kế hoạch cho vay mua nhà ở năm 2020 dự kiến tăng trưởng trên 35% dư nợ của ngân hàng.
PV