Khi tuyên ngôn “chi tiêu trước, trả nợ sau” trở thành thói quen sống
Nếu như thế hệ trước luôn giữ tư duy “tích cốc phòng cơ”, có tiền mới dám tiêu, thì gen Z hiện nay lại ưu tiên cho triết lý “Sống cho hiện tại” (YOLO) và “Thỏa mãn tức thì” (Instant Gratification). Đánh trúng tâm lý này, các tập đoàn tài chính và sàn thương mại điện tử liên tục tung ra những dịch vụ “mua trước, trả sau” (Buy Now, Pay Later - BNPL) cùng hàng loạt ưu đãi hấp dẫn như “0 đồng trả trước”, “trả góp lãi suất 0%” hay “mỗi ngày chỉ vài chục nghìn đồng”.
Chưa bao giờ việc vay tiền lại dễ dàng đến thế. Không cần tài sản thế chấp hay thủ tục chứng minh thu nhập phức tạp, chỉ với vài thao tác xác thực trên điện thoại, người dùng đã có thể sở hữu hạn mức vay từ vài triệu đến vài chục triệu đồng. Từ điện thoại, mỹ phẩm, quần áo cho đến ăn uống, du lịch, mọi khoản chi đều có thể được chia nhỏ thành nhiều kỳ thanh toán thông qua các ứng dụng tài chính.
Minh Anh (23 tuổi, TP.HCM), nhân viên marketing, cho biết: “Với mức lương 12 triệu đồng/tháng, việc bỏ ra một lúc hơn ba mươi triệu để mua điện thoại là điều không tưởng đối với mình. Nhưng nhờ có hình thức mua trước trả sau, mỗi tháng tính ra mình chỉ phải trả góp từ 2-3 triệu đồng/tháng là có thể sở hữu ngay chiếc iPhone đời mới. Ban đầu mình nghĩ nó không đáng bao nhiêu, nhưng giờ cộng dồn lại, tháng nào vừa nhận lương xong mình cũng bay mất gần nửa tháng thu nhập chỉ để trả nợ.”
Thực tế, câu chuyện của Minh Anh đã phản ánh thực trạng vay tiêu dùng đang ngày càng phổ biến trong giới trẻ hiện nay. Dữ liệu năm 2025 ghi nhận khoảng 56–59% người thuộc thế hệ Gen Z từng sử dụng các hình thức “mua trước trả sau” (BNPL), trong khi gần 40% sử dụng thường xuyên. Điều này cho thấy BNPL không còn là công cụ hỗ trợ chi tiêu tạm thời mà đang dần trở thành một phần trong thói quen tiêu dùng hàng ngày của nhiều người trẻ.
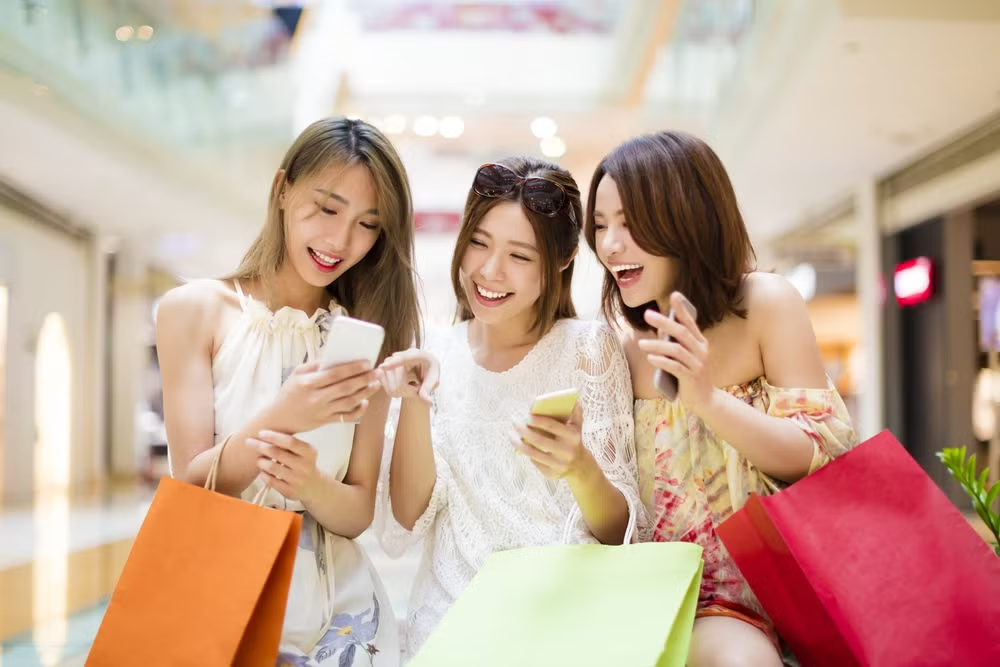
Gen Z chi tiêu thoải mái hơn khi mua trước trả sau bằng thẻ tín dụng. Ảnh CTV
Áp lực đồng trang lứa và một thế hệ “vừa đi làm đã mắc nợ”
Trong những năm gần đây, sự bùng nổ của mạng xã hội đã góp phần thúc đẩy mạnh mẽ xu hướng vay tiêu dùng ở giới trẻ. Trên TikTok, Instagram hay Facebook, hình ảnh về một cuộc sống hào nhoáng với điện thoại mới, quần áo hàng hiệu, những chuyến du lịch sang trọng xuất hiện dày đặc, vô hình chung tạo ra áp lực buộc người xem phải theo kịp xu hướng.
Giữa guồng quay ấy, việc sở hữu các món đồ thời thượng hay duy trì một phong cách sống “có gu” dần trở thành cách để nhiều người trẻ khẳng định bản thân và tìm kiếm sự công nhận trên mạng xã hội. Khi khả năng tài chính chưa đủ đáp ứng nhu cầu chi tiêu, các hình thức “mua trước trả sau” hay thẻ tín dụng lập tức trở thành chiếc “phao cứu sinh” giúp họ nhanh chóng sở hữu những thứ vượt quá túi tiền hiện có.
Khánh Vy (24 tuổi, Hà Nội) chia sẻ: “Nhiều lúc mình biết chưa thực sự cần nhưng vẫn mua vì thấy bạn bè ai cũng có. Lên mạng xã hội thấy người khác liên tục cập nhật cuộc sống mới mỗi ngày khiến mình có cảm giác bản thân bị tụt lại phía sau.”
Không chỉ chịu áp lực từ mạng xã hội, nhiều người trẻ hiện nay còn bước vào thị trường lao động với gánh nặng tài chính lớn hơn các thế hệ trước. Chi phí sinh hoạt tại các đô thị ngày càng đắt đỏ, giá thuê nhà leo thang trong khi mức lương khởi điểm của nhiều ngành nghề vẫn khá thấp. Trong bối cảnh đó, vay tiêu dùng dần trở thành giải pháp ngắn hạn để họ có thể duy trì mức sống mong muốn.
Vay tiêu dùng giúp Gen Z giải quyết các nhu cầu tài chính tức thì khi thu nhập còn thấp. Ảnh CTV
Tuy nhiên, điều đáng lo ngại là không ít khoản vay hiện nay lại phục vụ cho nhu cầu tiêu dùng ngắn hạn thay vì tạo ra giá trị lâu dài. Từ điện thoại đời mới, quần áo hàng hiệu cho đến những chuyến du lịch “check-in”, nhiều người trẻ sẵn sàng vay tiền để thỏa mãn nhu cầu cảm xúc hoặc chạy theo xu hướng trên mạng xã hội. Hệ quả là chỉ sau vài tháng đi làm, không ít người đã rơi vào tình trạng mất cân đối tài chính vì các khoản trả góp và nợ thẻ tín dụng chồng chất.
Gia Huy (25 tuổi, Bình Dương), một designer cho biết: “Thu nhập của mình là 15 triệu/tháng nhưng mỗi tháng phải trả nợ cố định 7 triệu cho chiếc iPhone 17 Pro Max, một chiếc laptop và 2 chiếc ví điện tử mua sắm quần áo. Tháng nào công ty trả lương chậm là mình phải ngay lập tức vay mượn từ gia đình và bạn bè để bù vào số tiền ấy.”
Bên cạnh đó, một trong những rủi ro lớn nhất hiện nay nằm ở việc người trẻ tiếp cận tín dụng quá dễ dàng nhưng lại thiếu kiến thức quản lý tài chính cá nhân. Nhiều người gần như không hiểu rõ về lãi suất, phí phạt trả chậm hay nguy cơ bị ghi nhận nợ xấu trước khi quyết định vay tiền. Việc các nền tảng tài chính liên tục đơn giản hóa quy trình vay vốn cũng khiến không ít người xem chuyện vay tiền như một hình thức “chi tiêu bình thường”, thay vì một nghĩa vụ tài chính dài hạn cần được cân nhắc kỹ lưỡng.
Cạm bẫy “mua trước trả sau” và những hiểm họa khôn lường
Hệ lụy dễ thấy nhất của việc lạm dụng tín dụng tiêu dùng là vòng xoáy áp lực tài chính lặp lại theo chu kỳ hàng tháng. Không ít người trẻ rơi vào tình trạng “vừa nhận lương đã hết tiền” khi các khoản trả góp, thẻ tín dụng hoặc ứng dụng vay tiêu dùng tự động trích nợ ngay đầu kỳ lương.
Chu trình vay – trả – vay tiếp khiến họ rơi vào vòng luẩn quẩn: Đi làm để trả nợ cũ, rồi lại phải vay mới để duy trì chi tiêu cơ bản. Một số trường hợp, người vay còn sử dụng thẻ tín dụng hoặc app vay mới để trả cho các khoản nợ cũ, tạo thành vòng xoáy nợ chồng nợ. Khi mất khả năng chi trả, sức ép tài chính đẩy nhiều người rơi vào trạng thái căng thẳng, lo âu kéo dài thậm chí là kiệt quệ tinh thần.
Bạn Ngọc Minh (27 tuổi, designer tại TP.HCM) chia sẻ: “Có tháng mình vừa nhận lương thì 2–3 ngày sau tài khoản gần như bằng 0 vì bị trừ hết các khoản trả góp. Vậy là lại phải vay tiếp để xoay vòng chi tiêu.”
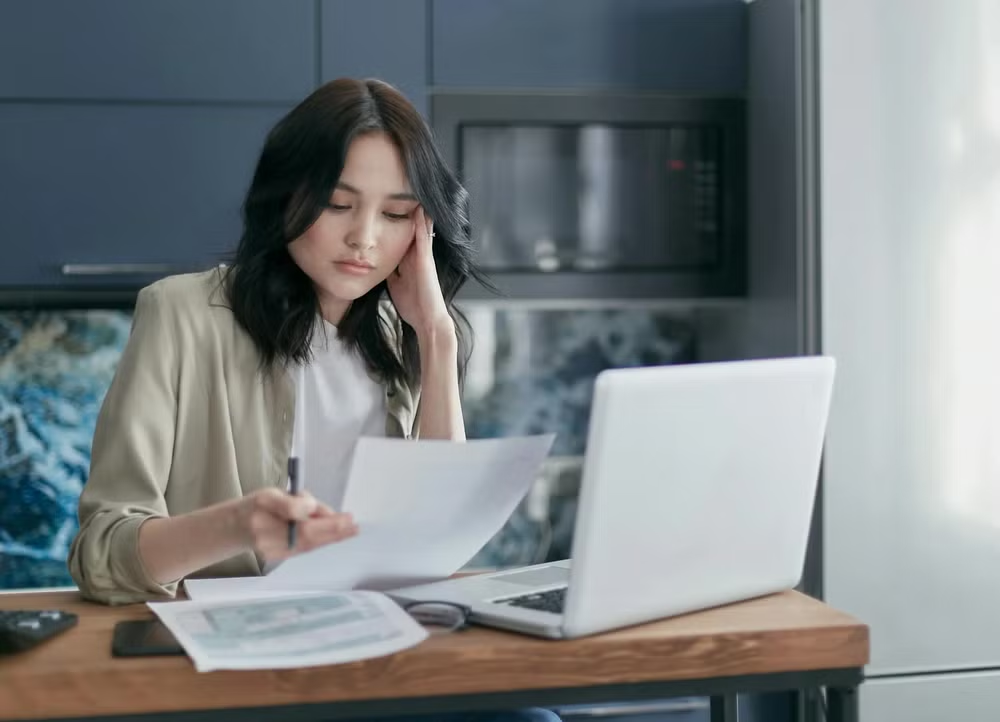
Cạm bẫy mua trước trả sau khiến người trẻ rơi vào vòng xoáy nợ nần. Ảnh CTV
Việc quá phụ thuộc vào tín dụng tiêu dùng không chỉ tạo áp lực tài chính ngắn hạn mà còn bào mòn khả năng tích lũy dài hạn của người trẻ. Khi phần lớn thu nhập bị “khóa chặt” trong các khoản trả góp, nhiều người rơi vào trạng thái làm việc liên tục nhưng không có tài sản tích lũy, trong khi dòng tiền chủ yếu chảy về các tổ chức tín dụng và nền tảng tiêu dùng.
Mặt khác, việc chậm thanh toán hoặc mất khả năng chi trả có thể khiến người vay bị ghi nhận nợ xấu trên hệ thống tín dụng (CIC), gây ảnh hưởng trực tiếp đến khả năng tiếp cận các khoản vay ngân hàng trong tương lai. Chỉ một vài lần trễ hạn nhỏ cũng có thể khiến lịch sử tín dụng bị ảnh hưởng trong nhiều năm sau đó.
Minh Sơn (30 tuổi, Bình Dương) chia sẻ: “Trước đây mình từng vay tiêu dùng và nhiều lần thanh toán trễ do không kiểm soát được dòng tiền. Đến khi muốn vay ngân hàng để tính chuyện mua nhà và làm ăn thì mới biết hồ sơ đã bị ghi nhận nợ xấu, rất khó tiếp cận nguồn vốn như trước.”
Tín dụng tiêu dùng không xấu, nhưng cần đặt trong mức giới hạn phù hợp
Trên thực tế, tín dụng tiêu dùng không xấu. Nếu được sử dụng hợp lý, đây vẫn là công cụ tài chính giúp người trẻ tiếp cận những nhu cầu thiết yếu như học tập, phương tiện đi lại hay các thiết bị phục vụ công việc khi khả năng tài chính chưa đủ đáp ứng ngay lập tức.
Bên cạnh đó, thanh toán trả góp hay thẻ tín dụng cũng mang lại nhiều tiện ích như hỗ trợ chi tiêu linh hoạt, mua sắm không tiền mặt, tận dụng ưu đãi hoàn tiền hoặc tích điểm. Việc thanh toán đúng hạn còn giúp người dùng xây dựng lịch sử tín dụng tích cực — yếu tố quan trọng nếu có nhu cầu vay vốn lớn trong tương lai như mua nhà hay đầu tư kinh doanh.
Tuy nhiên, ranh giới giữa “tiêu dùng thông minh” và “nghiện vay” hiện đang ngày càng mong manh, đặc biệt là trong bối cảnh người trẻ dễ bị tác động bởi lối sống hào nhoáng và áp lực đồng trang lứa trên mạng xã hội. Mặt khác, sự tiện lợi của các nền tảng tài chính cũng khiến việc vay tiền dần bị xem nhẹ, trong khi nhiều người trẻ lại thiếu kỹ năng quản lý tài chính và khả năng kiểm soát nhu cầu chi tiêu của bản thân.
Để tránh rơi vào vòng xoáy nợ nần, người trẻ cần chủ động thiết lập giới hạn an toàn cho các khoản trả góp và chỉ nên sử dụng hình thức “mua trước trả sau” đối với những nhu cầu thực sự cần thiết. Các chuyên gia tài chính cũng khuyến nghị tổng chi phí trả góp hàng tháng không nên vượt quá 15–20% thu nhập nhằm đảm bảo khả năng cân đối dòng tiền và duy trì khoản dự phòng cá nhân. Quan trọng hơn, người trẻ cần đủ tỉnh táo để nói “không” với những nhu cầu vượt quá khả năng tài chính của mình.