Tín dụng tăng trưởng thấp
Báo cáo phân tích về kết quả kinh doanh quý 1/2024 ngành ngân hàng của Công ty chứng khoán MBS cho thấy: Lợi nhuận sau thuế của các ngân hàng niêm yết tăng 9,6% so với cùng kỳ trong bối cảnh tăng trưởng tín dụng thấp.
Tổng thu nhập hoạt động các ngân hàng niêm yết trong quý 1/2024 tăng khiêm tốn 7,6% so với cùng kỳ trong đó thu nhập lãi thuần và thu nhập ngoài lãi tăng lần lượt 8,1% và 5,6% so với cùng kỳ. Ước tính cuối quý 1/2024, tăng trưởng tín dụng của các ngân hàng niêm yết chỉ đạt 1,9% so với đầu năm, thấp hơn nhiều so với con số 3,9% cùng kỳ.
Biên lãi ròng (NIM) trung bình toàn ngành ở mức 3,4%, giảm 20 điểm cơ bản so với cùng kỳ và giảm 9 điểm cơ bản so với quý 4/2023 nhờ chi phí vốn giảm mạnh hơn so với tỷ suất sinh lợi tài sản.
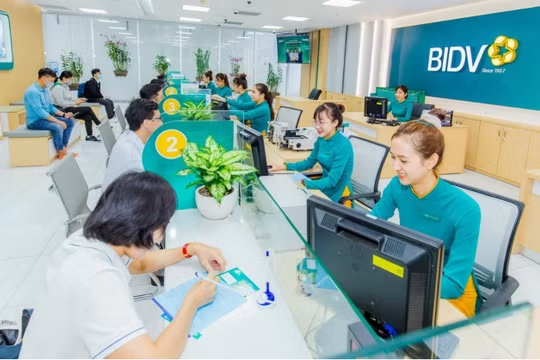
Công ty chứng khoán cho rằng, ngoài nợ xấu tăng thì nợ nhóm 2 (nợ cần chú ý) và nợ tái cơ cấu của ngành ngân hàng đều có xu hướng tăng lên trong quý 1/2024 (ảnh minh hoạ).
Chỉ số hoạt động CIR trung bình các ngân hàng giảm xuống mức 31,6% trong quý 1/2024 so với mức 32% của quý 1 năm ngoái, đưa lợi nhuận trước dự phòng tăng 1,9%. Chi phí trích lập tăng 5,4% so với cùng kỳ đưa lợi nhuận sau thuế của các ngân hàng niêm yết tăng 9,6% so với cùng kỳ, trong đó, nhóm ngân hàng TMCP Nhà nước tăng 0,6%, nhóm ngân hàng TMCP tư nhân tăng 14,9%.
Một lớp nợ xấu mới đang có dấu hiệu hình thành
Đáng chú ý, chất lượng tài sản các ngân hàng có xu hướng suy giảm. Tỷ lệ nợ xấu trung bình của các ngân hàng niêm yết ở mức 2,17% cuối quý 1/2024, nhích lên so với con số 1,93% cuối 2023, thấp hơn 7 điểm cơ bản so với mức đỉnh trong quý 3/2023.
Tỷ lệ nợ nhóm 2 cũng tăng nhẹ lên mức 2,1% so với 1,94% cuối 2023. Quy mô nợ xấu tăng 48,5% so với cùng kỳ trong khi chi phí trích lập chỉ tăng nhẹ 5,4% khiến tỷ lệ bao phủ nợ xấu (LLR) suy giảm đáng kể. LLR trung bình chỉ đạt 87,5% cuối quý 1/2024, giảm đáng kể so với mức 94,6% cuối 2023 và 120,7% cuối quý 1 năm ngoái.
Theo đó, nhóm phân tích điều chỉnh tăng trưởng lợi nhuận sau thuế 2024 các ngân hàng trong danh mục theo dõi xuống còn 21,8%. Kết quả kinh doanh quý 1/2024 của các ngân hàng theo dõi thấp hơn 14,3% so với dự báo phản ánh triển vọng lợi nhuận 2024 có thể sẽ kém khả quan hơn so với dự báo.
MBS cho rằng những ngân hàng duy trì được chất lượng tài sản không quá suy giảm trong 2 quý gần đây nhưng vẫn đạt được mức tăng trưởng lợi nhuận vượt trội so với toàn ngành sẽ có được kết quả kinh doanh khả quan trong năm 2024 khi nội tại của ngân hàng được thể hiện trong giai đoạn tín dụng yếu sẽ phát huy tối đa trong giai đoạn phục hồi.
Rủi ro đầu tư trong năm 2024-2025 là việc tín dụng phục hồi tương đối chậm so với dự báo của MBS, đặc biệt là dư nợ dành cho nhóm khách hàng cá nhân. Điều này có thể khiến NIM của các ngân hàng bán lẻ không thể phục hồi như dự báo. Ngoài ra, chất lượt tài sản cũng cần tiếp tục được theo dõi vì đang tiệm cận vùng đỉnh quý 3/2023.
Còn Công ty chứng khoán ACBS lưu ý, ngoài nợ xấu tăng thì nợ nhóm 2 (nợ cần chú ý) và nợ tái cơ cấu của ngành ngân hàng đều có xu hướng tăng lên trong quý 1/2024. Xét về tổng thì tỷ lệ này đang thấp hơn giai đoạn quý 2-3/2020 trong giai đoạn Covid.
Nhưng xét riêng lẻ thì tỷ lệ nợ xấu (nhóm 3-5) và nợ nhóm 2 lại đang tăng lên đáng kể, cho thấy là một lớp nợ xấu mới đang có dấu hiệu hình thành.
Bên cạnh đó, trong giai đoạn quý 2/2020 - quý 2/2021 và quý 3/2021-quý 1/2023, nợ tái cơ cấu giảm dần theo thời gian. Tuy nhiên từ quý 2/2023 tới nay, nợ tái cơ cấu đang có xu hướng tăng dần. Tỷ lệ LLR tiếp tục giảm sau khi tăng nhẹ vào quý 4/2023 cho thấy áp lực trích lập dự phòng của hệ thống ngân hàng vẫn còn khá lớn trong giai đoạn tới.
Ngoài ra, lãi dự thu của ngành ngân hàng đang tăng dần theo thời gian và tiếp tục tăng trong quý 1/2024 bất chấp lãi suất cho vay giảm. Số ngày lãi phải thu đã tăng từ mức 86 ở giai đoạn quý 2/2022 lên 116 vào cuối quý 1/2024.
Đây là rủi ro tiềm ẩn của hệ thống, vì không chỉ có nguy cơ làm giảm thu nhập lãi trong tương lai (khi không thu được và phải thoái lãi dự thu), mà còn gây nên áp lực dự phòng khi chuyển nhóm nợ xấu.
An Hạ