Bài liên quan
Phát triển tín dụng tiêu dùng: Phải để người vay tự chịu trách nhiệm khi “phá sản cá nhân”
Thận trọng khi nới room tín dụng tiêu dùng
Ngân hàng Nhà nước đã “châm ngòi” để tài chính tiêu dùng bùng nổ.
Doanh nghiệp khai phá “mảnh đất” tiêu dùng nội địa để tài chính tiêu dùng “hái quả ngọt”
Theo số liệu của Ngân hàng Nhà nước Việt Nam, tính đến cuối năm 2020, tổng dư nợ tín dụng tiêu dùng ước đạt 1,8 triệu tỷ đồng, chiếm khoảng 20% tổng dư nợ nền kinh tế. Trong 5 năm qua, tín dụng tiêu dùng tăng trung bình 20%/năm, còn nếu so với năm 2012, dư nợ tín dụng tiêu dùng đã tăng 2,5 lần.
Trong đó, riêng FE Credit chiếm hơn 50% thị phần cho vay tiêu dùng với hơn 11 triệu khách hàng, 19.000 điểm bán trên toàn quốc, 9.500 đối tác chiến lược, tổng dư nợ cuối năm 2020 đạt 66.000 tỷ đồng.
Hiện tại, cho vay tiêu dùng nói chung hiện đang thực hiện chủ yếu bởi các ngân hàng thương mại, quỹ tín dụng nhân dân và các công ty tài chính tiêu dùng. Nhưng theo các chuyên gia trong tương lai, vai trò của các công ty tài chính tiêu dùng trong việc cung cấp các khoản vay cần phải tăng hơn nữa để đáp ứng nhu cầu đa dạng của người dân trong bối cảnh nền kinh tế đã bước vào trạng thái “bình thường mới”.
Chia sẻ với Nhà báo và Công luận, chuyên gia kinh tế Đinh Trọng Thịnh cho rằng, các ngân hàng thương mại chủ yếu tập trung vào nhóm khách hàng “đạt chuẩn”, có thu nhập thường niên từ khá trở lên và cung cấp các khoản vay tiêu dùng có tài sản đảm bảo. Còn các công ty tài chính lại chọn phân khúc “dưới chuẩn”, đó là những cá nhân có thu nhập trung bình hoặc thấp, không chứng minh được thu nhập.
“Các công ty tài chính tiêu dùng cung cấp các khoản vay nhỏ, không tài sản đảm bảo để phục vụ nhu cầu đột xuất với thủ tục nhanh chóng để có thể đáp ứng nhu cầu tài chính đa dạng của người dân… Bằng cách này, các công ty tài chính tiêu dùng đã giúp đẩy mạnh quá trình triển khai tài chính toàn diện tại Việt Nam với các hộ gia đình, các chủ thể yếu thế trong nền kinh tế”, ông Thịnh nói.
Ngoài ra, khi nhu cầu chi tiêu của xã hội tăng cao, các khoản vay nhỏ lẻ nhanh chóng được đáp ứng sẽ là động lực thúc đẩy nền sản xuất phát triển, thúc đẩy tăng trưởng GDP. Tài chính tiêu dùng phát triển sẽ kích thích hệ thống bán lẻ trong nền kinh tế phát triển. Đồng thời, sẽ kích thích các ngành công nghiệp chế biến chế tạo ô tô, xe máy, điện tử, điện lạnh và hàng hóa tiêu dùng… ngày càng phát triển.
Đặc biệt, trong điều kiện “bình thường mới”, nhiều doanh nghiệp đang hướng mạnh vào việc đáp ứng các nhu cầu tiêu dùng nội địa thì việc cho vay tiêu dùng, cho vay tín chấp dành cho nhóm khách hàng dưới chuẩn mà các công ty tài chính tiêu dùng đang triển khai là lĩnh vực quan trọng, cần khuyến khích phát triển mạnh mẽ, ông Thịnh đánh giá.
Bàn về giải pháp để thúc đẩy thị trường tài chính tiêu dùng phát triển, TS Cấn Văn Lực cho rằng, tiềm năng phát triển thị trường tài chính tiêu dùng là rất lớn, bởi triển vọng phục hồi, tăng trưởng kinh tế (6,5-7%/năm trong giai đoạn 2021-2030), tăng thu nhập của người dân (khoảng 6%/năm đến năm 2030) là tương đối khả quan, trong khi quy mô tài chính tiêu dùng còn "khiêm tốn".
Cùng với đó, Chính phủ cũng có chủ trương phát triển lành mạnh thị trường tài chính tiêu dùng, qua đó góp phần kích cầu tiêu dùng, giảm tín dụng đen cũng như tiến hành triển khai gói hỗ trợ phục hồi, phát triển kinh tế - xã hội năm 2021.
Bên cạnh đó, nhu cầu, định hướng phát triển ngân hàng bán lẻ, trong đó có tín dụng cá nhân của các tổ chức tín dụng cùng với định hướng phát triển, đa dạng hóa sản phẩm của các công ty tài chính sẽ giúp thị trường tài chính tiêu dùng phát triển mạnh mẽ hơn.
Nhưng điều đặc biệt – có thể coi là cơ hội khi văn hóa tiêu dùng, vay mượn của người dân ngày càng thay đổi. Ngoài ra, quá trình chuyển đổi số mạnh mẽ tạo ra nhiều cơ hội cho thị trường tài chính tiêu dùng phát triển theo hướng hiện đại, đa dạng hóa sản phẩm, tăng trải nghiệm khách hàng, tiết giảm chi phí và tăng khả năng tiếp cận cho khách hàng.
Tuy nhiên, bên cạnh những “tiềm năng” vốn có thì muốn phát triển, tài chính tiêu dùng cũng cần sự hỗ trợ của cơ quan quản lý. Đặc biệt là về hoàn thiện hành lang pháp lý bảo vệ cả bên vay và bên cho vay, tạo điều kiện cho các công ty tài chính quy mô nhỏ và vừa phát triển để thị trường thêm đa dạng. Cùng với đó, cần sớm hoàn thiện cơ sở dữ liệu dân cư quốc gia để đẩy nhanh quá trình phát triển tài chính số... ông Lực chia sẻ.
Ngân hàng Nhà nước cũng đã chuẩn bị “hành trang” để đẩy lùi tín dụng đen
Ở góc nhìn của nhà hoạch định chính sách, bà Phạm Thị Thanh Tùng - Phó vụ trưởng Vụ Tín dụng các ngành kinh tế (Ngân hàng Nhà nước - NHNN) thông tin, hiện nay Ngân hàng Nông nghiệp và Phát triển nông thôn đã triển khai chương trình tín dụng tiêu dùng 5.000 tỷ đồng.
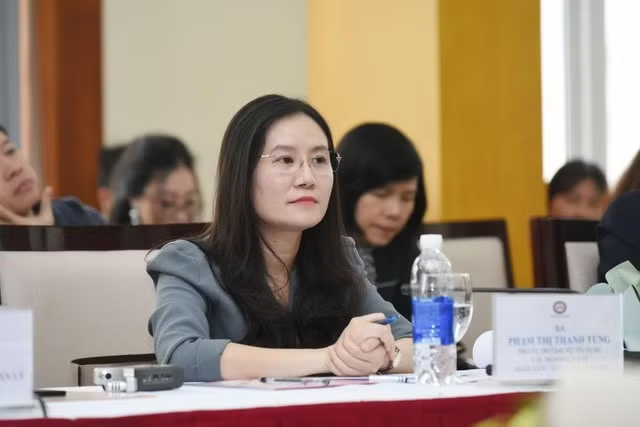
Bà Phạm Thị Thanh Tùng - Phó vụ trưởng Vụ Tín dụng các ngành kinh tế (Ngân hàng Nhà nước).
Theo đó khách hàng có nhu cầu vay vốn chính đáng được giải ngân ngay trong ngày với số tiền cho vay tối đa 30 triệu đồng, không cần tài sản thế chấp; chương trình cho vay thẻ thấu chi tại thị trường nông thôn (sử dụng để thanh toán hàng hóa, dịch vụ).
Bên cạnh đó, NHNN cũng đã chấp thuận cho các tổ chức tín dụng mở rộng, phát triển mạng lưới hoạt động cho vay tiêu dùng, để hoạt động của các tổ chức tín dụng, công ty tài chính tiêu dùng, tổ chức tài chính vi mô phủ khắp các vùng miền, từ đó gia tăng tiếp cận đến người dân, đáp ứng nhu cầu vay vốn chính đáng, hợp pháp của nhân dân.
Đến nay, toàn hệ thống đã có 183 tổ chức tín dụng và gần 1.200 quỹ tín dụng nhân dân; 22 công ty tài chính được cấp phép hoạt động với 13 chi nhánh, 43 văn phòng đại diện và 53.516 điểm giới thiệu dịch vụ tại 63/63 tỉnh, thành phố; 4 tổ chức tài chính vi mô được cấp phép hoạt động với 61 chi nhánh, 53 hòng giao dịch tại 23 tỉnh, thành phố.
Theo bà Tùng, NHNN cũng đã trình Thủ tướng Chính phủ ban hành Quyết định số 149/QĐ-TTg ngày 22/1/2020 về việc phê duyệt Chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030, với một hệ thống các nhiệm vụ, giải pháp nhằm mục tiêu mọi người dân và doanh nghiệp đều được tiếp cận và sử dụng an toàn...
Ngoài ra, NHNN còn triển khai đồng bộ các giải pháp hỗ trợ người dân bị tác động bởi dịch Covid-19. Tính từ đầu năm 2020 đến nay, NHNN đã giảm liên tiếp 3 lần giảm các mức lãi suất điều hành với tổng mức giảm từ 1,5% - 2%/năm, giảm 0,6% - 1,0%/năm trần lãi suất tiền gửi cá nhân kỳ hạn dưới 6 tháng; giảm 1,5% trần lãi suất cho vay ngắn hạn đối với các lĩnh vực ưu tiên (hiện nay chỉ còn 4,5%/năm) để giảm mặt bằng lãi suất, tạo điều kiện cho khách hàng tiếp cận vốn vay với chi phí thấp.
Đặc biệt, trong điều kiện “bình thường mới”, phía ngân hàng cũng cơ cấu lại thời hạn trả nợ, miễn, giảm lãi, phí, giữ nguyên nhóm nợ cho khách hàng bị ảnh hưởng bởi dịch Covid-19. Theo đó toàn ngành ngân hàng đã thực hiện các giải pháp cơ cấu lại thời hạn trả nợ, miễn, giảm lãi vay, cho vay mới khôi phục sản xuất, kinh doanh, tái thiết cuộc sống cho người dân, doanh nghiệp, trong đó có các khoản cho vay tiêu dùng.
Cùng với đó là triển khai cho vay tái cấp vốn để cho vay lãi suất 0% đối với người lao động bị ngừng việc cho dịch Covid-19 cũng như chỉ đạo các đơn vị hoàn thiện phương án mở rộng cho vay tiêu dùng để giúp người dân có đầy đủ kiến thức cần thiết, dễ dàng tiếp cận các dịch vụ tài chính ngân hàng chính thức, góp phần hạn chế tín dụng đen, bà Tùng nhấn mạnh.
Khánh Linh