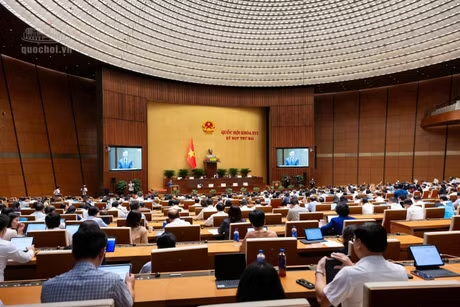
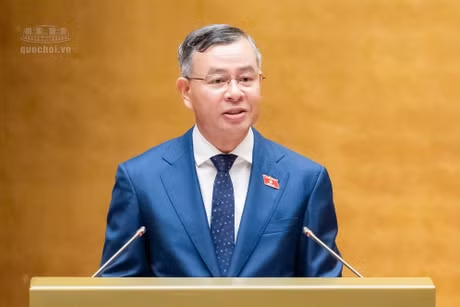
Sáng 23/10, thay mặt Chính phủ, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình Quốc hội Dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.
Đề xuất áp thuế suất 0,2% với đất bỏ hoang, chậm đưa vào sử dụng
Theo Bộ trưởng Ngô Văn Tuấn, dự thảo Luật bổ sung quy định về thuế suất đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng.
Chính sách thuế sử dụng đất phi nông nghiệp đã có quy định liên quan đến sử dụng tiết kiệm, hiệu quả đất đai. Tuy nhiên, Luật Thuế sử dụng đất phi nông nghiệp chưa có quy định về mức thuế suất đối với đất bỏ hoang, đất không đưa vào sử dụng, đất chậm đưa vào sử dụng.
Để tiếp tục thể chế hóa Nghị quyết số 21-NQ/TW về “nghiên cứu xây dựng chính sách tài chính, thuế với lộ trình phù hợp để sử dụng đất tiết kiệm, hiệu quả; tập trung khắc phục tình trạng bỏ hoang đất, chậm đưa đất vào sử dụng...chính sách thuế cao hơn đối với đất bỏ hoang, không đưa vào sử dụng”, Chính phủ đề xuất bổ sung khoản 8 Điều 7 Luật Thuế sử dụng đất phi nông nghiệp.
Theo đó, đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng áp dụng mức thuế suất 0,2% và không áp dụng hạn mức. Đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng thực hiện theo quy định pháp luật về đất đai.
Băn khoăn tính khả thi, e ngại tình trạng "quy định nhưng không thu được"
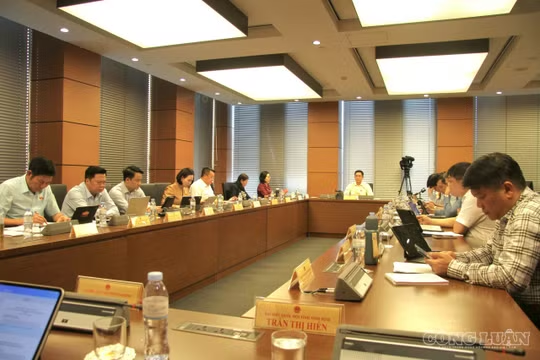
Thay mặt Ủy ban Kinh tế Tài chính của Quốc hội trình bày báo cáo thẩm tra, Chủ nhiệm Phan Văn Mãi cho rằng dự thảo Luật đã bổ sung quy định thuế suất đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng để thể chế hóa Nghị quyết số 21- NQ/TW.
Tuy nhiên, dự thảo Luật chưa đề xuất đầy đủ các chính sách tài chính, thuế đối với đất đai khác tại Nghị quyết số 21-NQ/TW8 và Nghị quyết số 72-NQ/TW9 .
Ủy ban đề nghị Chính phủ chỉ đạo Cơ quan chủ trì soạn thảo rà soát làm rõ mục tiêu, nội dung sửa đổi Luật để bảo đảm thống nhất giữa mục tiêu đặt ra và nội hàm các nội dung đề xuất sửa đổi thể hiện tại dự thảo Luật.
Về thuế suất sử dụng đất phi nông nghiệp đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng, Ủy ban đánh giá tính khả thi chưa cao.
Nguyên nhân thứ nhất là do chưa có căn cứ xác định đối tượng chịu thuế.
Thứ hai, cơ quan thuế chưa có dữ liệu về các loại đất này; việc xác định phụ thuộc vào kết quả thanh tra, kiểm tra, xử lý, công bố công khai của UBND các cấp, cơ quan quản lý đất đai, trong khi cơ sở dữ liệu đất đai quốc gia chưa hoàn thiện.
Theo báo cáo của Chính phủ về nội dung tiếp thu, giải trình ý kiến của Ủy ban Thường vụ Quốc hội, ý kiến thẩm tra đối với dự án Luật Đất đai (sửa đổi), đến ngày 1/10/2026, cả 11 nước có khoảng 104,79 triệu thửa đất, trong đó mới có khoảng 63,48 triệu thửa đất (hơn 60%) được xây dựng và đồng bộ lên hệ thống cơ sở dữ liệu đất đai quốc gia.
Thứ ba, thực tiễn thi hành quy định thuế suất 0,2% đối với đất lấn, chiếm cho thấy số thu cả nước chỉ đạt 37,5 tỷ đồng vào năm 2025.
Nhiều địa phương chưa chú trọng lập sổ bộ, xác định nghĩa vụ tài chính, người nộp thuế không kê khai hoặc kê khai không đúng hiện trạng sử dụng đất.
Do đó, Cơ quan thẩm tra đề nghị Cơ quan chủ trì soạn thảo đánh giá rõ khả năng tổ chức thực hiện; quy định cơ chế cung cấp, chia sẻ thông tin giữa cơ quan quản lý đất đai và cơ quan thuế, trách nhiệm của UBND các cấp trong xác định, công bố các trường hợp đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng làm căn cứ tính thuế, tránh tình trạng quy định nhưng không thu được.