Vì sao các doanh nghiệp bất động sản ồ ạt phát hành trái phiếu?
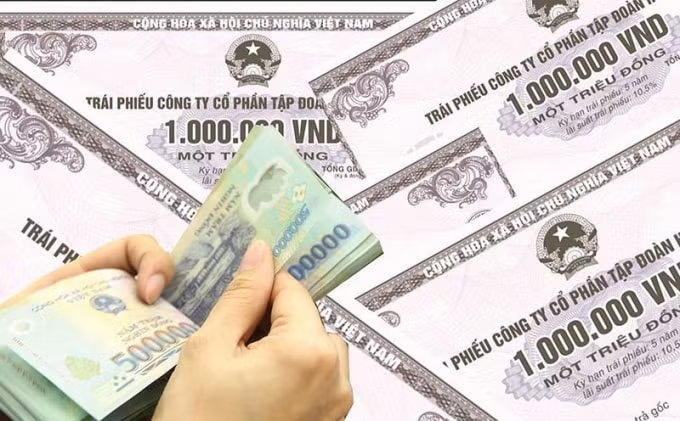
Theo báo cáo của Công ty chứng khoán SSI, trong năm 2021, thị trường trái phiếu doanh nghiệp đã phát hành tổng cộng 722.700 tỷ đồng, tăng 56% so với năm 2020.
Tổng lượng trái phiếu doanh nghiệp lưu hành tại thời điểm cuối năm 2021 đạt khoảng 1,4 triệu tỷ đồng, tương đương tốc độ tăng trưởng bình quân 46%/năm trong giai đoạn từ 2017-2021. Theo đó, quy mô thị trường trái phiếu doanh nghiệp đã tăng mạnh, từ 4,9% GDP (2017) lên tới 16,6% GDP (2021).
Trên thị trường, các doanh nghiệp bất động sản là nhóm phát hành nhiều nhất với 318.200 tỷ đồng, tăng 66,3% so với năm 2020 và chiếm 44% tổng lượng phát hành năm 2021.
Kế đến là các doanh nghiệp thuộc nhóm các ngân hàng, ngành năng lượng khoáng sản, định chế tài chính phi ngân hàng, phát triển hạ tầng phát triển,...
Từ báo cáo của SSI có thể thấy rằng, bất động sản đang là nhóm ngành nghề chiếm tỷ lệ phát hành trái phiếu cao nhất thị trường. Đồng thời, bất động sản cũng là nhóm ngành có tốc độ tăng trưởng nhanh nhất.
Về mặt lý thuyết, các doanh nghiệp có 3 cách để huy động vốn đầu tư, bao gồm huy động vốn từ các tổ chức tín dụng, huy động từ các nhà đầu tư chứng khoán và huy động từ kênh trái phiếu doanh nghiệp.
Hai năm trở lại đây, Ngân hàng Nhà nước Việt Nam đã yêu cầu các tổ chức tín dụng, các ngân hàng thương mại siết chặt tín dụng đối với các ngành nghề có rủi ro cao, trong đó có bất động sản. Trong khi đó, thị trường chứng khoán trong bối cảnh đại dịch COVID-19 trồi sụt liên tục.
Vì vậy, trái phiếu doanh nghiệp chính là “phao cứu sinh” cho các doanh nghiệp bất động sản, cần huy động lượng vốn lớn để phát triển dự án.
Thị trường trái phiếu doanh nghiệp đầy rẫy rủi ro
Điều đặc biệt, để thu hút nhà đầu tư rót tiền vào trái phiếu, các doanh nghiệp bất động sản thường đưa ra mức lãi suất rất hấp dẫn, đa phần đều trên 10%/năm, thậm chí có doanh nghiệp đưa ra mức lãi suất lên tới 12%/năm.
Nếu so với mặt bằng lãi suất tiết kiệm của hệ thống ngân hàng hiện nay đang dao động trong khoảng 5% - 6,8%/năm, rõ ràng, đầu tư vào trái phiếu doanh nghiệp sẽ mang lại lợi nhuận tốt hơn cho nhà đầu tư. Đó chính là lý do vì sao thị trường trái phiếu doanh nghiệp tăng trưởng mạnh về cả số lượng doanh nghiệp phát hành trái phiếu, lẫn số lượng nhà đầu tư tham gia thị trường.
Tuy nhiên, một thực tế cho thấy, đang có rất nhiều rủi ro, như nhiều doanh nghiệp phát hành trái phiếu không niêm yết, không có tài sản đảm bảo. Mới đây nhất, vụ việc phát hành trái phiếu của Tân Hoàng Minh tiếp tục là một hồi chuông cảnh báo đối với các doanh nghiệp bất động sản phát hành trái phiếu.
Nhận định về việc này, ông Nguyễn Minh Cường - chuyên gia kinh tế của Ngân hàng phát triển châu Á (ADB) cho rằng về tổng thể, thị trường trái phiếu doanh nghiệp của Việt Nam tăng trưởng rất mạnh trong năm vừa qua.
Đây là tín hiệu tốt vì trong thị trường tài chính Việt Nam, trái phiếu doanh nghiệp trong thời gian dài chưa phát triển mạnh mẽ. Tuy nhiên, sự gia tăng quá nhanh trong khi nền tảng cơ sở chưa đáp ứng kịp, điều này gây ra một số bất cập cho thị trường.
Tuy nhiên, ông Cường cho rằng, với nhà phát hành, rất nhiều doanh nghiệp đua nhau phát hành trái phiếu doanh nghiệp, kể cả những doanh nghiệp vừa và nhỏ. Tuy nhiên, thông tin về trái phiếu doanh nghiệp và tài sản bảo đảm chưa vững chắc.
Trong khi đó, với nhà đầu tư, không phải nhà đầu tư nào cũng có kinh nghiệm, còn mang tính tâm lý số đông.
“Có thể thấy ở cả 2 phía, sự sẵn sàng về thông tin, sự chủ động cũng chưa ở mức có thể bảo đảm cho sự phát triển trái phiếu doanh nghiệp bền vững. Ngoài ra, việc đánh giá tín nhiệm của doanh nghiệp phát hành trái phiếu chưa thực sự phát triển”, ông Cường nói.
Trong bối cảnh đó, ông Cường đề nghị một mặt vẫn nên khuyến khích phát triển của trái phiếu doanh nghiệp vì đây là một kênh huy động vốn trung và dài hạn rất hiệu quả.
Mặt khác cũng cần nhanh chóng xây dựng hệ thống pháp lý cũng như kỹ năng, kiến thức của cả người phát hành cũng như nhà đầu tư để có thể phát triển được thị trường trái phiếu doanh nghiệp.
“Hiện nay, điều quan trọng nhất với Việt Nam là tập trung bảo đảm một thị trường trái phiếu cạnh tranh lành mạnh, cho dù là doanh nghiệp Nhà nước hay doanh nghiệp tư nhân. Bên cạnh việc cải cách doanh nghiệp Nhà nước, xu hướng tập trung vào quản lý thị trường, đặc biệt là hạn chế sự thao túng thị trường của các tập đoàn lớn cũng là điều rất quan trọng”, ông Nguyễn Minh Cường nhấn mạnh.
Trong khi đó, Giám đốc Quốc gia ADB tại Việt Nam, ông Andrew Jeffries cho rằng, hiện nay, thị trường trái phiếu đang có sự thiếu văn hoá về xếp hạng tín nhiệm.
“Việc các trái phiếu doanh nghiệp được xếp hạng theo mức độ rủi ro, theo sức mạnh về tài chính của cơ quan phát hành trái phiếu là rất quan trọng, đảm bảo sự minh bạch, an toàn cho thị trường”, ông nhấn mạnh.
Vì vậy, ông Andrew Jeffries cho rằng, Việt Nam nên phối hợp với các tổ chức xếp hạng tín nhiệm trong và ngoài nước để tạo ra một văn hóa xếp hạng tín nhiệm, dựa trên năng lực thực tế của doanh nghiệp.
Dư nợ tín dụng đáng báo động
Mới đây, FiinRatings cho biết, dư nợ trái phiếu của doanh nghiệp bất động sản đáo hạn vào 2 - 3 năm tới khoảng 138.000 tỷ đồng.
Điều này không chỉ tạo áp lực trả nợ lớn hơn lên các doanh nghiệp bất động sản trong bối cảnh hậu COVID-19, mà còn tác động đến rủi ro thanh khoản của các đại lý phân phối có cam kết mua lại trái phiếu, chính là các định chế tài chính như công ty chứng khoán và ngân hàng.
Áp lực trả nợ này có thể tác động đến rủi ro của thị trường cổ phiếu, do cổ phiếu được cầm cố để làm đảm bảo cho trái phiếu, hoặc được cầm cố để lấy nguồn mua trái phiếu chất lượng thấp, có vấn đề như các cơ quan quản lý đã chỉ ra.
Cũng theo số liệu của FiinRatings, dư nợ vay bằng ngoại tệ bao gồm trái phiếu của riêng các doanh nghiệp bất động sản niêm yết Việt Nam hiện ở mức khoảng 4 tỷ USD.
FiinRatings cho rằng, đây là một con số không lớn xét trên quy mô tín dụng của ngành bất động sản (hiện ở mức 7,04% tổng dư nợ tín dụng), cũng như rủi ro an toàn tài chính quốc gia.
“Nhưng những tác động từ rủi ro tín dụng bất động sản có thể làm cho mức điểm xếp hạng quốc gia của Việt Nam trên thị trường vốn quốc tế, và của tất cả các ngành còn lại có thể bị ảnh hưởng”, FiinRatings nhận định.
Điều này sẽ dẫn đến việc bị áp dụng một mức lãi suất cao hơn, làm giảm mức độ cạnh tranh của các doanh nghiệp Việt Nam trong tương quan với các doanh nghiệp FDI đang hoạt động tại Việt Nam hoặc trong hoạt động kinh doanh trên thị trường quốc tế.
Định Trần